
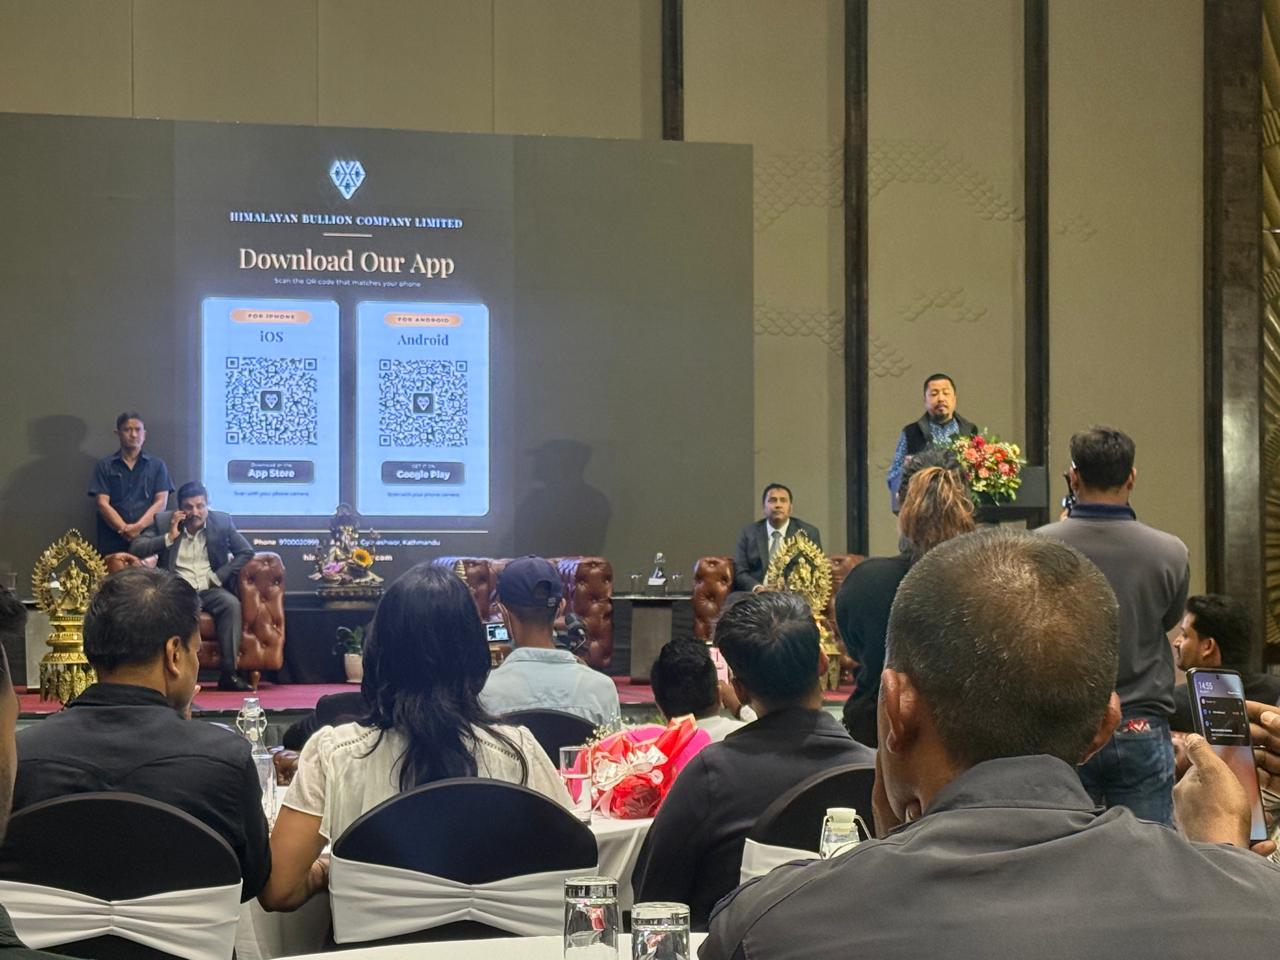
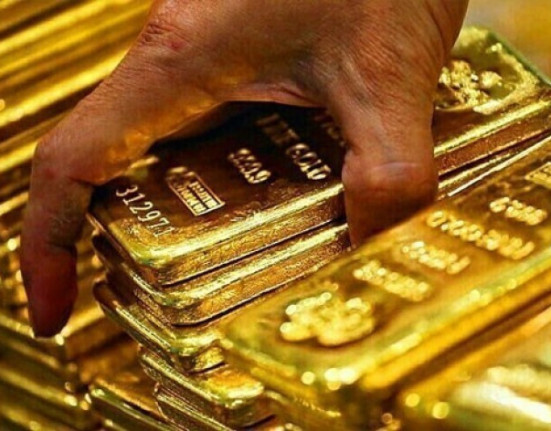
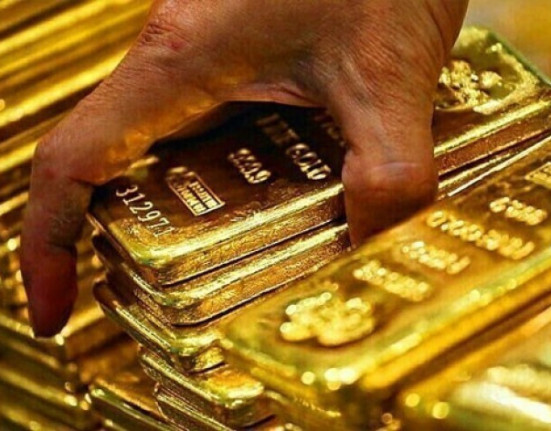
काठमाडौं । चाँदी किन्न एकमुष्ट रकम जुटाउनुपर्ने अवस्थालाई सहज बनाउँदै हिमालयन बुलियन कम्पनी लिमिटेडले चरणबद्ध भुक्तानीबाट वास्तविक चाँदीका सिक्का तथा बार खरिद गर्न सकिने ‘एचबीसी एप’ सार्वजनिक गरेको जनाएको छ। ग्राहकले आफ्नो सुविधाअनुसार रकम भुक्तानी गर्दै खरिद पूरा गर्न र त्यसपछि भौतिक चाँदी बुझिलिन सक्ने कम्पनीले विज्ञप्तिमार्फत स्पष्ट पारेको छ।
कम्पनीको नयाँ विवरणले यस सेवाको स्वरूप पनि खुलाएको छ। यो चाँदीको मूल्य बढ्छ कि घट्छ भन्ने आधारमा मात्र कारोबार गर्ने प्रणाली नभई निश्चित भौतिक उत्पादन छनोट गरेर त्यसको मूल्य चरणबद्ध रूपमा तिर्ने डिजिटल माध्यम भएको कम्पनीको भनाइ छ। सम्पूर्ण रकम भुक्तानी भएपछि सम्बन्धित चाँदी ग्राहकको पूर्ण स्वामित्वमा आउने विज्ञप्तिमा उल्लेख छ।
सन् २००० मा स्थापना भएको कम्पनीले २६ वर्षको चाँदी प्रशोधन तथा कारोबारको अनुभवलाई डिजिटल सेवासँग जोडेको जनाएको छ। एप आईओएस र एन्ड्रोइड दुवैमा उपलब्ध रहेको तथा वेबबाट पनि सेवा प्रयोग गर्न सकिने कम्पनीको भनाइ छ।
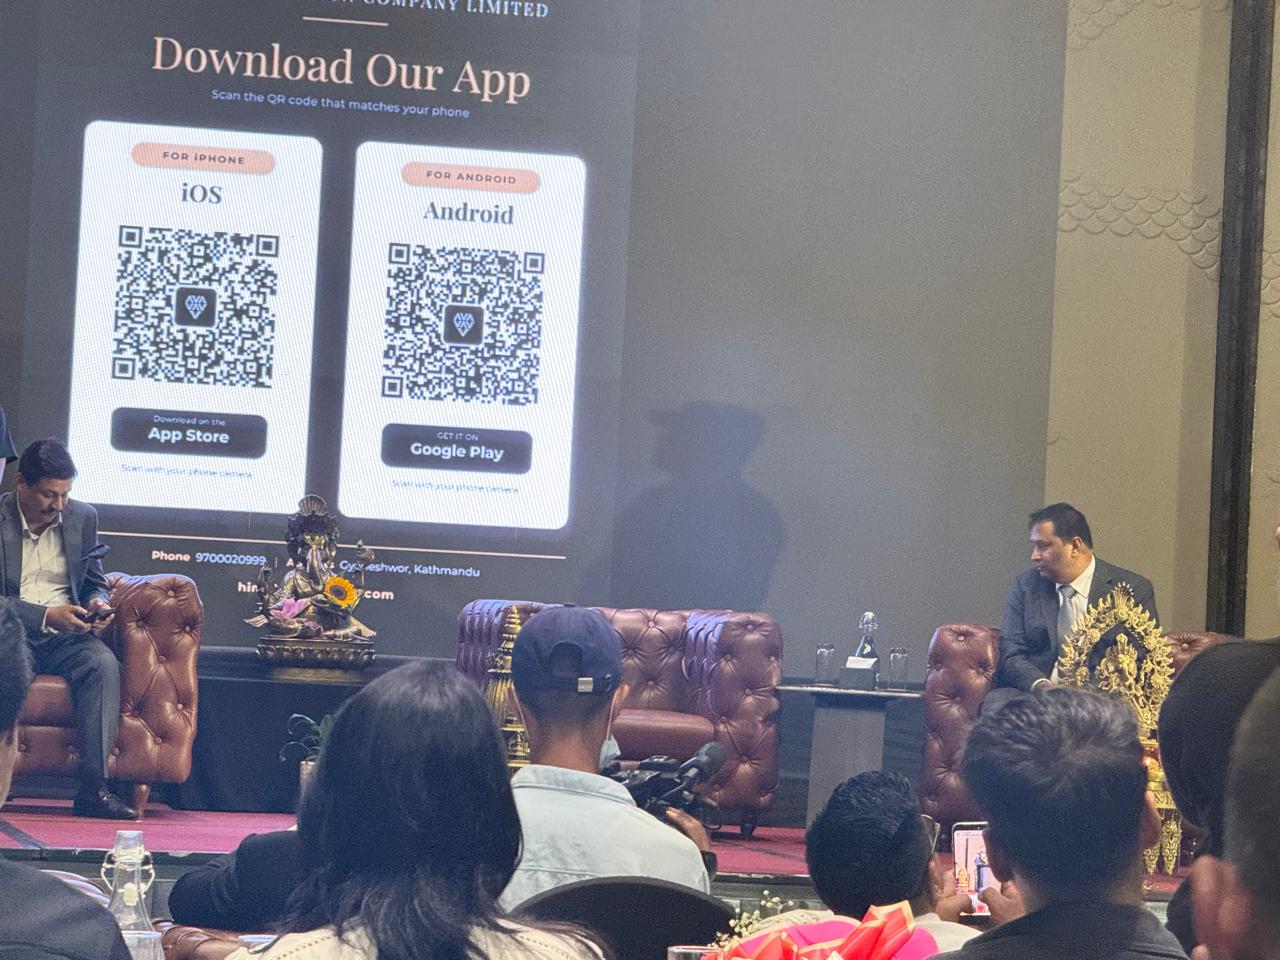
एपमा खाता खोलेपछि ग्राहकले आवश्यक ग्राहक पहिचान प्रक्रिया अर्थात् केवाईसी पूरा गर्नुपर्छ। मुख्य स्क्रिनमा दैनिक चाँदीको खरिद मूल्य र कम्पनीले पुनः खरिद गर्ने दर हेर्न सकिन्छ।
ग्राहकले १०, २०, ५० वा १०० ग्रामका चाँदीका सिक्का तथा ५०० ग्राम वा सोभन्दा माथिका बारलाई आफ्नो खरिद लक्ष्य बनाउन सक्छन्। एकैपटक अधिकतम तीनवटा लक्ष्य सक्रिय राख्न मिल्ने र ५०० ग्राम वा सोभन्दा माथिका बारमा बनाउने शुल्क नलाग्ने कम्पनीले जनाएको छ।
भुक्तानीका लागि एक ग्राम चाँदी बराबरको रकम, कुल मूल्यको पाँच प्रतिशत वा सम्पूर्ण रकम एकैपटक तिर्ने विकल्प दिइएको छ। कति र कहिले भुक्तानी गर्ने भन्ने निर्णय ग्राहकले गर्न सक्ने विज्ञप्तिमा उल्लेख छ।


पूर्ण भुक्तानी नभएसम्म ग्राहकले छनोट गरेको चाँदी कम्पनीको भल्टमा राखिनेछ। एप शुभारम्भको अवसरमा भल्ट शुल्क निःशुल्क गरिएको कम्पनीले जनाएको छ। यद्यपि, यो छुट कति अवधिसम्म लागू हुन्छ भन्ने विवरण विज्ञप्तिमा खुलाइएको छैन।
भुक्तानी पूरा भएपछि ग्राहकले कुनै आइतबारका लागि चाँदी बुझ्ने समय बुक गर्न सक्छन्। चाँदी बुझिलिएपछि पनि उक्त उत्पादन एपको ‘योर भल्ट’ मा देखिने र त्यसको वर्तमान मूल्य हेर्न सकिने कम्पनीको भनाइ छ। यस अवस्थामा एपमा देखिने विवरण ग्राहकले घरमा लगेको चाँदीको मूल्यांकन अभिलेख हुनेछ।
कम्पनीकै भल्टमा रहेको चाँदी एपबाट पुनः बिक्री गर्न सकिने व्यवस्था पनि छ। भौतिक चाँदी बुझिलिएका ग्राहकले भने संकलन गरेको तीन दिनपछि कम्पनीले प्रकाशित गरेको तत्कालीन पुनः खरिद दरमा बिक्री गर्न सक्नेछन्।
यसरी कम्पनीलाई चाँदी पुनः बेच्न मिल्ने सुविधा भए पनि त्यो निश्चित नाफाको ग्यारेन्टी होइन। खरिद मूल्य र पुनः खरिद दरबीचको अन्तर तथा लागू हुने शुल्कले ग्राहकको वास्तविक लाभ वा नोक्सान निर्धारण गर्छ।
कम्पनीले आफ्नो एप कुनै ट्रेडिङ प्लेटफर्म वा लगानी योजना नभएको दाबी गरेको छ। विज्ञप्तिअनुसार यसमा निश्चित प्रतिफलको वाचा, चाँदी हस्तान्तरणको सट्टा मूल्यको फरक रकम मात्र फर्छ्यौट गर्ने व्यवस्था वा धेरै ग्राहकको चाँदीलाई एउटै सामूहिक स्वामित्वमा राख्ने संरचना छैन। अन्तिम उद्देश्य ग्राहकलाई आफ्नै स्वामित्वको वास्तविक चाँदी हस्तान्तरण गर्नु रहेको कम्पनीको भनाइ छ।
विदेशमा पनि भौतिक सुनचाँदी खरिद, भण्डारण र बिक्रीलाई डिजिटल माध्यमसँग जोड्ने सेवा सञ्चालनमा छन्। बेलायतस्थित बुलियनभल्टले मोबाइल एपबाट सुनचाँदी खरिदबिक्री तथा खाता व्यवस्थापन गर्ने सुविधा दिन्छ। ग्राहकले खरिद गरेको धातुको कानूनी स्वामित्व ग्राहककै हुने र तोकिएका परिमाण तथा सर्तमा भौतिक धातु बुझिलिन सकिने कम्पनीले जनाएको छ।
सिंगापुरको बुलियनस्टारले पनि अनलाइनबाट धातु खरिद, भण्डारण र बिक्री गर्ने सेवा दिन्छ। उसको ‘बुलियन सेभिङ्स प्रोग्राम’ मा ग्रामका आधारमा सुनचाँदी खरिद गरी सर्तअनुसार भौतिक बारमा रूपान्तरण गर्न सकिन्छ। कम्पनीका अनुसार यस्तो मौज्दातलाई वास्तविक धातुले समर्थन गर्छ। यी उदाहरण डिजिटल माध्यमबाट भौतिक धातु खरिद गर्ने सेवाका हुन्; तिनको भुक्तानी संरचना एचबीसीसँग हुबहु समान भने होइन।
नेपालमा एचबीसीको कानूनी पक्ष बुझ्दा विज्ञप्तिले गरेको यो स्पष्टता महत्वपूर्ण छ। निश्चित सिक्का वा बार खरिद गर्ने, पूरा रकम तिरेपछि स्वामित्व पाउने र भौतिक चाँदी बुझ्ने संरचनाले यसलाई वस्तुको विद्युतीय बिक्री तथा भण्डारण सेवाका रूपमा विश्लेषण गर्ने आधार दिन्छ। तथापि, कम्पनीले आफ्नो सेवालाई दिएको नामभन्दा वास्तविक करार र कारोबारको स्वरूपले कानूनी वर्गीकरण निर्धारण गर्छ।
नेपालमा ‘विद्युतीय व्यापार (इ–कमर्स) ऐन, २०८१’ तथा सम्बन्धित निर्देशिका उपलब्ध छन्। एपबाट वस्तु बिक्री गर्ने व्यवसायले आफ्नो स्वरूपअनुसार लागू हुने विद्युतीय व्यापारका दायित्व पूरा गर्नुपर्छ।
वस्तु विनिमय बजार तथा त्यससँग सम्बन्धित व्यवसायमा भने छुट्टै अनुमतिसम्बन्धी व्यवस्था छ। नेपाल धितोपत्र बोर्डले २०७९ माघ १५ को सूचनामा वस्तु विनिमय बजारसम्बन्धी ऐन, २०७४ को दफा ३ उल्लेख गर्दै अनुमतिपत्रबिना यस्तो बजार र सम्बन्धित व्यवसाय सञ्चालन गर्न नपाइने स्पष्ट पारेको थियो। उक्त सूचनालाई सबै भौतिक चाँदी बिक्रीमाथिको प्रतिबन्धका रूपमा बुझ्न मिल्दैन। एचबीसीको वास्तविक कारोबार त्यस क्षेत्रभित्र पर्छ कि पर्दैन भन्ने सम्बन्धित निकायको कानूनी परीक्षणको विषय हो।
भारतमा निश्चित नियमनभित्रका संस्थालाई डिजिटल गोल्ड कारोबारबाट अलग रहन निर्देशन दिइएको छ। भारतीय प्रतिभूति तथा विनिमय बोर्ड अर्थात् सेबीले २१ अक्टोबर २०२१ मा आफ्ना दर्तावाल लगानी सल्लाहकारलाई डिजिटल गोल्डलगायत अनियमित उत्पादनको सल्लाह, वितरण तथा कारोबार कार्यान्वयन सेवा नदिन भनेको थियो। यो सबै डिजिटल गोल्ड एपमाथिको देशव्यापी प्रतिबन्ध थिएन।
एचबीसीले एप शुभारम्भसँगै दुई अतिरिक्त योजना पनि घोषणा गरेको छ। पहिलो, सालिको इन्स्योरेन्ससँगको सहकार्यमा ग्राहकलाई १० लाख रुपैयाँसम्मको व्यक्तिगत दुर्घटना बिमा उपलब्ध गराउने योजना हो। कम्पनीका अनुसार यो सुविधा सम्बन्धित बिमालेखका सर्त, सीमा र प्रावधानअनुसार लागू हुनेछ।
यहाँ व्यक्तिगत दुर्घटना बिमा र चाँदीको सुरक्षा छुट्टाछुट्टै विषय हुन्। विज्ञप्तिमा उल्लेख गरिएको दुर्घटना बिमालाई चाँदीको मूल्य घट्दा हुने नोक्सान, भल्टमा रहेको धातुको क्षति वा कम्पनीले दायित्व पूरा नगर्दाको क्षतिपूर्तिको ग्यारेन्टीका रूपमा बुझ्न मिल्दैन।
दोस्रो, तिहारसम्म सञ्चालन हुने लक्की ड्रमा एक ग्राहकलाई टेस्ला मोडल ३ विद्युतीय कार दिने घोषणा गरिएको छ। विज्ञप्तिअनुसार एपबाट कुनै चाँदी उत्पादनको सम्पूर्ण रकम तिरेर खरिद पूरा गरेपछि ग्राहकले एक प्रविष्टि पाउनेछन्। प्रत्येक थप पूर्ण खरिदमा छुट्टै प्रविष्टि रहने र योग्य प्रविष्टिबाट गोलाप्रथामार्फत विजेता छनोट गरिने कम्पनीको भनाइ छ।
कार पुरस्कार योजनाको कानूनी पक्ष भने चाँदी बिक्री सेवाबाट अलग हेर्नुपर्छ। चिठ्ठा ऐन, २०२५ मा चिठ्ठा सञ्चालनका लागि सरकारी अनुमतिको व्यवस्था छ। खरिदसँग जोडिएको एचबीसीको प्रवर्द्धनात्मक लक्की ड्र उक्त व्यवस्थाभित्र पर्छ कि पर्दैन भन्ने यसको विस्तृत नियम र कानूनी संरचनाबाट निर्धारण हुन्छ। विज्ञप्तिमा अनुमति आवश्यक पर्ने विषयको निरूपण वा त्यस्तो अनुमति प्राप्त गरेको विवरण उल्लेख छैन; यसै आधारमा अनुमति नलिएको निष्कर्ष निकाल्न पनि मिल्दैन।
चरणबद्ध भुक्तानीको मूल्य निर्धारण पनि ग्राहकका लागि महत्वपूर्ण विषय हो। लक्ष्य छनोट गर्दाकै मूल्य स्थिर हुन्छ कि प्रत्येक भुक्तानीमा तत्कालीन दर लागू हुन्छ, बीचमा खरिद रद्द गर्दा रकम कसरी फिर्ता हुन्छ र पूरा भुक्तानीअघि ग्राहकको अधिकार के हुन्छ भन्ने विवरण विज्ञप्तिमा स्पष्ट छैन। यी सर्त सार्वजनिक हुँदा ग्राहकले आफ्नो लागत र दायित्व राम्रोसँग बुझ्न सक्छन्।
विज्ञप्तिले एचबीसी एपको मुख्य विशेषता स्पष्ट गरेको छ-ग्राहकले सानो रकमबाट खरिद सुरु गर्न सक्छन् र सम्पूर्ण भुक्तानीपछि वास्तविक चाँदी पाउँछन्। यस्तो सुविधा अन्तर्राष्ट्रिय अभ्याससँग मिल्दोजुल्दो छ।
नेपालको हकमा यसको वैधानिकता वास्तविक कारोबार संरचना र लागू कानूनको पालनाबाट निर्धारण हुनेछ भने ग्राहकको विश्वास मूल्य निर्धारण, स्वामित्व हस्तान्तरण, भण्डारण र पुनः बिक्रीका स्पष्ट सर्तमा निर्भर रहनेछ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।