
काठमाण्डौ । नेपाल स्टक एक्सचेञ्ज (नेप्से)ले नयाँ प्रमुख कार्यकारी अधिकृत (सीईओ) पाउने प्रक्रिया निर्णायक चरणमा पुगेका बेला पुँजीबजारका लगानीकर्तामाझ नयाँ नेतृत्वले पदभार सम्हालेलगत्तै के गर्नुपर्छ भन्ने बहस पनि चर्किन थालेको छ।
नेप्सेको सीईओ पदका लागि आवेदन दिएका आठ जनामध्ये अनिलराज पौडेल, नवराज सापकोटा, नारायणप्रसाद सापकोटा र प्रताप सुवेदी गरी चार जना संक्षिप्त सूचीमा परेका थिए। उनीहरूको नेतृत्व क्षमता, व्यावसायिक कार्ययोजना प्रस्तुतीकरण तथा अन्तर्वार्ताको प्रक्रिया समेत सम्पन्न भइसकेको छ।
अब छनोट समितिबाट सिफारिस प्रक्रिया अघि बढेपछि मन्त्रिपरिषद्ले नयाँ सीईओ नियुक्त गर्ने व्यवस्था छ।
तर, लगानीकर्ताको चासो ‘को सीईओ बन्छ?’ भन्नेमा मात्रै सीमित छैन। ‘जो आए पनि वर्षौंदेखिका संरचनागत समस्या समाधान गर्न सक्छ कि सक्दैन?’ भन्ने प्रश्न झन् महत्वपूर्ण बनेको छ।
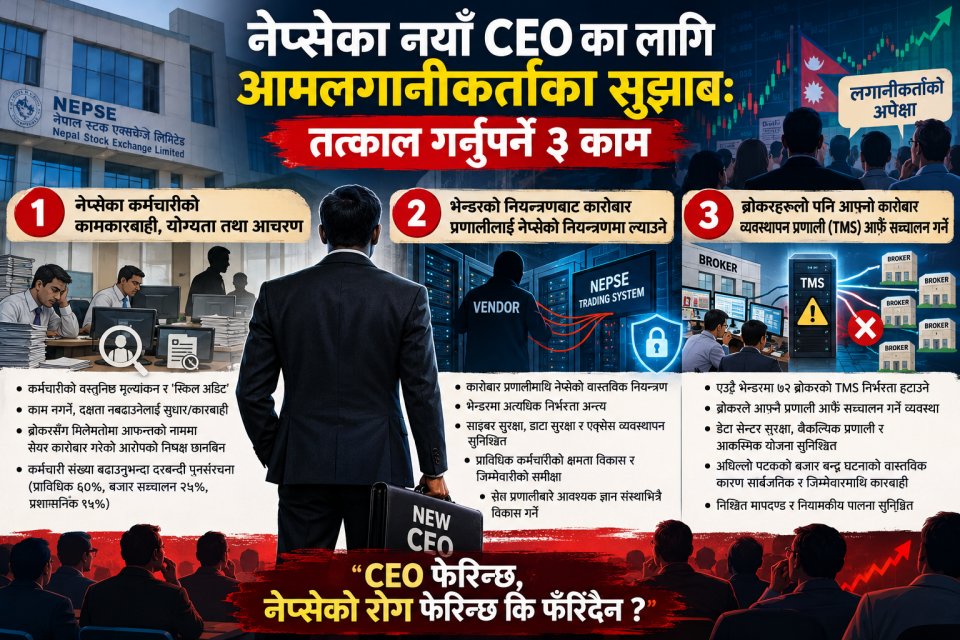
लगानीकर्ताले विशेषगरी तीन विषयलाई नयाँ सीईओको प्रारम्भिक परीक्षाका रूपमा हेरेका छन्—नेप्सेका कर्मचारीको दक्षता र आचरणमाथि पुनरावलोकन, कारोबार प्रणालीमाथि नेप्सेकै वास्तविक नियन्त्रण तथा ब्रोकरका TMS लाई एउटै भेन्डरमा निर्भर रहने अवस्थाबाट मुक्त गर्ने काम।
पहिलो काम: कर्मचारीको ‘अडिट’, काम नगर्नेलाई किन पालिरहने ?
नेपाल स्टक एक्सचेञ्ज लिमिटेडको पुनर्संरचनासम्बन्धी सुझाव समितिको प्रतिवेदन, २०८२ मा समेटिएको सांगठनिक संरचना तथा दरबन्दी विवरणअनुसार नेप्सेमा कुल ५७ दरबन्दी रहेको र त्यसमध्ये ठूलो हिस्सा गैरप्राविधिक प्रकृतिको रहेको उल्लेख छ।
प्रविधिमा आधारित स्टक एक्सचेञ्जमा कर्मचारी संरचना नै प्राविधिक आवश्यकतासँग मेल खान्छ कि खाँदैन भन्ने प्रश्न यहीँबाट सुरु हुन्छ।
नेप्सेले अत्याधुनिक कारोबार प्रणाली विकास, नयाँ वित्तीय उपकरण सञ्चालन, सिस्टमको निरन्तरता तथा समस्या आए तत्काल आन्तरिक रूपमा समाधान गर्न सक्ने क्षमता विकास गर्नुपर्ने हो। तर पटक–पटक प्रणालीगत समस्यामा बाह्य पक्षमाथिको निर्भरता देखिँदै आएको भन्दै लगानीकर्ताले कर्मचारीको वास्तविक दक्षताको ‘स्किल अडिट’ हुनुपर्ने आवाज उठाएका छन्।
नयाँ सीईओ आएपछि कर्मचारीले कुन जिम्मेवारी सम्हालेका छन्, उनीहरूको योग्यता के हो, कति काम गरेका छन्, अन्तर्राष्ट्रिय स्तरको स्टक एक्सचेञ्ज सञ्चालन गर्न आवश्यक प्राविधिक क्षमता कसमा छ र कसमा छैन भन्ने वस्तुनिष्ठ मूल्यांकन हुनुपर्ने देखिन्छ।
काम नगर्ने, बजारको बदलिँदो प्रविधिअनुसार आफूलाई अद्यावधिक नगर्ने र जिम्मेवारीअनुसार नतिजा दिन नसक्ने कर्मचारीलाई वर्षौंसम्म यथास्थितिमा राख्नु संस्थाका लागि बोझ बन्न सक्छ।
यससँगै नेप्सेका कर्मचारीले आफन्त वा तेस्रो व्यक्तिका नाममा सेयर कारोबार गर्ने, ब्रोकरसँग मिलेमतो गर्ने वा स्वार्थको द्वन्द्व सिर्जना हुने गतिविधिमा संलग्न भएको भन्ने विगतमा विभिन्न तहबाट उठेका आरोप तथा प्रश्नबारे पनि निष्पक्ष छानबिन हुनुपर्ने माग छ।
यस्ता आरोप आफैंमा प्रमाणित तथ्य होइनन्। तर नियामक बजार सञ्चालन गर्ने संस्थाकै कर्मचारीमाथि प्रश्न उठेपछि तिनलाई बेवास्ता गर्नु भन्दा स्वतन्त्र छानबिन गरेर दोषी देखिए कारबाही र निर्दोष देखिए सार्वजनिक रूपमा स्पष्ट पार्नु उपयुक्त हुन्छ।
कर्मचारी संख्या बढाउनुभन्दा संरचना फेरिनुपर्ने मत पनि बलियो छ। करिब ५०–६० कर्मचारीकै संरचनाभित्र प्राविधिक जनशक्ति ६० प्रतिशत, बजार सञ्चालनसम्बन्धी जनशक्ति २५ प्रतिशत र प्रशासनिक जनशक्ति १५ प्रतिशत हाराहारीमा रहने गरी पुनर्संरचना गर्न सकिने सुझाव लगानीकर्ताले अघि सारेका छन्।
दोस्रो काम: कारोबार प्रणालीको ‘चाबी’ नेप्सेकै हातमा ल्याऊ
नयाँ सीईओको सबैभन्दा कठिन तर अत्यावश्यक काम कारोबार प्रणालीमाथि नेप्सेको संस्थागत नियन्त्रण बलियो बनाउनु हुने देखिन्छ।
सरकारी स्वामित्वको स्टक एक्सचेञ्जको मूल कारोबार प्रणाली सञ्चालन, मर्मत, समस्या समाधान र प्रणालीगत ज्ञानमा एउटा निजी भेन्डरमाथि अत्यधिक निर्भरता रहनु दीर्घकालीन जोखिम हो।
प्रविधि निर्माण वा मर्मतका लागि बाह्य कम्पनी प्रयोग गर्नु आफैंमा अस्वाभाविक होइन। संसारका ठूला एक्सचेञ्जले समेत विभिन्न प्रविधि कम्पनीबाट सेवा लिन्छन्। तर प्रणालीको अन्तिम नियन्त्रण, डेटा सुरक्षा, स्रोत प्रणालीबारे आवश्यक ज्ञान, एक्सेस व्यवस्थापन, डिजास्टर रिकभरी र सञ्चालन क्षमता एक्सचेञ्जसँगै रहनुपर्छ।
नेप्सेको हकमा प्रश्न यहीँ उठेको छ—भेन्डर बन्द भयो वा सेवा दिन नसक्ने अवस्थामा पुग्यो भने नेप्सेले आफ्नै बलमा कारोबार प्रणाली चलाउन सक्छ कि सक्दैन?
यदि उत्तर ‘सक्दैन’ हो भने त्यो सामान्य प्राविधिक कमजोरी होइन, संस्थागत जोखिम हो।
अझ बजारमा लाखौं लगानीकर्ताको आदेश, कारोबार इतिहास, मूल्यसम्बन्धी विवरण तथा संवेदनशील डेटा रहने भएकाले तेस्रो पक्षलाई कति पहुँच दिइएको छ भन्ने विषय पनि उत्तिकै संवेदनशील हुन्छ।
त्यसैले नयाँ सीईओले पहिलो चरणमै system access audit, source-code/control assessment, cyber-security audit, disaster recovery test र vendor dependency assessment गराउनुपर्ने आवश्यकता देखिन्छ।
नेप्सेमा प्राविधिक कर्मचारी हुँदाहुँदै पनि प्रणाली सञ्चालनमा भेन्डरमाथि किन उच्च निर्भरता कायम रह्यो भन्ने प्रश्नको समेत उत्तर खोजिनुपर्छ।
यो कर्मचारीको दक्षताको समस्या हो, विगतका व्यवस्थापनको रणनीतिक कमजोरी हो वा अरू कुनै कारणले संस्थाभित्र क्षमता विकास हुन नदिइएको हो—यसको तथ्यपरक अध्ययन हुनुपर्छ।
नयाँ सीईओको लक्ष्य भेन्डरलाई रातारात हटाउनेभन्दा पनि ‘भेन्डर भए पनि नियन्त्रण नेप्सेको’ भन्ने मोडल स्थापित गर्नु हुनुपर्छ।
तेस्रो काम: एउटै भेन्डरमा ७२ ब्रोकरको TMS, फेरि बजार बन्द हुने दिन कुर्ने ?
नयाँ नेतृत्वले तत्काल हात हाल्नुपर्ने अर्को संवेदनशील विषय ब्रोकरहरूको कारोबार व्यवस्थापन प्रणाली अर्थात TMS हो।
केही समयअघि ठूलो संख्याका ब्रोकरहरूको TMS एउटै सेवा प्रदायकको पूर्वाधारमा निर्भर हुँदा समस्या उत्पन्न भएपछि दोस्रो बजार कारोबार नै प्रभावित भएको थियो।
यस्तो घटनाले नेपाली पुँजीबजारको एउटा ठूलो संरचनागत जोखिम उजागर गर्यो—एउटा सेवा प्रदायक असफल हुँदा दर्जनौं ब्रोकर एकैपटक असफल हुन सक्ने अवस्था।
यसलाई ‘single point of failure’ को जोखिमका रूपमा हेर्नुपर्ने हुन्छ।
घटनापछि नियामक निकाय तथा नेप्सेबाट अध्ययन र छानबिन गर्ने कुरा उठे पनि वास्तविक समस्या के थियो, कसको कमजोरी थियो, भविष्यमा यस्तो समस्या रोक्न कस्तो संरचनागत परिवर्तन गरियो भन्ने विषयमा बजारले पर्याप्त स्पष्टता पाउन नसकेको गुनासो छ। अब नयाँ सीईओले कम्तीमा तीन प्रश्नको जवाफ खोज्नुपर्ने हुन्छ।
प्रत्येक ब्रोकरले आफ्नो TMS सञ्चालनको जिम्मेवारी आफैं लिनुपर्ने हो कि होइन? एउटै सेवा प्रदायकमा दर्जनौं ब्रोकरको प्रणाली केन्द्रित हुनु स्वीकृत मापदण्डअनुसार थियो कि थिएन? र एउटा डेटा सेन्टर वा भेन्डर असफल हुँदा बजार नै रोकिन नदिन वैकल्पिक प्रणाली किन तयार थिएन?
यसमा कुनै नियम उल्लंघन भएको पुष्टि भए सम्बन्धित पक्षमाथि कारबाही हुनुपर्छ। तर त्योभन्दा महत्वपूर्ण भविष्यको संरचना हो।
प्रत्येक ब्रोकरसँग न्यूनतम प्राविधिक क्षमता, स्पष्ट TMS सञ्चालन जिम्मेवारी, स्वतन्त्र डेटा सुरक्षा व्यवस्था, primary र disaster-recovery infrastructure तथा आकस्मिक कारोबार निरन्तरता योजना अनिवार्य गर्न सकिन्छ।
एउटा भेन्डरले सफ्टवेयर दिन सक्छ, तर सम्पूर्ण बजारको सञ्चालन क्षमता एउटा कम्पनीको डेटा सेन्टरमा बाँधिनु हुँदैन।
नयाँ CEO को परीक्षा भाषणबाट होइन, पहिलो १०० दिनबाट
नेप्सेको नयाँ सीईओका अगाडि बजार विस्तार, नयाँ उत्पादन, इन्ट्राडे कारोबार, सर्ट सेलिङ, सेक्युरिटिज लेन्डिङ एन्ड बरोइङ, मार्केट मेकिङ र प्रविधि आधुनिकीकरणजस्ता दर्जनौं एजेन्डा छन्।
तर ठूला घोषणा गर्नुअघि संस्थाको घरभित्रै सुधार आवश्यक छ।
कर्मचारी सक्षम छन् कि छैनन्? कारोबार प्रणालीको वास्तविक नियन्त्रण कसको हातमा छ? एउटा भेन्डर असफल हुँदा फेरि बजार बन्द हुन्छ कि हुँदैन?
यी तीन प्रश्नको स्पष्ट उत्तर नदिई नेप्सेको आधुनिकीकरणको चर्चा अधुरो हुनेछ।
नयाँ सीईओ ले पदभार ग्रहण गरेको पहिलो १०० दिनभित्र कर्मचारी तथा IT क्षमताको अडिट, कारोबार प्रणालीमाथिको नेप्सेको नियन्त्रणको परीक्षण र ब्रोकर TMS को single-vendor risk हटाउने स्पष्ट कार्ययोजना सार्वजनिक गर्न सके बजारले नयाँ नेतृत्वबाट परिवर्तनको संकेत पाउन सक्छ।
अन्यथा सीईओको नाम फेरिए पनि नेप्सेको पुरानो रोग उस्तै रहने जोखिम कायमै रहनेछ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।