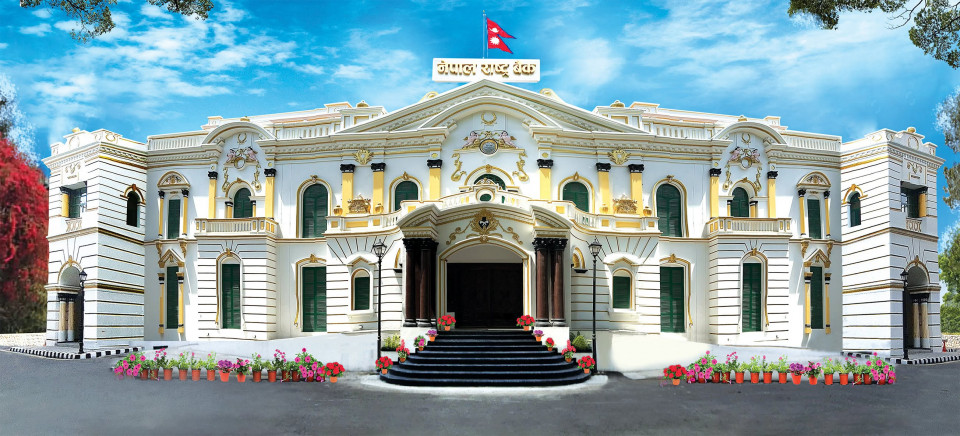

काठमाण्डौ । नेपाल राष्ट्र बैंकले बैंक तथा वित्तीय संस्थाभित्र बढ्दो खराब कर्जा, तरलता दबाब, डिजिटल ठगी, साइबर आक्रमण तथा जलवायुजन्य जोखिम नियन्त्रण गर्न विस्तृत ‘रिस्क म्यानेजमेन्ट गाइडलाइन्स–२०२६’ जारी गरेको छ।
‘क’, ‘ख’ र ‘ग’ वर्गका बैंक तथा वित्तीय संस्थालाई लक्षित नयाँ मार्गदर्शनले जोखिम व्यवस्थापनलाई सामान्य अनुपालनमा सीमित नराखी सञ्चालक समिति र उच्च व्यवस्थापनको प्रत्यक्ष जिम्मेवारी बनाएको छ।
राष्ट्र बैंकले कर्जा तथा लगानीमा मात्रै नभई तरलता, सञ्चालन, बजार, ब्याजदर, प्रविधि, सम्पत्ति शुद्धीकरण र जलवायु परिवर्तनबाट उत्पन्न जोखिमलाई एउटै समग्र संरचनाभित्र राखेर व्यवस्थापन गर्न भनेको छ।
नयाँ मार्गदर्शनअनुसार बैंक तथा वित्तीय संस्थाले कर्जा, तरलता, सञ्चालन, बजार, बैंकिङ बुकको ब्याजदर, प्रविधि र जलवायुसम्बन्धी जोखिम पहिचान गर्नुपर्नेछ। प्रत्येक क्षेत्रमा संस्थाले कति जोखिम लिन चाहेको हो भन्ने ‘रिस्क एपेटाइट’ र अधिकतम कति जोखिम सहन सक्छ भन्ने ‘रिस्क टलरेन्स’ समेत निर्धारण गर्नुपर्ने व्यवस्था गरिएको छ।
यसबाट बैंकहरूले अब नाफा र व्यवसाय विस्तारको लक्ष्य बनाउँदा त्यसबाट उत्पन्न हुन सक्ने जोखिम तथा जोखिम वहन गर्ने आफ्नो क्षमतालाई पनि सँगसँगै मूल्यांकन गर्नुपर्ने भएको छ।


जोखिम लिनेले आफ्नै जोखिम जाँच्न नपाउने
मार्गदर्शनको महत्वपूर्ण व्यवस्थामध्ये बैंक तथा वित्तीय संस्थामा स्वतन्त्र जोखिम व्यवस्थापन विभाग राख्नुपर्ने विषय हो। जोखिम सिर्जना गर्ने वा जोखिम स्वामित्व लिने व्यावसायिक इकाइलाई आफ्नै कामको अनुगमन र मूल्यांकन गर्ने जिम्मेवारी दिन नपाइने राष्ट्र बैंकले स्पष्ट पारेको छ।
स्वतन्त्र जोखिम व्यवस्थापन विभागको नेतृत्व प्रमुख जोखिम अधिकृत अर्थात् ‘चिफ रिस्क अफिसर’ (CRO)ले गर्नुपर्नेछ। CRO लाई पर्याप्त हैसियत, अधिकार र वरिष्ठता दिनुपर्ने तथा उनले सञ्चालक समिति वा सञ्चालक समितिअन्तर्गतको जोखिम व्यवस्थापन समितिमा सीधै प्रतिवेदन गर्न सक्ने व्यवस्था मिलाउनुपर्नेछ।
राष्ट्र बैंकले जोखिम व्यवस्थापनमा ‘थ्री लाइन्स अफ डिफेन्स’ मोडल अपनाउन भनेको छ। पहिलो तहमा व्यवसाय तथा सञ्चालन इकाइ, दोस्रो तहमा स्वतन्त्र जोखिम व्यवस्थापन र अनुपालन संयन्त्र तथा तेस्रो तहमा स्वतन्त्र आन्तरिक लेखापरीक्षण रहनेछ।
कर्जा प्रस्ताव तयार गर्ने, मूल्यांकन गर्ने, स्वीकृत गर्ने, रकम प्रवाह गर्ने र अनुगमन गर्ने जिम्मेवारी सम्भव भएसम्म फरक–फरक इकाइमा राख्नुपर्नेछ। साना संस्थामा एउटै इकाइले धेरै काम गर्नुपर्ने भए स्वार्थ बाझिने अवस्था नियन्त्रण गर्न पर्याप्त ‘चेक एन्ड ब्यालेन्स’ राख्नुपर्ने मार्गदर्शनमा उल्लेख छ।
खराब कर्जा लुकाउन पुनर्संरचनाको सहारा लिन नपाइने
नयाँ मार्गदर्शनले बैंकहरूलाई कर्जाको गुणस्तर बिग्रिएपछि मात्रै प्रतिक्रिया दिने प्रवृत्ति त्यागेर प्रारम्भिक चेतावनी प्रणाली विकास गर्न निर्देशन दिएको छ।
ऋणीको वित्तीय अवस्था, नगद प्रवाह, उद्योगको अवस्था, धितोको मूल्य तथा ऋण तिर्न सक्ने क्षमताको नियमित अनुगमन गर्नुपर्नेछ। समस्याग्रस्त कर्जाको पुनर्संरचना वा पुनर्तालिकीकरण वास्तविक सुधारको सम्भावनाका आधारमा मात्रै गर्नुपर्नेछ।
राष्ट्र बैंकले खराब कर्जालाई असल देखाइराख्ने उद्देश्यले पुनर्संरचना वा पुनर्तालिकीकरण गर्न नहुने स्पष्ट पारेको छ। यसले कर्जा ‘एभरग्रिनिङ’ गर्ने तथा पुरानो कर्जा असुली नभए पनि नयाँ संरचना दिएर खराब कर्जा लुकाउने प्रवृत्तिमाथि अंकुश लगाउन खोजेको देखिन्छ।
पुनर्संरचना वा पुनर्तालिकीकरणबाट समेत कर्जाको अवस्थामा सुधार नआए त्यस्तो कर्जा विशेष असुली इकाइमा पठाउनुपर्नेछ। असुलीका सबै प्रयास असफल भए कर्जा राइटअफ गर्ने तथा धितो लिलाम गर्ने प्रक्रियामा जान सकिनेछ। तर यस्तो प्रक्रिया उच्च तहको स्वीकृति, कडा अनुगमन तथा सञ्चालक समिति र राष्ट्र बैंकलाई जानकारी दिएर मात्र अघि बढाउनुपर्नेछ।
बैंकहरूले समस्याग्रस्त कर्जा पहिचान र अपेक्षित कर्जा नोक्सानी गणनाका लागि एनएफआरएस–९ तथा राष्ट्र बैंकको ‘एक्सपेक्टेड क्रेडिट लस’सम्बन्धी मार्गदर्शनअनुरूप स्पष्ट प्रोभिजनिङ पद्धति बनाउनुपर्नेछ।
नकारात्मक रेटिङ र खराब प्रचार पनि तरलता संकटको संकेत
राष्ट्र बैंकले अस्थिर तथा सीमित ठूला निक्षेपकर्तामा निर्भर रहेर तीव्र कर्जा विस्तार गर्ने बैंकलाई उच्च जोखिममा राखेको छ।
निक्षेपको अस्वाभाविक बहिर्गमन, कर्जाको गुणस्तरमा गिरावट, आम्दानी कमजोर हुनु, सम्पत्ति वा दायित्व निश्चित क्षेत्रमा केन्द्रित हुनु र ब्यालेन्ससिट बाहिर ठूलो दायित्व सिर्जना हुनुलाई तरलता संकटका प्रारम्भिक संकेत मानिएको छ।
यस्तै, तेस्रो पक्षबाट प्राप्त नकारात्मक रेटिङ तथा संस्थाका विषयमा हुने नकारात्मक प्रचारलाई समेत सम्भावित तरलता जोखिमको ‘अर्ली वार्निङ इन्डिकेटर’मा समेटिएको छ।
बैंकहरूले संस्था विशेषको संकट, समग्र बजार संकट तथा दुवै संकट एकैपटक आएमा समेत कति समयसम्म टिक्न सक्छन् भन्ने तनाव परीक्षण गर्नुपर्नेछ। आकस्मिक अवस्थामा रकम जुटाउने स्रोत र कार्ययोजनासहित ‘कन्टिन्जेन्सी फन्डिङ प्लान’ तयार गरी नियमित परीक्षण तथा अद्यावधिक गर्नुपर्ने व्यवस्था पनि गरिएको छ।
डिजिटल ठगी रोक्न छुट्टै नीति अनिवार्य
डिजिटल बैंकिङ विस्तारसँगै बढेको ठगी र साइबर जोखिमलाई राष्ट्र बैंकले विशेष प्राथमिकता दिएको छ। प्रत्येक बैंक तथा वित्तीय संस्थाले विस्तृत ‘डिजिटल फ्रड प्रिभेन्सन पोलिसी’ बनाउनुपर्नेछ।
उक्त नीतिमा डिजिटल ठगीसम्बन्धी संस्थागत निगरानी, ग्राहकको गुनासो तथा विवाद समाधान प्रणाली र ग्राहकलाई डिजिटल बैंकिङ ठगीबाट जोगाउने सञ्चालन नियन्त्रण समेट्नुपर्नेछ।
बैंकहरूले साइबर आक्रमण, डाटा चोरी, प्रणाली अवरोध, पहिचान चोरी, तेस्रो पक्षसँग सम्बन्धित जोखिम तथा नियामकीय गैरअनुपालनको नियमित मूल्यांकन गर्नुपर्नेछ। प्रणालीको कमजोरी पत्ता लगाउन ‘पेनिट्रेसन टेस्टिङ’ र ‘इथिकल ह्याकिङ’ गर्न तथा सम्भावित संकटमा प्रणाली कति बलियो छ भन्ने जाँच्न तनाव परीक्षण सञ्चालन गर्नुपर्ने व्यवस्था गरिएको छ।
रियल टाइममा साइबर जोखिम अनुगमन गर्न सेक्युरिटी इन्फर्मेसन एन्ड इभेन्ट म्यानेजमेन्ट प्रणाली, फायरवाल, घुसपैठ पहिचान प्रणाली र स्वचालित ठगी पहिचान संयन्त्र प्रयोग गर्न पनि निर्देशन दिइएको छ।
साइबर गतिविधिको वास्तविक समयमै निगरानी गर्न ‘सेक्युरिटी अपरेसन सेन्टर’ स्थापना गर्नुपर्ने तथा साइबर आक्रमण हुँदा तत्काल परिचालन हुने छुट्टै ‘साइबर सेक्युरिटी इन्सिडेन्ट रेस्पोन्स टिम’ बनाउनुपर्ने व्यवस्था छ।
एआई प्रयोग गर्न पाइने, जोखिमको जिम्मा बैंककै
राष्ट्र बैंकले बैंकिङ प्रणालीमा आर्टिफिसियल इन्टेलिजेन्स र मेसिन लर्निङको प्रयोगलाई स्वीकार गर्दै यसको नैतिक तथा जिम्मेवार प्रयोग सुनिश्चित गर्न भनेको छ।
ग्राहकको कारोबारमा शंकास्पद गतिविधि तथा सम्पत्ति शुद्धीकरणका संकेत पत्ता लगाउन एआई र मेसिन लर्निङ प्रयोग गर्न प्रोत्साहन गरिएको छ। तर एआई प्रयोगबाट सिर्जना हुन सक्ने डाटा गोपनीयता, गलत निर्णय, साइबर सुरक्षा तथा अन्य अतिरिक्त जोखिम पहिचान र नियन्त्रण गर्ने दायित्व सम्बन्धित संस्थाकै हुने मार्गदर्शनमा उल्लेख छ।
मर्जरपछि कर्मचारीमाथि विभेद गर्न नपाइने
राष्ट्र बैंकले मर्जर तथा प्राप्तिपछि कर्मचारी व्यवस्थापनका नाममा हुने असमान व्यवहारलाई समेत सञ्चालन जोखिमसँग जोडेको छ।
मर्जर वा प्राप्तिमा गएका वित्तीय संस्थाले संयुक्त कारोबार सञ्चालन गर्दा कर्मचारीको हित र कल्याणलाई उचित रूपमा सम्बोधन गर्नुपर्नेछ। कर्मचारी कटौती, स्वैच्छिक अवकाश योजना, सेवा–सुविधा, प्रोत्साहन तथा सीप अभाव पूर्तिका योजना समानुपातिक र गैरविभेदकारी हुनुपर्ने व्यवस्था गरिएको छ।
यसले मर्जरपछि एउटा संस्थाबाट आएका कर्मचारीलाई अवसर, जिम्मेवारी, बढुवा तथा सेवा–सुविधामा विभेद गर्ने अभ्यासमाथि समेत नियामकीय निगरानी बढाउने देखिएको छ।
हरेक बैंकमा जलवायु जोखिम समिति
राष्ट्र बैंकले बाढी, पहिरो, खडेरी तथा अन्य चरम मौसमी घटनाले बैंकको कर्जा, धितो, भौतिक सम्पत्ति र सञ्चालन निरन्तरतामा पार्ने प्रभावलाई औपचारिक बैंकिङ जोखिमका रूपमा स्वीकार गरेको छ।
बैंक तथा वित्तीय संस्थाले त्रैमासिक रूपमा बैठक बस्ने जलवायु जोखिम समिति गठन गर्नुपर्नेछ। समितिले जलवायु तथा वातावरणीय जोखिमसम्बन्धी नीति तयार गरी सञ्चालक समितिलाई सुझाव दिनेछ।
बैंकहरूले कृषि, ऊर्जा, पूर्वाधार तथा वातावरणीय रूपमा संवेदनशील क्षेत्रमा रहेको कर्जा तथा लगानीको जोखिम मूल्यांकन गर्नुपर्नेछ। बाढी, पहिरो वा अन्य विपद्को उच्च जोखिममा रहेका धितो तथा भौतिक सम्पत्तिको ‘क्लाइमेट भल्नरेबिलिटी एसेसमेन्ट’ गर्न पनि प्रोत्साहन गरिएको छ।
छोटो, मध्यम तथा दीर्घकालीन प्रभाव समेटेर वार्षिक रूपमा जलवायु परिदृश्य विश्लेषण र तनाव परीक्षण गर्न सकिनेछ। जलवायुजन्य संकटमा बैंकिङ सेवा निरन्तर राख्न आकस्मिक योजना तयार गरी नियमित परीक्षण तथा अद्यावधिक गर्नुपर्नेछ।
जोखिमको अन्तिम जवाफ सञ्चालक समितिले दिनुपर्ने
नयाँ मार्गदर्शनले बैंकको जोखिम व्यवस्थापनमा कर्मचारी वा एउटा विभागलाई मात्र जिम्मेवार बनाएर सञ्चालक समिति उम्किन नसक्ने स्पष्ट सन्देश दिएको छ।
संस्थाले कति र कस्तो जोखिम लिने भन्ने निर्धारण गर्ने, जोखिम सहनसीमा स्वीकृत गर्ने, आवश्यक बजेट तथा दक्ष जनशक्ति उपलब्ध गराउने र नियन्त्रण प्रणाली प्रभावकारी भए–नभएको अनुगमन गर्ने अन्तिम जिम्मेवारी सञ्चालक समितिकै हुनेछ।
यसरी राष्ट्र बैंकले नाफा र व्यवसाय विस्तारको दबाबमा जोखिमपूर्ण कर्जा प्रवाह गर्ने, समस्याग्रस्त कर्जा लुकाउने, कमजोर साइबर सुरक्षामै डिजिटल कारोबार बढाउने तथा सम्भावित संकटको पूर्वतयारी नगर्ने बैंकिङ प्रवृत्तिमाथि संस्थागत नियन्त्रणको नयाँ घेरा खडा गरेको छ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।