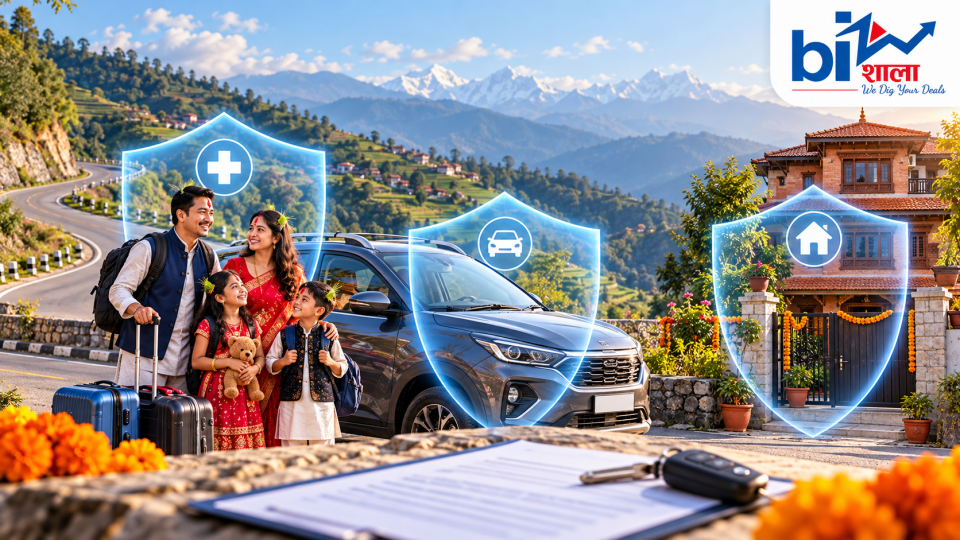

काठमाण्डौ । दशैंमा गाउँ जाने तयारी छ। टिकट काटिसकियो, गाडीको सर्भिसिङ भयो, घरका ढोकामा लगाउने ताल्चा पनि तयार छ। तर यात्राअघि अर्को महत्वपूर्ण हिसाब बाँकी हुन सक्छ—दुर्घटना भयो, गाडीमा क्षति पुग्यो वा फर्किँदा घरका सामान चोरी भएको भेटियो भने आर्थिक भार कसले बेहोर्छ ?
यहीँ काम आउन सक्छ बीमा। तर ‘बीमा गरेको छु’ भन्ने जानकारीले मात्रै वास्तविक सुरक्षा स्पष्ट हुँदैन। कुन व्यक्ति, कुन सम्पत्ति र कुन जोखिम बीमामा समेटिएको छ भन्ने बुझ्नुपर्छ।
दशैं यात्राको तयारीमा आफ्नो र परिवारको दुर्घटना सुरक्षा, सवारीको क्षति तथा दायित्व र खाली छोडिने घरको संरक्षण छुट्टाछुट्टै हेर्न आवश्यक छ।
दुर्घटना बीमा छ भन्दैमा उपचारको सबै खर्च उठ्दैन
व्यक्तिगत दुर्घटना बीमाले बीमालेखअनुसार दुर्घटनाबाट हुने मृत्यु, स्थायी पूर्ण वा आंशिक अशक्ततालगायत अवस्थामा सुविधा दिन सक्छ। केही योजनामा अस्थायी अशक्तता वा दुर्घटनाको उपचार खर्च पनि समेटिएको हुन्छ। तर प्रत्येक सुविधाको सीमा र सर्त फरक हुन सक्छ।
त्यसैले ठूलो बीमांक देखेर उपचारको सम्पूर्ण बिल भुक्तानी हुन्छ भन्ने ठान्नु हुँदैन। मृत्यु वा अशक्तताको सुविधा र उपचार खर्चको सीमा एउटै नहुन सक्छ।
यात्राअघि बीमकसँग स्पष्ट सोध्न सकिन्छ-परिवारका को–को सदस्य समेटिएका छन् ? दुर्घटनाको उपचार खर्च कति सीमासम्म पाइन्छ ? अस्पताल भर्ना हुनुपर्ने सर्त छ कि छैन ? जीवन बीमामा दुर्घटनासम्बन्धी अतिरिक्त सुविधा छ भने त्यसले वास्तवमा के समेट्छ ?
तेस्रो पक्ष बीमा र आफ्नै गाडीको सुरक्षा फरक हुन्
गाडीको बीमा नवीकरण भएको छ भन्दैमा दुर्घटनापछि आफ्नै सवारी मर्मतको खर्च पाइन्छ भन्ने हुँदैन।
तेस्रो पक्ष दायित्व बीमाले सवारीको प्रयोगबाट अरू व्यक्तिलाई भएको शारीरिक क्षति वा अरूको सम्पत्तिमा पुगेको क्षतिसँग सम्बन्धित दायित्व समेट्छ। आफ्नै गाडीको दुर्घटनाजन्य क्षति, आगलागी वा चोरीजस्ता जोखिमका लागि व्यापक अर्थात् ‘कम्प्रिहेन्सिभ’ कभरेज आवश्यक पर्न सक्छ। अन्तिम सुरक्षा भने बीमालेखमै निर्भर हुन्छ।
यात्रामा निस्कनुअघि म्यादसँगै चालक, यात्रु र आफ्नै सवारीको कभरेज हेर्नुपर्छ। बीमा सुरु र समाप्त हुने मिति स्पष्ट राख्नु पनि उत्तिकै आवश्यक छ।
‘कम्प्रिहेन्सिभ’ भए पनि सबै रकम भुक्तानी नहुन सक्छ
व्यापक बीमा भएको अवस्थामा समेत प्रत्येक क्षतिको शतप्रतिशत रकम पाइन्छ भन्ने अनुमान नगर्नुहोस्। बीमितले आफैं बेहोर्नुपर्ने हिस्सा, मूल्यह्रास, उपसीमा वा बहिष्करण लागू हुन्छ कि हुँदैन भनेर सोध्नुपर्छ।
उदाहरणका लागि, मर्मतको अनुमानित बिल र बीमकले स्वीकार गर्ने दाबी रकम फरक हुन सक्छ। त्यसैले प्रिमियम तुलना गर्दा दाबीको बेला आफ्नो खल्तीबाट कति तिर्नुपर्ने हुन सक्छ भन्ने पनि बुझ्नु उपयोगी हुन्छ।
लामो यात्राअघि गाडीको ब्रेक, टायर र बत्ती जाँच्नु तथा चालकले पर्याप्त आराम गर्नु बीमासँगै अपनाउनुपर्ने आधारभूत तयारी हुन्।
दुर्घटनापछि पहिलो काम उद्धार, त्यसपछि सूचना र प्रमाण
दुर्घटना भएमा घाइतेको उद्धार, उपचार र थप दुर्घटना रोक्ने काम प्राथमिकतामा पर्छ। त्यसपछि सुरक्षित अवस्थामा घटनास्थल, सवारीको क्षति र सम्बन्धित विवरणको फोटो वा भिडियो राख्न सकिन्छ।
प्रहरी तथा बीमकलाई आवश्यक सूचना दिनुहोस्। नेपाल बीमा प्राधिकरणले बीमित सम्पत्तिमा क्षति भए बीमकलाई तुरुन्त जानकारी दिन र थप नोक्सानी हुनबाट जोगाउने प्रयास गर्न सुझाएको छ।
आपत्कालीन उद्धार वा थप क्षति रोक्ने आवश्यक कामबाहेक विस्तृत मर्मत सुरु गर्नुअघि बीमकको प्रक्रिया बुझ्नु उचित हुन्छ। सर्भेयरको निरीक्षण, मर्मत अनुमान र कागजातबारे पहिल्यै जानकारी लिँदा दाबी सहज बनाउन मद्दत पुग्छ।
उपचारका बिल, चिकित्सकीय विवरण, प्रहरीसम्बन्धी कागजात र मर्मतका प्रमाण सुरक्षित राख्नुहोस्। मागिने कागजात घटनाको प्रकृति र बीमालेखअनुसार फरक हुन सक्छन्।
घरमा ताल्चा लाग्छ, जोखिममा लाग्दैन
दशैंमा घर खाली छोड्दा आगलागी, विद्युतीय गडबडी, प्राकृतिक विपद् वा चोरीको चिन्ता रहन्छ। सम्पत्ति बीमाले आगलागी, भूकम्प, बाढीपहिरोलगायत जोखिममा बीमालेखअनुसार आर्थिक सुरक्षा दिन सक्छ।
तर भवनको बीमा र घरभित्रका सामानको बीमा एउटै होइन। घरको संरचना समेटिएको बीमामा फर्निचर, टेलिभिजन, ल्यापटप वा अन्य सामग्री पनि समावेश छन् कि छैनन् भनेर हेर्नुपर्छ।
चोरीको जोखिम छुट्टै समेटिएको छ कि छैन, कस्ता घटनालाई चोरीको दाबी मानिन्छ र नगद वा गहनामा के सीमा लागू हुन्छ भन्ने स्पष्ट पार्नुपर्छ। घर लामो समय खाली रहने भए त्यसबारे बीमकलाई जानकारी दिनुपर्ने कुनै सर्त छ कि छैन भनेर पनि सोध्नुहोस्।
कम प्रिमियमका लागि घरको मूल्य कम देखाउँदा समस्या
बीमाशुल्क घटाउन सम्पत्तिको मूल्य वास्तविकभन्दा कम देखाउने निर्णय दाबीको समयमा महँगो पर्न सक्छ।
नेपाल बीमा प्राधिकरणले सम्पत्तिको वास्तविक मूल्यभन्दा कम वा बढी मूल्यमा बीमा गर्दा दाबीमा समस्या उत्पन्न हुने स्पष्ट पारेको छ। त्यसैले भवन र बीमा गरिने सामानको उपयुक्त मूल्यांकनबारे बीमकसँग छलफल गर्नुपर्छ।
घरभित्रका महत्वपूर्ण सामानको सूची, फोटो र उपलब्ध खरिद प्रमाण सुरक्षित राख्नु पनि उपयोगी तयारी हो।
घर छोड्नुअघि बीमासँगै सावधानी
अनावश्यक विद्युतीय उपकरणको प्लग निकाल्ने, ग्यास सुरक्षित रूपमा बन्द गर्ने, ढोका–झ्याल जाँच्ने र विश्वासिलो व्यक्तिलाई आवश्यक सम्पर्क दिनेजस्ता काम छुटाउनु हुँदैन।
घर खाली रहेको जानकारी सामाजिक सञ्जालमा सार्वजनिक नगर्ने र मूल्यवान सामग्री सुरक्षित स्थानमा राख्ने सावधानी पनि अपनाउन सकिन्छ। बीमा भएको अवस्थामा समेत क्षति रोक्ने प्रयास आवश्यक हुन्छ।
यात्राको मोबाइल फोल्डरमा बीमाका कागजात पनि राख्नुस्
टिकट र होटल बुकिङसँगै बीमालेखको डिजिटल प्रति, पोलिसी नम्बर, बीमकको दाबी सम्पर्क र सम्बन्धित कागजात मोबाइलमा सुरक्षित राख्न सकिन्छ। परिवारको अर्को सदस्यलाई पनि त्यसको जानकारी दिनुहोस्।
बीमा किन्दा वा नवीकरण गर्दा प्रिमियमसँगै पाँच प्रश्नको उत्तर लिनुपर्छ-के समेटिन्छ, के समेटिँदैन, कति सीमासम्म पाइन्छ, आफैंले कति बेहोर्नुपर्छ र दाबी कसरी गर्ने ?
दशैं यात्राको सुरक्षा गन्तव्यसम्म पुग्ने तयारीमा मात्र सीमित छैन। बाटोमा परिवार, सँगै लगेको सवारी र पछाडि छोडिएको घर-तीनैको जोखिम बुझेर निस्कँदा अप्रत्याशित घटनाको आर्थिक असर सामना गर्ने आधार बलियो हुन्छ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।