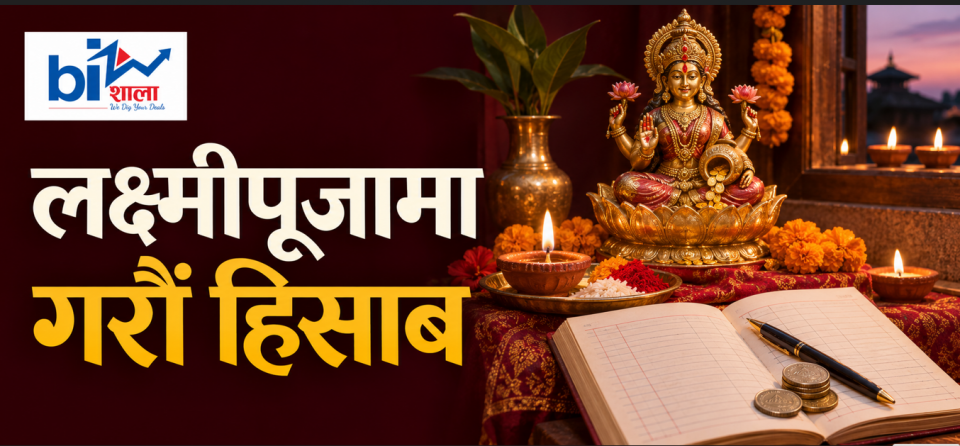

काठमाण्डौ । आज साँझ घरका मूलढोकामा दियो बल्नेछन्। धन र समृद्धिकी देवी महालक्ष्मीको पूजा गर्न कतै नगद र गरगहना राखिनेछन्, कतै व्यापारका हिसाबकिताब पनि पूजामा चढाइनेछन्। लक्ष्मीपूजाको यही चलनले घरको अर्थतन्त्रबारे एउटा प्रश्न सोध्ने अवसर दिन्छ। अघिल्लो तिहारदेखि यो तिहारसम्म हामीले कति कमायौं, कति जोगायौं र ऋण कटाउँदा हाम्रो सम्पत्ति कति बढ्यो ?
लक्ष्मीपूजा आस्थाको पर्व हो। यसलाई घरायसी अर्थतन्त्रसँग जोडेर हेर्दा समृद्धिको व्यावहारिक अर्थ खुल्छ। नियमित आम्दानी होस्, अप्ठ्यारो पर्दा महँगो ऋण खोज्न नपरोस् र भविष्यका लागि छुट्याएको पैसा समयसँगै बढ्दै जाओस्। यी तीनै कामका लागि वर्षभरि फरक–फरक निर्णय लिनुपर्छ। त्यसको सुरुवात तिहारको खर्चबाटै गर्न सकिन्छ।
चाडको खर्च अर्को महिनाको बोझ नबनोस्
फूल, बत्ती, मिठाई, भाइमसला, उपहार र यात्राको खर्च छुट्टाछुट्टै हेर्दा सानो लाग्न सक्छ। सबै जोडेर हेर्दा मात्रै तिहारको वास्तविक खर्च देखिन्छ। किनमेलअघि कुल सीमा तोक्ने र त्यसबाट घरभाडा, विद्यालय शुल्क वा ऋणको किस्ताका लागि राखेको पैसा अलग गर्ने हो भने चाडपछि बजेट सम्हाल्न सजिलो हुन्छ। यसपालिको वास्तविक खर्च टिपेर राख्दा अर्को तिहारका लागि महिनैपिच्छे कति छुट्याउने भन्ने आधार पनि बन्छ। नेपाल राष्ट्र बैंकको वित्तीय साक्षरता सन्दर्भ पुस्तकले पारिवारिक बजेटलाई खर्चमा प्राथमिकता तोक्ने र बचत गर्न सकिने रकम पहिचान गर्ने साधनका रूपमा प्रस्तुत गरेको छ।
बढी कमाउन सीप र बजार दुवै हेर्नुपर्छ
घरको आम्दानी बढाउने बाटो पेशाअनुसार फरक हुन्छ। जागिरेले आफूले सिक्न चाहेको सीपको माग रोजगारीका विज्ञापनमा हेर्न सक्छ। साना व्यवसायीले धेरै बिक्री हुने सामानमध्ये कुनमा खर्च कटाउँदा बढी नाफा बाँकी रहन्छ भन्ने हिसाब निकाल्न सक्छ। घरबाट सेवा वा उत्पादन बेच्न चाहनेले ठूलो खर्च गर्नुअघि केही ग्राहकबाट सानो अर्डर लिएर माग जाँच्न सक्छ।
उदाहरणका लागि, तिहारमा सेलरोटी बेचेर २० हजार रुपैयाँ उठ्यो भने त्यो बिक्री रकम हो। चामल, तेल, ग्यास, प्याकिङ, ढुवानी र आफ्नै श्रमको लागत छुट्याएपछि कति बाँकी रह्यो भन्ने हिसाबले अर्को अर्डर कुन मूल्यमा लिने र व्यवसाय बढाउने कि घटाउने भन्ने निर्णय गर्न मद्दत गर्छ। त्यही हिसाबबाट व्यवसायमा फेरि हाल्न मिल्ने रकम पनि छुट्याउन सकिन्छ।
बचतलाई महिनाको सुरुमै ठाउँ दिनुहोस्
तलब वा रेमिट्यान्स आएपछि घरका अनिवार्य खर्च र किस्ता हिसाब गरेर सम्भव रकम छुट्टै खातामा सार्न सकिन्छ। आम्दानी अनियमित छ भने पैसा आएको बेला आफ्नो क्षमताअनुसार केही हिस्सा छुट्याउने तरिका बढी व्यावहारिक हुन्छ। घरको आवश्यक खर्च नै धान्न मुस्किल भएको अवस्थामा बचतको निश्चित प्रतिशत तोक्नुभन्दा आम्दानी र खर्चबीचको घाटा कति छ भन्ने पहिचान गर्नु पहिलो काम हुन्छ।
सुरुको बचतलाई आकस्मिक कोष बनाउन सकिन्छ। उपचार, रोजगारी गुम्दा वा व्यवसाय केही समय रोकिँदा चलाउन मिल्ने यो रकम सजिलै निकाल्न सकिने खातामा राख्दा काम लाग्छ। घरको अनिवार्य खर्च महिनाको ३० हजार रुपैयाँ छ भने सुरुमा एक महिनाको खर्च बराबर रकम जुटाउने लक्ष्य राख्न सकिन्छ। त्यसपछि आम्दानी कति नियमित छ र परिवारमा कति जना त्यसमा निर्भर छन् भन्ने आधारमा कोष बढाउन सकिन्छ।
महँगो ऋण घटाउँदा पनि सम्पत्ति बढ्छ
समयमै नतिरेको क्रेडिट कार्डको बिल वा चर्को ब्याजको सापटीले महिनैपिच्छे बचत गर्ने क्षमता घटाउँछ। सबै ऋणका अनिवार्य किस्ता समयमै तिर्दै थप रकम सबैभन्दा महँगो ऋण घटाउन लगाउँदा आगामी ब्याजको भार कम हुन्छ। ऋण समयअगावै चुक्ता गर्दा शुल्क लाग्ने भए त्यो रकम पनि हिसाबमा राख्नुपर्छ।
घरको आर्थिक प्रगति नाप्ने एउटा सरल उपाय खुद सम्पत्ति हो। नगद, निक्षेप, लगानी र घरजग्गाको अनुमानित मूल्य जोडेर त्यसबाट तिर्न बाँकी ऋण घटाउँदा खुद सम्पत्ति निस्कन्छ। एउटा परिवारको कुल सम्पत्ति २० लाख रुपैयाँ र बाँकी ऋण ८ लाख रुपैयाँ छ भने खुद सम्पत्ति १२ लाख रुपैयाँ हुन्छ। अर्को तिहारमा यही हिसाब दोहोर्याउँदा नयाँ सम्पत्ति किनेको र पुरानो ऋण घटाएको असर एउटै अंकमा देखिन्छ।
लगानी छान्नुअघि पैसा कहिले चाहिन्छ भनेर हेर्नुहोस्
आउँदो शैक्षिक सत्रको शुल्क तिर्न राखेको रकम र दस वर्षपछि चाहिने रकमको काम फरक छ। छिट्टै चाहिने पैसा सजिलै निकाल्न मिल्ने बचत खातामा वा चाहिने मितिसँग मिल्ने मुद्दती निक्षेपमा राख्न सकिन्छ। लामो समयका लागि छुट्याएको रकममा भने जोखिम वहन गर्ने क्षमताअनुसार निक्षेप, ऋणपत्र, सामूहिक लगानी कोष र सेयरजस्ता विकल्प विचार गर्न सकिन्छ। रकम एउटै कम्पनी, क्षेत्र वा सम्पत्तिमा थुपार्दा त्यसमा आएको गिरावटले पूरै लगानीमा ठूलो असर पार्न सक्छ। विभिन्न विकल्पमा बाँड्दा एउटै लगानीमाथिको निर्भरता घट्छ।
सेयर किन्दा कम्पनीको नाफा, ऋण, नगद प्रवाह र अहिले तिर्न लागेको मूल्य हेर्नुपर्छ। सार्वजनिक निष्कासनमा विवरणपत्र पढ्दा कम्पनीको अवस्था र जोखिम बुझ्न मद्दत मिल्छ। सामूहिक लगानी कोषमा शुल्क, लगानी नीति र रकम फिर्ता लिने प्रक्रिया हेर्नुपर्छ। कसैले छोटो समयमा अस्वाभाविक रूपमा उच्च प्रतिफलको ग्यारेन्टी दिए पैसा पठाउनुअघि संस्था र प्रस्तावबारे सम्बन्धित नियामकको आधिकारिक माध्यमबाट जाँच गर्नुपर्छ। नेपाल धितोपत्र बोर्डले हल्ला र प्रचारको भरमा निर्णय नगर्न लगानीकर्तालाई सुझाएको छ।
सानो रकमले पनि वर्षभरिमा आकार लिन्छ
महिनाको २ हजार रुपैयाँ छुट्याउँदा वर्षमा २४ हजार र पाँच वर्षमा १ लाख २० हजार रुपैयाँ आफ्नै योगदानबाट जम्मा हुन्छ। यो ब्याज वा लगानीको प्रतिफल जोड्नुअघिको हिसाब हो। कमाएको ब्याज वा लाभांश फेरि लगानी गर्दा त्यस रकमबाट पनि भविष्यमा आम्दानी हुने सम्भावना रहन्छ। लगानीको वास्तविक नतिजा भने प्रतिफलसँगै शुल्क, कर र महँगीले निर्धारण गर्छ।
आज साँझ दियो बालेपछि घरमा दस मिनेट हिसाबका लागि छुट्याउन सकिन्छ। हातमा र खातामा कति छ, कति ऋण बाँकी छ र अर्को तिहारसम्म कुन एउटा लक्ष्य पूरा गर्ने भनेर लेखौं। कसैका लागि त्यो लक्ष्य चर्को ब्याजको सापटी सक्ने हुन सक्छ। कसैका लागि एक महिनाको खर्च बराबर आकस्मिक कोष बनाउने वा कमाइ बढाउने सीप सिक्ने। अर्को लक्ष्मीपूजामा यही पाना पल्टाउँदा घरको आर्थिक अवस्था कहाँबाट कहाँ पुग्यो भन्ने देखिनेछ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।