
काठमाण्डौ । संसारकै सबैभन्दा विकसित वित्तीय प्रणालीमध्ये एक मानिने अमेरिकामा एउटा ठूलो बैंकमाथि वित्तीय अपराध नियन्त्रणमा गम्भीर कमजोरी गरेको आरोपमा अर्बौं डलरको कारबाही भएको छ।
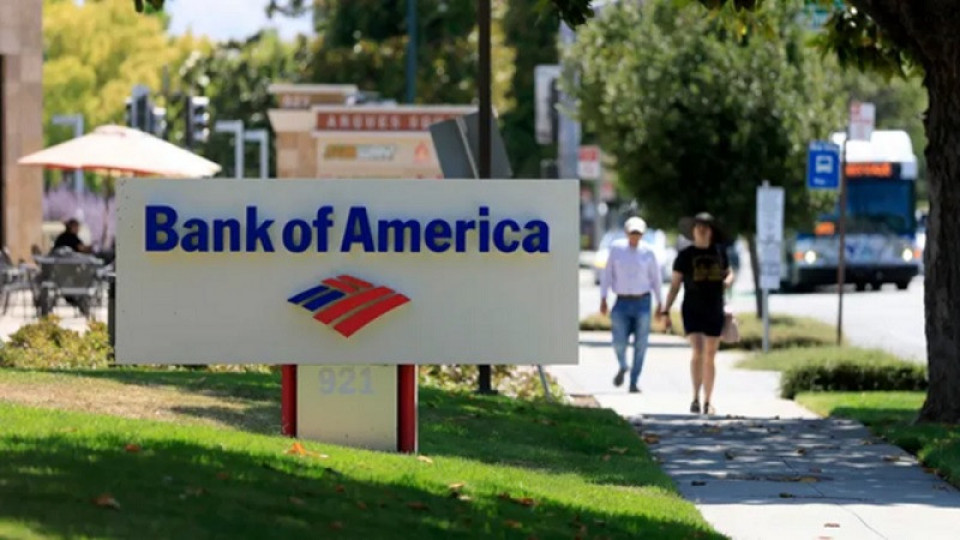
अमेरिकाको दोस्रो ठूलो बैंक ‘बैंक अफ अमेरिका’माथि शंकास्पद कारोबार पहिचान, निगरानी र प्रतिवेदन प्रणाली प्रभावकारी बनाउन नसकेको भन्दै नियामक निकायहरूले १ अर्ब २१ करोड अमेरिकी डलरभन्दा बढीको कारबाही गरेका हुन्।
प्रकरणको गम्भीरता जरिवानाको आकारमा मात्रै सीमित छैन। बैंकले ५ अर्ब डलरभन्दा बढीका शंकास्पद कारोबार समयमै सम्बन्धित निकायमा रिपोर्ट गर्न नसकेको अमेरिकी अधिकारीहरूको निष्कर्ष छ।
अझ चिन्ताजनक पक्ष के देखिएको छ भने बैंकलाई आफ्नै कारोबार निगरानी प्रणालीमा कमजोरी रहेको वर्षौंदेखि जानकारी भए पनि त्यसलाई पर्याप्त रूपमा सुधार नगरिएको नियामकको आरोप छ।
५ अर्ब डलरभन्दा बढीको कारोबार ‘राडार’बाट बाहिर
बैंक तथा वित्तीय संस्थाको जिम्मेवारी निक्षेप संकलन र भुक्तानीमा मात्रै सीमित हुँदैन। बैंकिङ प्रणालीलाई अवैध सम्पत्ति, ठगी, आतंकवादी वित्तपोषण वा अन्य वित्तीय अपराधका लागि प्रयोग हुन नदिनु पनि बैंकको कानुनी दायित्व हो।
यसका लागि बैंकले ग्राहकको पहिचान, कारोबारको प्रकृति, पैसाको स्रोत र असामान्य कारोबारको ढाँचा निरन्तर निगरानी गर्नुपर्छ।
अमेरिकामा शंकास्पद गतिविधि देखिएमा ‘सस्पिसियस एक्टिभिटी रिपोर्ट’ अर्थात् SAR सम्बन्धित वित्तीय अपराध निगरानी निकायमा बुझाउनुपर्ने हुन्छ।
तर बैंक अफ अमेरिकाले ५ अर्ब डलरभन्दा बढीको सम्भावित शंकास्पद कारोबार समयमै रिपोर्ट नगरेको पाइएको छ।
त्यसमध्ये १ अर्ब डलरभन्दा बढीको कारोबार राष्ट्रिय सुरक्षा तथा उच्च प्राथमिकताका वित्तीय जोखिमसँग जोडिएको बताइएको छ। यसमा चिनियाँ अवैध मुद्रा स्थानान्तरण सञ्जाल, ठगी र अमेरिकाको दक्षिणपश्चिमी सीमासँग सम्बन्धित सम्भावित अवैध वित्तीय गतिविधिसमेत समावेश थिए।
समस्या सफ्टवेयरमा मात्रै थिएन
नियामकको अनुसन्धानले बैंकको कमजोरीलाई तीन तहमा देखाएको छ।
पहिलो, कारोबार निगरानी प्रणाली अपेक्षाकृत कमजोर थियो। ठूलो परिमाणमा कारोबार गर्ने बैंकले जोखिमयुक्त कारोबार छुट्याउन प्रयोग गरेको प्रणालीले पर्याप्त रूपमा काम नगर्दा धेरै शंकास्पद गतिविधि ढिलो पहिचान भएका थिए।
दोस्रो, कमजोरी थाहा हुँदाहुँदै सुधार पर्याप्त भएन। बैंकलाई आफ्नो वित्तीय अपराध नियन्त्रण संयन्त्र कमजोर रहेको जानकारी पहिलेदेखि नै थियो। नियामकले सन् २०२४ मै सुधारका लागि निर्देशन दिएको भए पनि त्यसपछि समेत प्रमुख समस्या कायम रहेको बताइएको छ।
तेस्रो, उच्च जोखिमका ग्राहकको जाँच र अनुपालन क्षमतामाथि प्रश्न उठेको छ। केही ग्राहकका कारोबारमा बारम्बार चेतावनी आए पनि आवश्यक अनुसन्धान र निर्णय समयमै नभएको नियामकको निष्कर्ष छ।
शंकास्पद ग्राहकलाई किन जोगाइयो ?
यो प्रकरणको सबैभन्दा संवेदनशील पाटो उच्च जोखिमयुक्त ग्राहकसँग बैंकले अपनाएको व्यवहार हो।
नियामकको आदेशअनुसार एक ग्राहकको कारोबार ठगीसम्बन्धी गतिविधिसँग पटक–पटक जोडिएको थियो। उक्त ग्राहकबारे १०० भन्दा बढी आन्तरिक अनुपालनसम्बन्धी मुद्दा उठेको र अनुसन्धान निकायबाट समेत बारम्बार चासो देखाइएको थियो।
तर त्यसपछि पनि खाता तत्काल बन्द नगरिएको र ग्राहकलाई निरन्तरता दिन बैंकभित्रकै केही व्यावसायिक पक्षबाट प्रयास भएको आरोप छ।
यसले बैंकिङ क्षेत्रभित्र सधैं रहने एउटा गम्भीर द्वन्द्वलाई सतहमा ल्याएको छ—आम्दानी दिने ग्राहक जोगाउने कि जोखिम देखिएपछि सम्बन्ध तोड्ने ?
अनुपालन विभागले जोखिम देखाए पनि व्यवसाय विस्तारको दबाब हाबी भयो भने त्यसको मूल्य अन्ततः संस्थाले नै चुकाउनुपर्ने यो प्रकरणले देखाएको छ।
इतिहासकै ठूलो कारबाहीमध्ये एक
अमेरिकी मुद्रा नियन्त्रक कार्यालयले मात्रै बैंकमाथि ७५ करोड डलरको कारबाही गरेको छ, जुन उक्त निकायको इतिहासकै सबैभन्दा ठूलो जरिवानामध्ये एक हो।
समग्र कारबाहीलाई अमेरिकी अर्थ मन्त्रालयले आफ्नो इतिहासका ठूला वित्तीय अपराध नियन्त्रणसम्बन्धी कारबाहीमध्ये एक भनेको छ।
अब बैंकले पुराना कारोबारसमेत पुनःपरीक्षण गर्नुपर्नेछ। यसका लागि स्वतन्त्र तेस्रो पक्षको सहयोगमा पहिले छुटेका वा पर्याप्त रूपमा अनुसन्धान नभएका कारोबार पहिचान गरी आवश्यक रिपोर्ट बुझाउनुपर्नेछ।
साथै ग्राहक पहिचान, कारोबार निगरानी, विदेशी बैंकका प्रतिनिधि खाताको जोखिम व्यवस्थापन, डेटा प्रणाली र वित्तीय अपराध नियन्त्रण संयन्त्रको स्वतन्त्र समीक्षा गर्नुपर्नेछ।

नेपाली बैंकका लागि के छ पाठ ?
यो प्रकरण नेपालका बैंक तथा वित्तीय संस्थाका लागि पनि सामान्य समाचार मात्र होइन, गम्भीर चेतावनी हो।
नेपालमा पनि बैंकहरूलाई ग्राहक पहिचान, शंकास्पद कारोबार निगरानी तथा आवश्यक प्रतिवेदन गर्ने दायित्व नेपाल राष्ट्र बैंकले तोकेको छ।
तर बैंकले ‘AML सफ्टवेयर’ जडान गरेको हुनु मात्रै पर्याप्त हुँदैन। उक्त प्रणालीले देखाएको जोखिमलाई कर्मचारीले कसरी विश्लेषण गर्छन्, अनुपालन विभाग कति स्वतन्त्र छ र व्यवस्थापनले त्यसलाई कति गम्भीरतापूर्वक लिन्छ भन्ने कुरा अझ महत्वपूर्ण हुन्छ।
नेपालमा पनि प्रश्न उठाउनुपर्ने विषय यही हो—कुनै ठूलो ग्राहकबाट असामान्य कारोबार दोहोरिरहँदा अनुपालन विभागको चेतावनीमाथि व्यवसायिक दबाब हाबी त हुँदैन ? जोखिमयुक्त ग्राहकबाट आउने आम्दानीका कारण खाता बन्द गर्ने निर्णय लम्ब्याइँदैन ? शंकास्पद कारोबारको विवरण ढिलो पठाइएमा त्यसको व्यक्तिगत जिम्मेवारी कसले लिन्छ ?
अर्को गम्भीर प्रश्न नियामकीय निर्देशनको कार्यान्वयन हो। नियामकले सुधार गर्न भनेपछि बैंकले ‘कागजी सुधार’ मात्र गर्छ कि प्रणाली वास्तवमै परिवर्तन गर्छ ? त्यसको स्वतन्त्र परीक्षण कति प्रभावकारी छ ?
बैंक अफ अमेरिकामाथिको कारबाहीले एउटा सन्देश स्पष्ट रूपमा दिएको छ—ठूलो पूँजी, अत्याधुनिक प्रविधि, उच्च नाफा र बलियो ब्रान्डले मात्रै बैंकलाई सुरक्षित बनाउँदैन।
अनुपालन कमजोर भयो, चेतावनी बेवास्ता गरियो र व्यवसायिक हितलाई जोखिम व्यवस्थापनभन्दा माथि राखियो भने विश्वकै ठूलो बैंक पनि नियामकीय कारबाहीबाट जोगिन सक्दैन।
नेपालका बैंकका लागि पनि पाठ यही हो—नाफाभन्दा माथि अनुपालन, ग्राहकभन्दा माथि प्रणालीगत सुरक्षा र व्यवसायभन्दा माथि बैंकिङ प्रणालीप्रतिको विश्वास राख्न नसकिए जोखिम एक दिन ब्यालेन्ससिटभन्दा ठूलो बन्न सक्छ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।