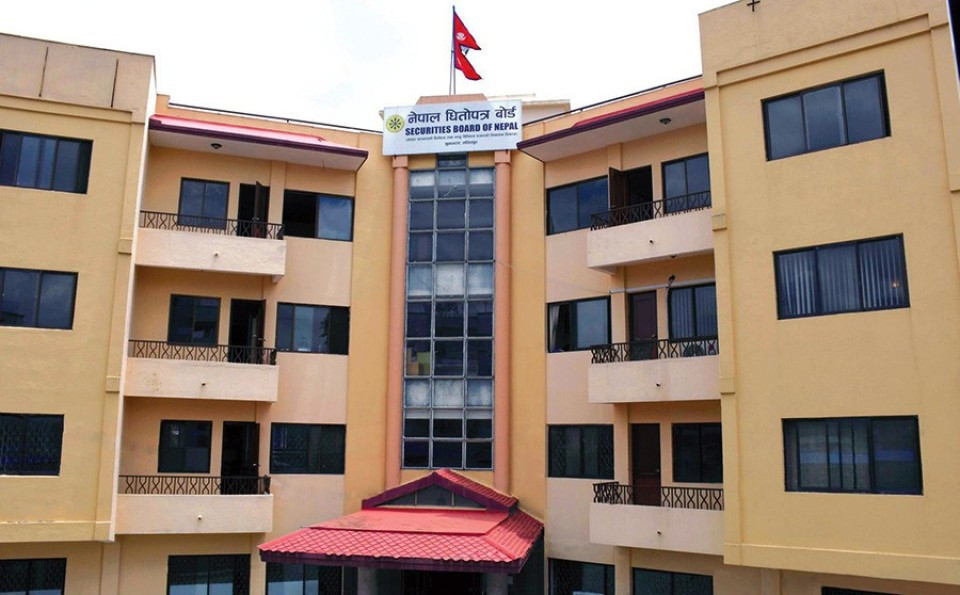

काठमाडौं । नेपाल धितोपत्र बोर्ड (सेबोन)ले पूँजी बजारमा संस्थागत लगानीकर्ताको सहभागिता बढाउने उद्देश्यले ‘संस्थागत लगानीकर्ता नीति, २०८३’ सार्वजनिक परामर्शका लागि ल्याएको छ। सरकारको पूँजी बजार सुदृढीकरण तथा पुनरुत्थान कार्ययोजनाअनुसार तयार गरिएको नीतिले हाल व्यक्तिगत लगानीकर्ताको बाहुल्य रहेको बजारलाई क्रमशः संस्थागत सहभागितासहितको सन्तुलित बजारमा रूपान्तरण गर्ने लक्ष्य लिएको छ।
नीतिमा वाणिज्य बैंक, विकास बैंक, वित्त कम्पनी, कर्मचारी सञ्चय कोष, नागरिक लगानी कोष, सामाजिक सुरक्षा कोष, बीमा कम्पनी, सामूहिक लगानी कोष, लगानी कम्पनी, विदेशी संस्थागत लगानीकर्ता तथा अन्य योग्य संस्थालाई छुट्टाछुट्टै वर्गमा राखेर पूँजी बजारमा सहभागी गराउने प्रस्ताव गरिएको छ।
एउटै कम्पनीमा अधिकतम ३–५ प्रतिशतसम्म लगानी
प्रस्तावित नीतिअनुसार कुनै एक सूचीकृत कम्पनीमा संस्थागत लगानीकर्ताको लगानी कुल लगानी सम्पत्तिको अधिकतम ३ देखि ५ प्रतिशतभित्र सीमित गर्ने प्रारम्भिक व्यवस्था प्रस्ताव गरिएको छ। त्यस्तै, एउटै क्षेत्रमा अत्यधिक लगानी केन्द्रित हुन नदिन इक्विटी पोर्टफोलियोको कुनै एक क्षेत्रमा अधिकतम २० देखि २५ प्रतिशतसम्मको सीमा प्रस्ताव गरिएको छ।
रणनीतिक सम्पत्ति बाँडफाँटतर्फ सूचीकृत धितोपत्रमा १५–३० प्रतिशत, सरकारी धितोपत्रमा २०–३० प्रतिशत, बैंक मुद्दती निक्षेपमा १०–२० प्रतिशत, संस्थागत बन्ड तथा डिबेन्चरमा १०–२० प्रतिशत, सामूहिक लगानी कोष तथा ईटीएफमा ५–१० प्रतिशत र पूर्वाधार तथा परियोजना धितोपत्रमा ५–१० प्रतिशतसम्म लगानी गर्न सकिने प्रारम्भिक ढाँचा प्रस्ताव गरिएको छ। यी सीमा भने अन्तिम नभई नियामकले संस्था विशेषको दायित्व, तरलता, भुक्तानी क्षमता र प्रणालीगत जोखिमका आधारमा निर्धारण गर्ने उल्लेख छ।
सर्ट सेलिङ र सेयर सापटीको व्यवस्था
नीतिले संस्थागत लगानीकर्तालाई धितोपत्र सापटी तथा उधारो कारोबार (Securities Lending and Borrowing) मा प्रमुख आपूर्तिकर्ताका रूपमा विकास गर्ने प्रस्ताव गरेको छ। कर्मचारी सञ्चय कोष, नागरिक लगानी कोष, सामाजिक सुरक्षा कोष, बीमा कम्पनी तथा म्युचुअल फन्डले दीर्घकालीन होल्डिङमा रहेका सेयर स्वीकृत संयन्त्रमार्फत सापटी दिन सक्ने व्यवस्था गर्न खोजिएको छ।
संस्थागत लगानीकर्तालाई प्रारम्भिक चरणमा कभर्ड सर्ट सेलिङमा सहभागी गराउने प्रस्ताव छ। तर अनावृत सर्ट सेलिङ (Naked Short Selling) भने निषेध गरिनेछ। सर्ट सेलिङका लागि सेयर सापटीको पुष्टि, धितो, मार्जिन, पोजिसन लिमिट तथा दैनिक विवरण अनिवार्य गर्ने प्रस्ताव गरिएको छ।
त्यस्तै, सीमित अन्तरदिवसीय कारोबारसमेत अनुमति दिन सकिने प्रस्ताव छ। तर अत्यधिक कारोबार, बजार हेरफेर, कृत्रिम मूल्य उतारचढाव तथा सट्टेबाजीजन्य गतिविधिमा रोक लगाइनेछ।
मार्जिन ट्रेडिङमा तत्काल खुला नहुने
संस्थागत लगानीकर्तालाई प्रारम्भिक चरणमै मार्जिनमा आधारित सट्टेबाजीपूर्ण कारोबार गर्न भने अनुमति नदिने प्रस्ताव छ। स्वीकृत मार्जिन लेन्डिङ, पोर्टफोलियोमा आधारित फाइनान्सिङ तथा धितोपत्र धितोमा कर्जा दिने प्रणाली पूर्ण रूपमा सञ्चालनमा आएपछि मात्र योग्य संस्थागत लगानीकर्तालाई छुट्टै मापदण्डमा यस्तो सुविधा दिन सकिने उल्लेख छ।

बजार निर्माता बनाउने तयारी
सेबोनले योग्य संस्थागत लगानीकर्तालाई भविष्यमा ‘मार्केट मेकर’का रूपमा विकास गर्ने प्रस्ताव पनि गरेको छ। विशेषगरी एसएमई धितोपत्र, संस्थागत बन्ड, ईटीएफ, नयाँ सूचीकृत तथा न्यून तरलता भएका धितोपत्रमा उनीहरूलाई बजार निर्माताको भूमिका दिन सकिने नीति छ।
बैंक, बीमा र ठूला कोषलाई छुट्टाछुट्टै व्यवस्था
जीवन बीमा कम्पनीलाई दीर्घकालीन बन्ड, इक्विटी, पूर्वाधार तथा लाभांश दिने धितोपत्रमा तुलनात्मक रूपमा बढी लगानी गर्न सक्ने व्यवस्था प्रस्ताव गरिएको छ। निर्जीवन बीमा कम्पनीलाई भने तरल धितोपत्र, सरकारी धितोपत्र तथा अल्प/मध्यकालीन फिक्स्ड इन्कममा प्राथमिकता दिने नीति छ।
कर्मचारी सञ्चय कोष, नागरिक लगानी कोष र सामाजिक सुरक्षा कोषलाई दीर्घकालीन संस्थागत लगानीकर्ताका रूपमा वर्गीकरण गर्दै उनीहरूको लगानीमा लाभग्राहीको सुरक्षा, दीर्घकालीन प्रतिफल, दायित्व मिलान र तरलतालाई प्राथमिकता दिने उल्लेख छ।
१२ महिनाको पाइलट, ३६ महिनामा विकसित संस्थागत बजार
नीति कार्यान्वयनका लागि चरणबद्ध योजना प्रस्ताव गरिएको छ। प्रारम्भिक १२ महिनामा वाणिज्य बैंक, बीमा कम्पनी, कर्मचारी सञ्चय कोष, नागरिक लगानी कोष, सामाजिक सुरक्षा कोष र म्युचुअल फन्डलाई समेटेर परीक्षणात्मक कार्यक्रम सञ्चालन गर्ने प्रस्ताव छ।
त्यसपछि १२ देखि २४ महिनामा धितोपत्र सापटी तथा उधारो, कभर्ड सर्ट सेलिङ र बजार निर्माता व्यवस्था विस्तार गर्ने तथा २४ देखि ३६ महिनाभित्र ईटीएफ, इन्डेक्स आधारित उपकरण, रियल इस्टेट इन्भेस्टमेन्ट ट्रस्ट (REITs) र अन्य परिष्कृत संस्थागत लगानी रणनीति विकास गर्ने लक्ष्य राखिएको छ।
सेबोनको दीर्घकालीन लक्ष्य आगामी पाँच वर्षमा नेपालको पूँजी बजारलाई ‘व्यक्तिगत लगानीकर्ता बाहुल्य बजार’बाट ‘सन्तुलित व्यक्तिगत–संस्थागत सहभागी बजार’मा रूपान्तरण गर्नु हो।
समग्रमा प्रस्तावित नीतिले संस्थागत पूँजी, दीर्घकालीन बचत तथा व्यावसायिक लगानी व्यवस्थापनलाई सेयर बजारसँग जोड्दै बजारको गहिराइ, तरलता, मूल्य खोज, सुशासन र स्थायित्व बढाउने लक्ष्य लिएको छ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।