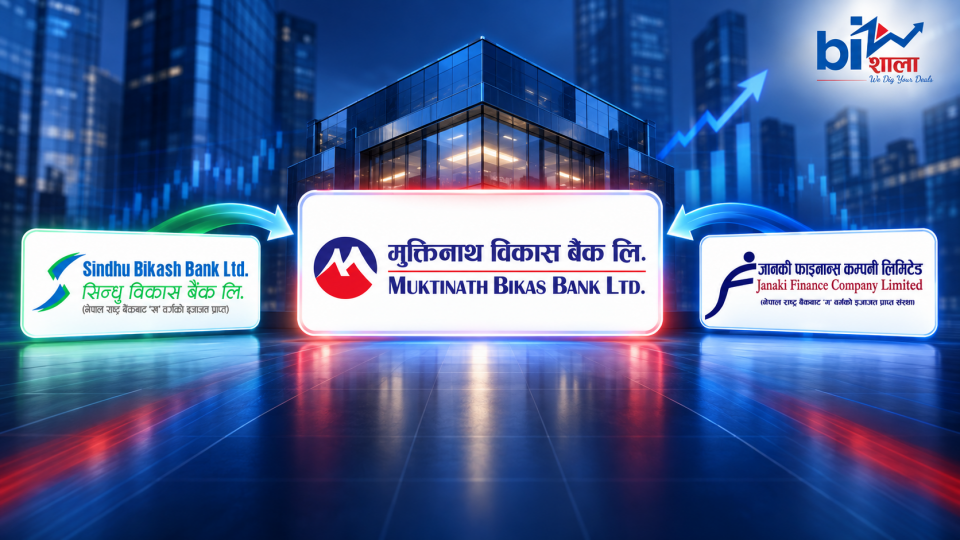

काठमाण्डौ । मुक्तिनाथ विकास बैंकसँग प्राप्ति तथा मर्जर प्रक्रियामा जाने सम्झौता गरेका सिन्धु विकास बैंक र जानकी फाइनान्स दुवैले चालु आर्थिक वर्षको पहिलो महिना घाटाबाट सुरु गरेका छन्।
नेपाल राष्ट्र बैंकले सार्वजनिक गरेको साउन महिनाको बैंकिङ तथा वित्तीय तथ्यांकअनुसार सिन्धु विकास बैंकले ३८ लाख ३० हजार रुपैयाँ र जानकी फाइनान्सले ३१ लाख ९० हजार रुपैयाँ खुद घाटा व्यहोरेका छन्।
नाफा–घाटाको अंकमा दुवै संस्था उस्तै देखिए पनि सम्पत्तिको गुणस्तरका आधारमा जानकी फाइनान्सको अवस्था सिन्धुको तुलनामा निकै गम्भीर छ। जानकीको पूँजीकोष नै ऋणात्मक बनेको छ भने कुल कर्जाको करिब ६१ प्रतिशत बराबर रकम कर्जा नोक्सानी व्यवस्थामा राखिएको छ।
ब्याज सस्पेन्स, उठ्न बाँकी ब्याज, गैरबैंकिङ सम्पत्ति र सञ्चित नोक्सानीका सूचकले पनि जानकी फाइनान्सको वासलातमा गहिरो समस्या देखाउँछन्।

सिन्धु विकास बैंकलाई पहिलो महिनामै घाटा
सिन्धु विकास बैंकले साउनमा २ करोड ५३ लाख रुपैयाँ ब्याज आम्दानी गरेको छ। बैंकको ब्याज खर्च १ करोड ७२ लाख रुपैयाँ रहेकाले खुद ब्याज आम्दानी करिब ८२ लाख रुपैयाँ मात्रै भएको छ।
बैंकले कर्मचारी खर्चमा ७७ लाख ७० हजार र कार्यालय सञ्चालनमा ५४ लाख ७० हजार रुपैयाँ खर्च गरेको छ। सञ्चालन खर्च धान्न खुद ब्याज आम्दानी अपर्याप्त भएपछि सिन्धु पहिलो महिनामै ३८ लाख ३० हजार रुपैयाँ घाटामा गएको देखिन्छ।
साउन मसान्तसम्म सिन्धुसँग ५ अर्ब २७ करोड ६३ लाख रुपैयाँ निक्षेप छ भने ३ अर्ब ४५ करोड ३१ लाख रुपैयाँ कर्जा प्रवाह गरेको छ। साधारण कर्जा–निक्षेप अनुपात करिब ६५.४५ प्रतिशत मात्रै छ।
यसले सिन्धुको समस्या स्रोत अभाव वा अत्यधिक कर्जा विस्तारभन्दा पनि कर्जाबाट पर्याप्त आम्दानी गर्न नसक्नु र सञ्चालन खर्च धान्न नसक्नुसँग सम्बन्धित रहेको देखाउँछ।
सिन्धुको ५.६६ प्रतिशत कर्जा नोक्सानी व्यवस्थामा
सिन्धु विकास बैंकले साउन मसान्तसम्म १९ करोड ५३ लाख रुपैयाँ कर्जा नोक्सानी व्यवस्था कायम गरेको छ। यो बैंकको कुल कर्जाको करिब ५.६६ प्रतिशत हो।
बैंकको ब्याज सस्पेन्स खातामा ७ करोड ६२ लाख रुपैयाँ छ, जुन कुल कर्जाको २.२१ प्रतिशत बराबर हुन्छ। त्यस्तै, उठ्न बाँकी ब्याज १० करोड ८३ लाख रुपैयाँ अर्थात् कुल कर्जाको ३.१४ प्रतिशत छ।
बैंकसँग ११ करोड २९ लाख रुपैयाँ गैरबैंकिङ सम्पत्ति छ। यो कुल कर्जाको ३.२७ प्रतिशत बराबर हो।
गैरबैंकिङ सम्पत्ति भन्नाले ऋणीबाट कर्जा असुल हुन नसकेपछि बैंकले सकार गरेका घरजग्गा तथा अन्य सम्पत्ति बुझिन्छ। सिन्धुको कर्जाको आकारको तुलनामा यस्तो सम्पत्ति सामान्यभन्दा ठूलो देखिन्छ।

सञ्चित घाटाले सिन्धुको पूँजी कमजोर
सिन्धु विकास बैंकको चुक्तापूँजी ५५ करोड ७५ लाख रुपैयाँ छ। तर बैंकको सञ्चित आम्दानी २४ करोड १४ लाख रुपैयाँ ऋणात्मक छ।
सञ्चित घाटा चुक्तापूँजीको करिब ४३.३ प्रतिशत बराबर हो। यही कारण बैंकको समग्र पूँजीकोष ५३ करोड ४२ लाख रुपैयाँमा सीमित छ।
सिन्धुको पहिलो महिनाको घाटा रकम ठूलो नभए पनि पुरानो सञ्चित घाटा, कर्जा नोक्सानी व्यवस्था, ब्याज सस्पेन्स र गैरबैंकिङ सम्पत्ति एकैसाथ हेर्दा बैंकको सम्पत्तिको गुणस्तर सहज अवस्थामा रहेको देखिँदैन।
जानकी फाइनान्सको अवस्था झन् भयावह
जानकी फाइनान्सले साउनमा १ करोड २२ लाख रुपैयाँ ब्याज आम्दानी गरेको छ। तर ब्याज खर्च १ करोड २७ लाख रुपैयाँ छ।
अर्थात् फाइनान्सको ब्याज आम्दानीले निक्षेपको ब्याज खर्चसमेत धान्न सकेको छैन। साउनमा जानकीको खुद ब्याज आम्दानी करिब ५ लाख रुपैयाँ ऋणात्मक छ।
संस्थाले कुल १ करोड ५५ लाख रुपैयाँ आम्दानी गरे पनि ३१ लाख ९० हजार रुपैयाँ खुद घाटा व्यहोरेको छ। आर्थिक वर्षको पहिलो महिनामै मुख्य बैंकिङ कारोबारबाट नकारात्मक प्रतिफल देखिनु संस्थाको आम्दानी क्षमताका लागि गम्भीर संकेत हो।
२ अर्ब कर्जामा १.२७ अर्ब नोक्सानी व्यवस्था
जानकी फाइनान्सले २ अर्ब ९ करोड ९१ लाख रुपैयाँ कर्जा प्रवाह गरेको छ। तर कर्जा नोक्सानी व्यवस्थाबापत १ अर्ब २७ करोड ३९ लाख रुपैयाँ छुट्याइएको छ।
यो कुल कर्जाको करिब ६०.६९ प्रतिशत बराबर हो।
यति ठूलो कर्जा नोक्सानी व्यवस्था सामान्य कर्जा पोर्टफोलियोको संकेत होइन। यसले जानकीको कर्जाको ठूलो हिस्सा समस्याग्रस्त, जोखिमयुक्त वा गम्भीर प्रोभिजनिङ आवश्यक पर्ने अवस्थामा रहेको संकेत गर्छ।
उच्च प्रोभिजनले संस्था सम्भावित नोक्सानीविरुद्ध केही हदसम्म सुरक्षित बन्न खोजेको देखाए पनि यसको आधारमा रहेको कर्जा पोर्टफोलियोको गुणस्तर अत्यन्त कमजोर भएको संकेतलाई नजरअन्दाज गर्न सकिँदैन।
एक तिहाइभन्दा बढी कर्जाको ब्याज सस्पेन्समा
जानकी फाइनान्सको ब्याज सस्पेन्स खातामा ७५ करोड ८८ लाख रुपैयाँ छ। यो कुल कर्जाको ३६.१५ प्रतिशत बराबर हो।
संस्थाको उठ्न बाँकी ब्याज पनि ७५ करोड ८८ लाख रुपैयाँ छ। यसको अर्थ संस्थाले प्रवाह गरेको कर्जाको ठूलो हिस्साबाट नियमित रूपमा नगद ब्याज उठाउन नसकेको देखिन्छ।
ब्याज सस्पेन्समा रहेको रकम संस्थाको तत्काल आम्दानी मान्न मिल्दैन। ऋणीबाट नगदमा असुल नभएसम्म यस्तो ब्याजले संस्थाको नाफा वा नगद प्रवाहमा योगदान गर्दैन।
कुल कर्जाको एक तिहाइभन्दा बढी बराबर ब्याज सस्पेन्स हुनु जानकीको कर्जा असुली क्षमतामाथि गम्भीर प्रश्न उठाउने सूचक हो।
गैरबैंकिङ सम्पत्ति पनि उच्च
जानकी फाइनान्ससँग १८ करोड ४७ लाख रुपैयाँ गैरबैंकिङ सम्पत्ति छ। यो कुल कर्जाको करिब ८.८० प्रतिशत हो।
ऋणीले कर्जा नतिरेपछि संस्था धितो सकार्न बाध्य हुँदा गैरबैंकिङ सम्पत्ति सिर्जना हुन्छ। यस्तो सम्पत्तिबाट नियमित ब्याज आम्दानी हुँदैन र बिक्री नभएसम्म रकम नगदमा परिणत पनि हुँदैन।
गैरबैंकिङ सम्पत्तिको उच्च अनुपातले जानकीले नगदमा कर्जा असुल गर्न नसकी धितो सकार्नुपरेको समस्या ठूलो रहेको देखाउँछ।
जानकीको पूँजीकोष नै ऋणात्मक
जानकी फाइनान्सको चुक्तापूँजी ६९ करोड ५ लाख रुपैयाँ छ। तर सञ्चित नोक्सानी १ अर्ब १६ करोड ९६ लाख रुपैयाँ पुगेको छ।
सञ्चित नोक्सानी चुक्तापूँजीको करिब १६९ प्रतिशत बराबर छ। यसले संस्थाको चुक्तापूँजी मात्रै होइन, जगेडा कोषको ठूलो हिस्सा पनि क्षयीकरण गरेको छ।
राष्ट्र बैंकको तथ्यांकअनुसार साउन मसान्तसम्म जानकीको समग्र पूँजीकोष ४ करोड ८२ लाख रुपैयाँ ऋणात्मक छ। कुनै वित्तीय संस्थाको पूँजीकोष ऋणात्मक हुनु त्यसको वित्तीय स्वास्थ्यका लागि अत्यन्त गम्भीर अवस्था हो।
संस्थासँग २ अर्ब २२ करोड ७१ लाख रुपैयाँ निक्षेप छ भने २ अर्ब ९ करोड ९१ लाख रुपैयाँ कर्जा छ। साधारण कर्जा–निक्षेप अनुपात करिब ९४.२५ प्रतिशत पुगेको छ।
यसले संस्थासँग नयाँ कर्जा विस्तार वा तरलता व्यवस्थापनका लागि सहज ठाउँ नरहेको संकेत गर्छ।
मुक्तिनाथलाई जानकीको भारी बढी
मुक्तिनाथ विकास बैंकले सिन्धु विकास बैंक र जानकी फाइनान्सलाई गाभ्ने प्रक्रिया सफल भएमा उसले शाखा, ग्राहक र व्यवसाय मात्रै प्राप्त गर्ने छैन। यी संस्थाका समस्याग्रस्त कर्जा, गैरबैंकिङ सम्पत्ति, सञ्चित घाटा र पूँजीसम्बन्धी दायित्वसमेत सम्हाल्नुपर्नेछ।
सिन्धुको समस्या व्यवस्थापनयोग्य देखिए पनि जानकीको वासलात सफा गर्न ठूलो कर्जा असुली, सम्पत्ति बिक्री, पूँजी समायोजन र नियामकीय सहुलियत आवश्यक पर्न सक्छ।
प्राप्ति अनुपात अर्थात् स्वाप रेसियो निर्धारण गर्दा जानकीको ऋणात्मक पूँजीकोष, १ अर्ब १७ करोड रुपैयाँ सञ्चित नोक्सानी र १ अर्ब २७ करोड रुपैयाँ कर्जा नोक्सानी व्यवस्थाले निर्णायक भूमिका खेल्ने देखिन्छ।


प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।