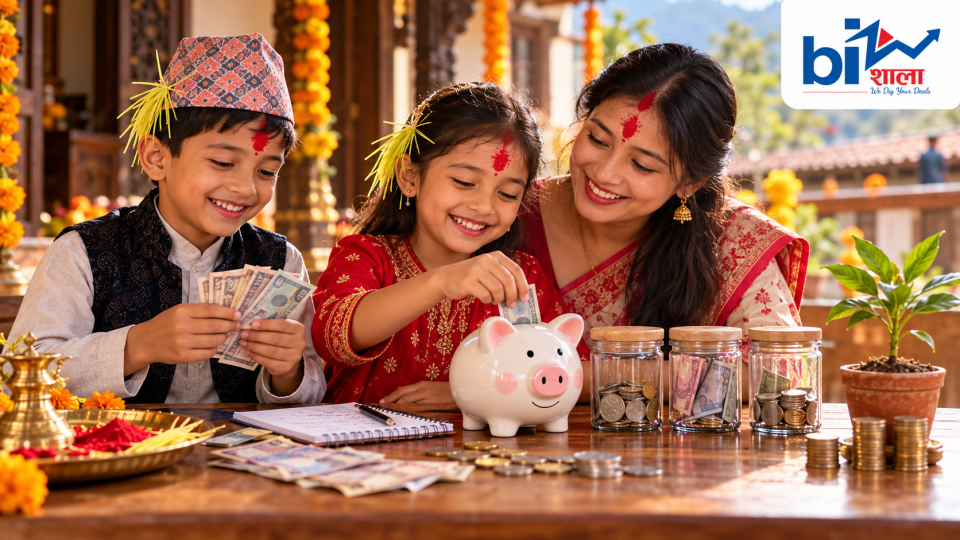

काठमाण्डौ । टीका सकिएपछि बालबालिकाबीच प्रायः एउटै प्रश्न चल्छ—‘तिम्रो दक्षिणा कति भयो ?’ कसैले नोट गन्छन्, कसैले किन्न मन लागेको खेलौनाको हिसाब निकाल्छन्। अभिभावकका लागि भने यही क्षण अर्को प्रश्न सोध्ने अवसर हो-‘अब यो पैसा के गर्ने ?’
यो प्रश्नबाट सुरु भएको सानो संवाद बालबालिकाको जीवनभर काम लाग्ने वित्तीय शिक्षाको आधार बन्न सक्छ। किनकि पैसा चिन्नु र पैसा चलाउन जान्नु फरक कुरा हुन्। दशैंको दक्षिणाले उनीहरूलाई रकम गन्न मात्र होइन, छनोट गर्न, केही इच्छा पछि सार्न र भविष्यका लागि योजना बनाउन सिकाउने अवसर दिन्छ।
तर त्यसका लागि दक्षिणा अभिभावकको खल्तीमा थन्क्याइदिनु वा बालबालिकालाई सबै रकम एकैपटक खर्च गर्न दिनु पर्याप्त हुँदैन। उनीहरूलाई निर्णयमा सहभागी गराउनुपर्छ।
पहिलो पाठ : खर्च गर्नुअघि छनोट गर्न सिकाऔँ
बालबालिकाले दक्षिणाबाट केही किन्न चाहनु स्वाभाविक हो। आफ्नो रोजाइको वस्तु किन्दाको खुसी पनि पैसासँग जोडिएको महत्वपूर्ण अनुभव हो। वित्तीय शिक्षाको सुरुआत त्यो खुसी रोक्ने प्रयासबाट गर्नु आवश्यक छैन।
बरु उनीहरूलाई किन्न मन लागेका वस्तुको सूची बनाउन लगाउन सकिन्छ। त्यसपछि सँगै बसेर छलफल गरौँ- कुन अहिले चाहिन्छ ? कुन केही समयपछि किन्दा हुन्छ ? उस्तै उपयोग हुने अर्को वस्तु सस्तोमा पाइन्छ कि ?
उदाहरणका लागि, नयाँ झोला र खेलौना दुवै किन्न मन लागेको छ, तर रकम एउटाका लागि मात्र पुग्छ भने प्राथमिकता छुट्याउने जिम्मा बच्चालाई नै दिन सकिन्छ। अभिभावकले विकल्प बुझाइदिने र निर्णयको कारण सुन्ने अभ्यास उपयोगी हुन्छ।
यसरी बच्चाले ‘पैसा पुगे किनिहाल्ने’ बानीसँगै अर्को कुरा पनि सिक्छ-एउटा वस्तु छान्दा अर्को इच्छा केही समयका लागि छोड्नुपर्ने हुन सक्छ।
दोस्रो पाठ : बचतलाई बाँकी पैसा होइन, पहिल्यै छुट्याउने रकम बनाऔँ
सबै खर्च गरेपछि बचेको रकम मात्र बचत गर्ने हो भने बचत नहुन पनि सक्छ। त्यसैले दक्षिणा गन्नेबित्तिकै त्यसको केही हिस्सा छुट्याउने अभ्यास गराउन सकिन्छ।
सुरुआतमा तीनवटा खाम वा खुत्रुके उपयोगी हुन सक्छन्- ‘अहिले खर्च गर्ने’, ‘लक्ष्यका लागि बचाउने’ र ‘भविष्यका लागि राख्ने’।
कुन भागमा कति राख्ने भन्ने एउटै अनिवार्य अनुपात हुँदैन। बच्चाको उमेर, आवश्यकता र परिवारको अवस्थाअनुसार सँगै निर्णय गर्न सकिन्छ। मुख्य कुरा, रकम बाँड्नुको कारण बच्चाले बुझ्नु हो।
बचतलाई स्पष्ट लक्ष्यसँग जोड्दा अभ्यास अझ अर्थपूर्ण हुन्छ। ‘पैसा बचाऊ’ भन्नुभन्दा ‘तिमीलाई चाहिएको साइकलका लागि कति पुगेन ?’ भन्ने प्रश्नले बच्चालाई हिसाब गर्न प्रेरित गर्छ।
नोटबुकमा लक्ष्यको नाम, आवश्यक रकम र अहिलेसम्म जम्मा भएको रकम लेख्न लगाउन सकिन्छ। प्रत्येकपटक रकम थपिँदा बच्चाले आफ्नो लक्ष्य नजिकिएको देख्छ। यसले पर्खन सक्ने धैर्य र नियमितताको महत्व बुझाउन मद्दत गर्छ।
तेस्रो पाठ : पैसा बढ्ने सम्भावनासँगै जोखिम पनि बुझाऔँ
अलि ठूला बालबालिकासँग बचत र लगानीबीचको आधारभूत फरकबारे कुराकानी गर्न सकिन्छ। तत्काल आवश्यक नपर्ने रकमलाई भविष्यको उद्देश्यसँग कसरी जोड्ने भन्नेबाट संवाद सुरु गर्न सकिन्छ।
यहाँ पहिलो पाठ ‘कति नाफा आउँछ’ भन्ने हुनु हुँदैन। पैसा कहिले चाहिन्छ, बीचमा निकाल्न मिल्छ कि मिल्दैन, कुनै शुल्क लाग्छ कि लाग्दैन र रकम घट्ने सम्भावना छ कि छैन भन्ने प्रश्न पनि उत्तिकै महत्वपूर्ण हुन्छन्।
बचतमा ब्याज कसरी थपिन्छ भन्ने कुरा सरल हिसाबबाट बुझाउन सकिन्छ। तर लगानीको प्रतिफल सधैं निश्चित हुँदैन भन्ने कुरा पनि सँगै सिकाउनुपर्छ। ‘छिट्टै पैसा दोब्बर’ बनाउने आकर्षणभन्दा बुझेर निर्णय गर्ने बानी विकास गर्नु यो उमेरको ठूलो उपलब्धि हो।
दक्षिणा बच्चाको, निर्णयमा साथ अभिभावकको
‘म राखिदिन्छु, पछि दिउँला’ भन्दै सबै दक्षिणा आफैंसँग राख्ने चलन धेरै घरमा छ। रकम सुरक्षित भए पनि त्यसको हिसाब बच्चालाई थाहा भएन भने उसले पैसा व्यवस्थापन गर्ने अवसर पाउँदैन।
अभिभावकले रकम राख्नुपरे पनि कति राखिएको छ, कहाँ राखिएको छ र के प्रयोजनका लागि हो भन्ने स्पष्ट पार्न सकिन्छ। बच्चाले हिसाब सोध्दा जानकारी दिनु र खर्चबारे सँगै निर्णय गर्नुले विश्वास बढाउँछ।
साथै, प्रत्येक सानो खर्चलाई गल्ती ठहर गर्नु पनि उचित हुँदैन। सीमित रकमभित्र गरेको कुनै खरिद पछि मन परेन भने त्यसलाई अर्को निर्णय सुधार्ने अवसर बनाउन सकिन्छ- ‘अर्कोपटक किन्नुअघि के सोच्ने ?’
दक्षिणाको हिसाबसँगै मेहनतको मूल्य
दक्षिणा उपहार हो, नियमित आम्दानी होइन। यही फरक बुझाउँदै अभिभावकले आफ्नो काम र घरका सामान्य खर्चबारे उमेरअनुसार जानकारी दिन सक्छन्।
खाद्यान्न, विद्यालय, बिजुली वा यातायातमा रकम छुट्याउनुपर्छ भन्ने उदाहरणले परिवारले पनि प्राथमिकता मिलाउनुपर्ने कुरा बुझाउँछ। यस्तो संवादको उद्देश्य बच्चालाई आर्थिक चिन्ता बोकाउनु नभई पैसा सीमित हुन्छ र त्यसको प्रयोगमा छनोट गर्नुपर्छ भन्ने सिकाउनु हो।
दक्षिणा कति आयो, कति खर्च भयो र कति बाँकी छ भन्ने छोटो विवरण बच्चालाई आफैं लेख्न लगाउँदा यी सबै पाठ व्यवहारमा जोडिन्छन्।
दशैंपछि दक्षिणा सकिन सक्छ। तर त्यसबाट सिकेको सोचेर खर्च गर्ने, लक्ष्य बनाएर बचाउने र बुझेर निर्णय गर्ने बानी लामो समय रहन सक्छ। यसपालि टीकासँगै बालबालिकालाई दिन सकिने अर्को उपहार यही हो-पैसा चलाउने सीप।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।