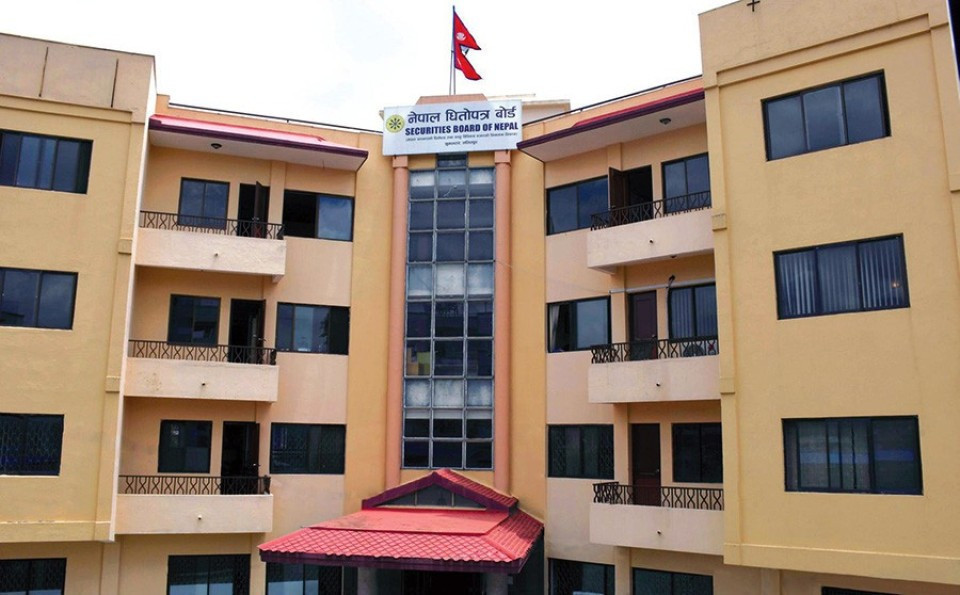

काठमाण्डौ । नेपाल धितोपत्र बोर्ड (सेबोन)ले प्राइभेट इक्विटी तथा भेन्चर क्यापिटल (PEVC) बजारलाई परम्परागत ‘कोष दर्ता र अनुमति’को चरणबाट निकालेर जोखिममा आधारित नियमन, संस्थागत पूँजी परिचालन र सार्वजनिक सेयर बजारसँग प्रत्यक्ष जोड्ने गरी दोस्रो चरणको नियामकीय सुधारको खाका अघि सारेको छ।
सेबोनले सार्वजनिक गरेको ‘नेपालमा प्राइभेट इक्विटी तथा भेन्चर क्यापिटल पारिस्थितिक प्रणालीको मूल्यांकन तथा नियामकीय सुधारसम्बन्धी अध्ययन, २०८३’ ले अब PEVC लाई केवल विशिष्टीकृत लगानी कोषका रूपमा नभई स्टार्टअप, एसएमई, उत्पादनमूलक उद्योग, विदेशी लगानी र अन्ततः आईपीओसम्म कम्पनी पुर्याउने पूँजी परिचालन प्रणालीका रूपमा विकास गर्नुपर्ने निष्कर्ष निकालेको छ।
हाल सेबोनबाट १९ वटा Specialized Investment Fund Manager ले अनुमति पाइसकेका छन्। बोर्डको अध्ययनअनुसार दर्ता भएका कोषहरूले करिब ४८ अर्ब रुपैयाँभन्दा बढी पूँजी परिचालन गर्न सक्ने अवस्था बनिसकेको छ।
अध्ययनले अबको PEVC बजारलाई ‘Institution Building Stage’ बाट ‘Market Deepening and Economic Impact Stage’ मा लैजानुपर्ने उल्लेख गरेको छ। अर्थात् अब नियामकको ध्यान फन्ड म्यानेजरको संख्या बढाउनुभन्दा वास्तविक लगानी, रोजगारी, उत्पादन, कम्पनीको वृद्धि, सफल एक्जिट र सार्वजनिक पूँजीबजारमा प्रवेश गराउनेतर्फ केन्द्रित हुनुपर्ने देखिएको छ।
PEVC लगानी गरेका कम्पनीलाई IPO मा छुट्टै सहजीकरण
अध्ययनको सबैभन्दा महत्वपूर्ण प्रस्तावमध्ये एउटा ‘PEVC-backed IPO Facilitation Framework’ हो।
PEVC को लगानी रहेका कम्पनीलाई भविष्यमा आईपीओमा लैजाँदा पूर्वसूचीकरण मूल्यांकन, कर्पोरेट गभर्नेन्स, ड्यु डिलिजेन्स, वित्तीय ट्र्याक रेकर्ड, सम्बन्धित पक्षसँगको कारोबार तथा लगानी बाहिरिने व्यवस्थाबारे विशेष मापदण्ड बनाउन सकिने अध्ययनमा उल्लेख छ।
यसरी निजी कम्पनीमा PEVC लगानी भित्र्याउने, सुशासन र वित्तीय प्रतिवेदन सुधार गर्ने, स्वतन्त्र लेखापरीक्षण र मूल्यांकन गराउने, Pre-IPO तयारी गर्ने र अन्ततः NEPSE मा सूचीकरणसम्म पुर्याउने पूँजी चक्र विकास गर्ने सेबोनको परिकल्पना देखिन्छ।
PEVC को सेयरमा एक वर्षे लकइन पनि पुनरावलोकन हुने संकेत
हाल सार्वजनिक निष्कासनपछि धितोपत्र बाँडफाँट भएको एक वर्षपछि मात्रै कोषले आफ्नो स्वामित्वको सेयर बिक्री गर्न पाउने व्यवस्था छ।
तर अध्ययनले यो व्यवस्थालाई PEVC को ‘Exit’ सम्बन्धी अन्तर्राष्ट्रिय अभ्यासअनुसार पुनरावलोकन गर्नुपर्ने आवश्यकता औँल्याएको छ। यद्यपि लकइन खुकुलो गर्दा हुनसक्ने जोखिमसमेत हेर्नुपर्ने भन्दै दुवै पक्ष सन्तुलित गरी व्यवस्था संशोधन गर्न सुझाइएको छ।
यसले आगामी दिनमा PEVC लगानी भएका कम्पनीको IPO र लकइनसम्बन्धी व्यवस्था छुट्टै बहसको विषय बन्न सक्ने देखिएको छ।
बैंक, बीमा र ठूला संस्थागत लगानीकर्ताको पैसा PEVC मा ल्याउने तयारी
अध्ययनले बैंक तथा वित्तीय संस्था, बीमा कम्पनी, कर्मचारी सञ्चय कोष, सामाजिक सुरक्षा कोष, नागरिक लगानी कोष, म्युचुअल फन्ड तथा अन्य दीर्घकालीन संस्थागत लगानीकर्तालाई PEVC को सम्भावित पूँजी स्रोत मानेको छ।
विशेषगरी स्वदेशी दीर्घकालीन संस्थागत पूँजी PEVC मा परिचालन गर्ने नीतिगत संरचना तयार गर्नुपर्ने सुझाव दिइएको छ। PEVC
यो व्यवस्था कार्यान्वयन भएमा अहिले बैंक निक्षेप, सरकारी ऋणपत्र वा सीमित वित्तीय उपकरणमा केन्द्रित ठूलो संस्थागत पूँजीको केही हिस्सा स्टार्टअप, प्रविधि, ऊर्जा, कृषि, पूर्वाधार र उत्पादनमूलक कम्पनीतर्फ जान सक्नेछ।
PEVC का ८ प्रकारका फन्डको प्रस्ताव
सेबोनको अध्ययनले भविष्यमा एउटै ‘SIF’ शीर्षकमा सबै कोष राख्नुभन्दा प्रकृति र जोखिमअनुसार छुट्टाछुट्टै वर्गीकरण गर्न सुझाएको छ।
प्रस्तावित संरचनामा Venture Capital Fund, Private Equity Fund, Growth Capital Fund, SME Fund, Infrastructure Fund, Impact Fund, Fund of Funds र Special Situation Fund लगायतका वर्ग रहनेछन्।
त्यसैगरी लगानीकर्तालाई पनि Institutional Investor, Qualified/Professional Investor, High Net Worth Investor र Retail Investor गरी चार वर्गमा छुट्याउने प्रस्ताव गरिएको छ। PEVC को मुख्य पहुँच पहिलो तीन वर्गमा केन्द्रित राख्ने र खुद्रा लगानीकर्ताको प्रवेश सीमित वा विशेष संरचनामार्फत मात्रै गर्न सकिने सुझाव अध्ययनको छ।

फन्ड ठूलो भए कडा निगरानी, सानो VC लाई सहज नियम
अब सबै PEVC कोषलाई एउटै नियामकीय भारी बोकाउने व्यवस्था पनि परिवर्तन गर्ने प्रस्ताव छ।
ठूलो AUM, उच्च leverage, विदेशी पूँजी, जटिल लगानी उपकरण र केन्द्रित पोर्टफोलियो भएका फन्डलाई उच्च जोखिममा राखी बढी रिपोर्टिङ, निरीक्षण र स्ट्रेस टेस्ट गर्न सकिने तथा साना VC फन्डलाई तुलनात्मक रूपमा सरल नियम लागू गर्न सकिने खाका अध्ययनमा प्रस्तुत गरिएको छ।
अध्ययनले Small VC Fund लाई सरल Reporting, Medium Fund लाई Standard Reporting र Large/Complex Fund लाई Enhanced Reporting तथा Risk Management लागू गर्ने प्रस्तावसमेत गरेको छ।
मूल्यांकनदेखि फन्ड खर्चसम्म पारदर्शिता
PEVC मा सूचीकरण नभएका कम्पनीको मूल्यांकन अत्यन्त संवेदनशील हुने भएकाले सेबोनले छुट्टै PEVC Valuation Guidelines जारी गर्नुपर्ने अध्ययनको सुझाव छ।
त्यसमा स्वतन्त्र मूल्यांकनकर्ता, मूल्यांकन विधि, मूल्यांकनको आवृत्ति, ‘फेयर भ्यालु’, स्वार्थको द्वन्द्व, लेखापरीक्षण र लगानीकर्तालाई जानकारी दिनुपर्ने विषय समेट्न प्रस्ताव गरिएको छ।
त्यस्तै Management Fee, Fund Expenses, Setup Cost, Performance Fee, Transaction Fee, Exit Fee लगायत खर्च छुट्टाछुट्टै खुलाउनुपर्ने र लगानीकर्तालाई कोषको कुल लागत स्पष्ट देखाउनुपर्ने सुझाव छ।
विदेशी PEVC भित्र्याउन ‘एकद्वार’ प्रणालीको प्रस्ताव
विदेशी फन्ड, विदेशी फन्ड म्यानेजर र विदेशी संस्थागत पूँजीलाई नेपाल ल्याउन हालको प्रक्रिया थप स्पष्ट र सहज बनाउनुपर्ने अध्ययनले औँल्याएको छ।
Foreign Fund Registration, Foreign Manager Recognition, विदेशी मुद्रा, पूँजी फिर्ता, कर, एक्जिट, AML/CFT र रिपोर्टिङका लागि स्पष्ट प्रक्रिया बनाउँदै एकद्वार नियामकीय समन्वय आवश्यक रहेको सुझाव दिइएको छ।
सेबोनको लक्ष्य—निजी पूँजीबाट नेप्सेसम्मको ‘चेन’
सेबोनको अध्ययनले भविष्यको PEVC संरचनालाई “Capital → Enterprise → Value Creation → Exit → Public Market” मोडलमा विकास गर्न प्रस्ताव गरेको छ।
यसअनुसार संस्थागत तथा विदेशी लगानीकर्ताबाट PEVC फन्डमा पूँजी आउने, त्यसले स्टार्टअप, SME तथा वृद्धि चरणका कम्पनीमा लगानी गर्ने, ती कम्पनीमा सुशासन, प्रविधि र व्यवस्थापन सुधार गर्ने र अन्ततः M&A, Strategic Sale, Secondary Sale वा IPO मार्फत लगानी बाहिरिएपछि उक्त पूँजी फेरि नयाँ उद्यममा लगानी गर्ने चक्र निर्माण हुनेछ।
यस अर्थमा सेबोनको पछिल्लो अध्ययन केवल PEVC को नियम संशोधनमा सीमित देखिँदैन। ४८ अर्ब रुपैयाँभन्दा बढीको सम्भावित निजी पूँजी, संस्थागत लगानीकर्ता, स्टार्टअप र अन्ततः नेप्सेलाई एउटै पूँजी चक्रमा जोड्ने दीर्घकालीन खाका का रूपमा यसको महत्व देखिएको छ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।