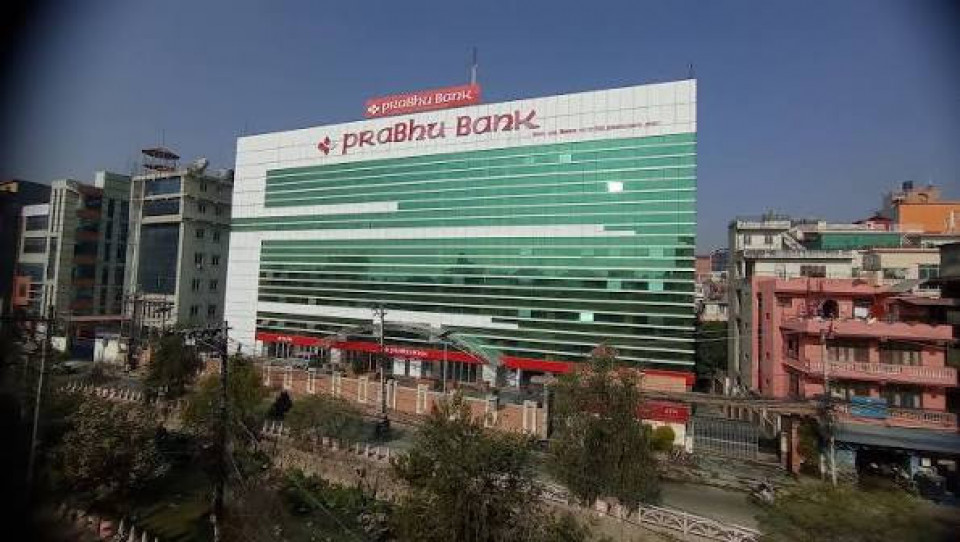

काठमाण्डौ । अघिल्लो आर्थिक वर्षमा खराब कर्जाको भारी बोकेर अर्बभन्दा बढी खुद घाटामा गएको प्रभू बैंकले चालु आर्थिक वर्षको पहिलो महिना साउनमा ३२ करोड ९४ लाख रुपैयाँ खुद नाफा देखाएको छ। तर नाफाको यो अंकले बैंकको वित्तीय अवस्था सुध्रिएको निष्कर्ष निकाल्न मिल्ने आधार भने देखिँदैन।
नेपाल राष्ट्र बैंकले सार्वजनिक गरेको साउनसम्मको बैंकिङ तथा वित्तीय तथ्याङ्कले प्रभू बैंकको वासलातमा विगतबाट सरेका ठूला समस्या अझै थुप्रिएको देखाएको छ। बैंकको सञ्चित नोक्सानी ६ अर्ब ३१ करोड रुपैयाँभन्दा माथि छ भने कर्जा नोक्सानी व्यवस्थाबापत छुट्याइएको रकम २५ अर्ब रुपैयाँ नाघेको छ।
साउनमा बैंकले नाफा देखाए पनि जोखिम व्यवस्थापन खर्चको शीर्षकमा कुनै थप रकम राखेको देखिँदैन। त्यसैले पहिलो महिनाको नाफालाई बैंकको गुणस्तरमा आएको वास्तविक सुधारभन्दा पनि नयाँ प्रोभिजनिङको दबाब नपरेको परिणामका रूपमा हेर्नुपर्ने अवस्था छ।
राष्ट्र बैंकको तथ्याङ्कले साउनसम्म प्रभू बैंकको निष्क्रिय कर्जा अनुपात कति पुग्यो भन्ने छुट्टै विवरण दिएको छैन। त्यसैले खराब कर्जा थप बढ्यो वा घट्यो भन्ने ठोस निष्कर्ष यस प्रतिवेदनबाट निकाल्न सकिँदैन। तर सञ्चित घाटा, कर्जा नोक्सानी व्यवस्था, ब्याज सस्पेन्स र उठ्न बाँकी ब्याजको आकारले बैंकको जोखिम अझै सामान्य अवस्थामा नफर्किएको स्पष्ट संकेत गर्छ।

६.३१ अर्ब सञ्चित नोक्सानी
साउन मसान्तसम्म प्रभू बैंकको चुक्तापूँजी २३ अर्ब ५४ करोड रुपैयाँ छ। तर बैंकको रिटेन्ड अर्निङ अर्थात् सञ्चित आम्दानी ६ अर्ब ३१ करोड रुपैयाँ ऋणात्मक छ।
यो रकम बैंकको चुक्तापूँजीको करिब २६.८ प्रतिशत बराबर हो। यसको अर्थ विगतका घाटा र समायोजनले बैंकको सञ्चित आम्दानीमा गहिरो खाडल बनाएको छ।
वाणिज्य बैंकले गरेको चालु आर्थिक वर्षको नाफाबाट सबैभन्दा पहिले पुरानो सञ्चित नोक्सानी पूर्ति गर्नुपर्ने हुन्छ। त्यसैले बैंकले आगामी महिनामा नाफा कमाउँदै गए पनि सञ्चित नोक्सानी पूर्ति नभएसम्म सेयरधनीलाई लाभांश वितरण गर्ने अवस्था सहज हुँदैन।
बैंकको कुल पूँजीकोष ३३ अर्ब १७ करोड रुपैयाँ देखिएको छ। यसमा २३ अर्ब ५४ करोड रुपैयाँ चुक्तापूँजी, ४ अर्ब ४० करोड रुपैयाँ साधारण जगेडा र ११ अर्ब ५५ करोड रुपैयाँ अन्य जगेडा कोष छ। तर ६ अर्ब ३१ करोड रुपैयाँ सञ्चित नोक्सानीले पूँजीकोषको ठूलो हिस्सा खाइदिएको छ।
कर्जा नोक्सानी व्यवस्था मात्रै २५ अर्ब
प्रभू बैंकले साउन मसान्तसम्म कर्जा नोक्सानी व्यवस्थाबापत २५ अर्ब १ करोड ६८ लाख रुपैयाँ छुट्याएको छ।
बैंकको कुल कर्जा तथा सापटी २ खर्ब ३१ अर्ब २८ करोड रुपैयाँ छ। यस आधारमा कर्जा नोक्सानी व्यवस्थाको रकम कुल कर्जाको करिब १०.८२ प्रतिशत बराबर हुन्छ।
बैंकले राखेको कर्जा नोक्सानी व्यवस्थाको यति ठूलो अनुपातले कर्जा पोर्टफोलियोमा गम्भीर दबाब रहेको देखाउँछ। सामान्य कर्जा मात्रै भएको अवस्थामा बैंकले यति ठूलो रकम नोक्सानी व्यवस्थामा छुट्याउनुपर्ने अवस्था आउँदैन।
प्रभू बैंकले गत आर्थिक वर्षको चौथो त्रैमासिक वित्तीय विवरणमा निष्क्रिय कर्जा अनुपात १५.५५ प्रतिशत पुगेको सार्वजनिक गरेको थियो। त्यसबेला बैंकको २० अर्ब रुपैयाँभन्दा बढी कर्जा समस्याग्रस्त देखिएको थियो।
राष्ट्र बैंकको साउन प्रतिवेदनमा बैंकगत निष्क्रिय कर्जाको नयाँ दर समावेश नभएकाले १५.५५ प्रतिशतको खराब कर्जा घट्यो वा थप बढ्यो भन्ने यकिन गर्न सकिँदैन। तर बैंकको वासलातमा २५ अर्ब रुपैयाँभन्दा बढी कर्जा नोक्सानी व्यवस्था कायमै रहनुले समस्या समाधान भइसकेको कुनै संकेत दिँदैन।

ब्याज सस्पेन्समै ६ अर्ब
प्रभू बैंकको ब्याज सस्पेन्स खातामा ६ अर्ब ६ करोड ८४ लाख रुपैयाँ छ। बैंकले ऋणीबाट नगदमा असुल गर्न नसकेको र आम्दानीका रूपमा सीधै गणना गर्न नमिल्ने ब्याज यस्तो खातामा राखिन्छ।
ब्याज सस्पेन्सको आकार कुल कर्जाको करिब २.६३ प्रतिशत बराबर छ। यति ठूलो रकम ब्याज सस्पेन्समा हुनु बैंकले प्रवाह गरेको ठूलो परिमाणको कर्जाबाट नियमित ब्याज असुल गर्न नसकेको संकेत हो।
अर्कोतर्फ बैंकको उठ्न बाँकी ब्याज अर्थात् ‘एक्रुड इन्ट्रेस्ट’ १३ अर्ब ७६ करोड रुपैयाँ छ। यो कुल कर्जाको करिब ५.९५ प्रतिशत बराबर हुन्छ।
कागजमा ब्याज आम्दानी सिर्जना भए पनि नगदमा असुल हुन बाँकी रकम ठूलो हुँदा बैंकको आम्दानीको गुणस्तरमाथि प्रश्न उठ्छ। उठ्न बाँकी ब्याज र ब्याज सस्पेन्स दुवैको ठूलो आकारले प्रभू बैंकको कर्जा असुली तथा नगद प्रवाहमा दबाब रहेको देखाउँछ।
साउनमा ३२ करोड नाफा, तर प्रोभिजन शून्य
प्रभू बैंकले साउन महिनामा ३२ करोड ९४ लाख रुपैयाँ खुद नाफा गरेको छ। बैंकले यस अवधिमा १ अर्ब ७३ करोड ९६ लाख रुपैयाँ ब्याज आम्दानी गरेको छ भने ब्याज खर्च ९७ करोड १५ लाख रुपैयाँ छ।
यस आधारमा बैंकको खुद ब्याज आम्दानी करिब ७६ करोड ८१ लाख रुपैयाँ हुन्छ।
बैंकले कर्जा तथा सापटीबाट १ अर्ब ३४ करोड ३२ लाख रुपैयाँ र लगानीबाट ३६ करोड ४२ लाख रुपैयाँ ब्याज आम्दानी गरेको छ। त्यस्तै, कमिसन तथा डिस्काउन्टबाट १७ करोड ८० लाख र विदेशी विनिमय कारोबारबाट ३ करोड ६३ लाख रुपैयाँ आम्दानी गरेको छ।
तर साउनको नाफा–नोक्सान विवरणमा प्रभू बैंकले जोखिम व्यवस्थापन तथा कर्जा नोक्सानी व्यवस्थाका लागि थप खर्च छुट्याएको देखिँदैन। बैंकको जोखिम व्यवस्थापन खर्चको शीर्षक खाली छ।
यही कारण साउनको ३२ करोड ९४ लाख रुपैयाँ नाफालाई सावधानीपूर्वक हेर्नुपर्ने हुन्छ। यदि खराब कर्जाका कारण आगामी त्रैमासमा थप प्रोभिजन गर्नुपर्ने अवस्था आयो भने अहिले देखिएको नाफामाथि दबाब पर्न सक्छ।
गत आर्थिक वर्षको अन्तिम त्रैमासमा खराब कर्जा र प्रोभिजनिङकै दबाबले बैंक नाफाबाट एकैपटक अर्ब रुपैयाँभन्दा बढी खुद घाटामा गएको थियो। त्यसैले एक महिनाको नाफाले बैंकको जोखिम समाप्त भएको प्रमाणित गर्दैन।
नाफामा पनि कमजोर समूहमा प्रभू
साउनमा २० वाणिज्य बैंकले कुल ८ अर्ब ७४ करोड रुपैयाँ खुद नाफा गरेका छन्। प्रभू बैंकको नाफा ३२ करोड ९४ लाख रुपैयाँ छ।
राष्ट्र बैंकको तथ्याङ्कअनुसार प्रभू बैंक नाफाका आधारमा २० वाणिज्य बैंकमध्ये १३औँ स्थानमा छ। अर्थात् १२ बैंकले प्रभूभन्दा बढी नाफा गरेका छन् भने सात बैंक मात्रै प्रभूभन्दा पछाडि छन्।
आकारका हिसाबले प्रभू बैंकसँग ४ खर्ब ३० अर्ब रुपैयाँभन्दा बढीको वासलात र ३ खर्ब ४५ अर्ब रुपैयाँभन्दा बढी निक्षेप छ। यस्तो आकारको बैंकले पहिलो महिनामा गरेको ३२ करोड रुपैयाँको नाफा सन्तोषजनक सुधार मान्ने बलियो आधार देखिँदैन।
निक्षेप ३ खर्ब ४५ अर्ब, कर्जा २ खर्ब ३१ अर्ब
साउन मसान्तसम्म प्रभू बैंकसँग ३ खर्ब ४५ अर्ब ७५ करोड रुपैयाँ निक्षेप छ। बैंकले २ खर्ब ३१ अर्ब २८ करोड रुपैयाँ कर्जा तथा सापटी प्रवाह गरेको छ।
यस आधारमा बैंकको साधारण कर्जा–निक्षेप अनुपात करिब ६६.९ प्रतिशत मात्रै देखिन्छ। यसको अर्थ बैंकसँग कर्जा विस्तारका लागि स्रोतको ठूलो अभाव छैन।
तर बैंकको चुनौती नयाँ कर्जा विस्तारभन्दा पनि पुरानो कर्जाको गुणस्तर सुधार, ब्याज असुली र समस्याग्रस्त कर्जाको व्यवस्थापनमा केन्द्रित देखिन्छ।
बैंकसँग साउन मसान्तमा २५ अर्ब १३ करोड रुपैयाँ तरल कोष छ, जुन कुल निक्षेपको करिब ७.२७ प्रतिशत हो। बैंकले धितोपत्रमा १ खर्ब १३ अर्ब ४३ करोड रुपैयाँ लगानी गरेको छ।
कर्जा विस्तार कमजोर हुँदा बैंकले ठूलो रकम सरकारी तथा राष्ट्र बैंकका धितोपत्रमा राखेको देखिन्छ। धितोपत्र लगानीमध्ये ४८ अर्ब ८९ करोड रुपैयाँ सरकारी धितोपत्र र ६४ अर्ब ५४ करोड रुपैयाँ राष्ट्र बैंकका ऋणपत्रमा छ।
गैरबैंकिङ सम्पत्ति पनि साढे २ अर्ब
प्रभू बैंकको गैरबैंकिङ सम्पत्ति २ अर्ब ५० करोड रुपैयाँ पुगेको छ। ऋणीले कर्जा तिर्न नसकेपछि बैंकले सकारेका घरजग्गा तथा अन्य सम्पत्ति गैरबैंकिङ सम्पत्तिमा राखिन्छन्।
गैरबैंकिङ सम्पत्तिको ठूलो आकारले बैंकको कर्जा असुली समस्याको अर्को पाटो उजागर गर्छ। ऋणीबाट नगदमा कर्जा असुल हुनुको सट्टा धितो सकार्नुपर्ने अवस्था बढेमा बैंकको वासलातमा गैरबैंकिङ सम्पत्ति थुप्रिन्छ।
यस्तो सम्पत्ति तत्काल नगदमा रूपान्तरण नहुने भएकाले बैंकको तरलता, सम्पत्तिको गुणस्तर र सञ्चालन क्षमतामा दबाब पर्न सक्छ।
कुन क्षेत्रमा छ प्रभूको धेरै कर्जा ?
प्रभू बैंकले सबैभन्दा बढी ४१ अर्ब १९ करोड रुपैयाँ कृषि, वन, पेय पदार्थ तथा गैरखाद्य उत्पादनसम्बन्धी क्षेत्रमा कर्जा प्रवाह गरेको छ।
थोक तथा खुद्रा व्यापार क्षेत्रमा ३३ अर्ब ८४ करोड, उपभोग कर्जामा ३३ अर्ब ४७ करोड र वित्त, बीमा तथा रियल इस्टेट क्षेत्रमा २६ अर्ब ६६ करोड रुपैयाँ कर्जा प्रवाह भएको छ।
पर्यटन क्षेत्रमा २२ अर्ब ३९ करोड, विद्युत्, ग्यास तथा पानी क्षेत्रमा २० अर्ब ६ करोड, अन्य सेवामा १७ अर्ब ५० करोड र निर्माण क्षेत्रमा १५ अर्ब ७२ करोड रुपैयाँ कर्जा छ।
उत्पादनगत वर्गीकरणमा प्रभू बैंकको टर्म लोन १ खर्ब ४ अर्ब ९८ करोड रुपैयाँ छ। छोटो अवधिको चालुपूँजी तथा डिमान्ड कर्जा ३२ अर्ब ५४ करोड, नगद कर्जा २५ अर्ब ८२ करोड र घर कर्जा १४ अर्ब ४४ करोड रुपैयाँ छ।
सेयर धितो कर्जा ७ अर्ब ८५ करोड र रियल इस्टेट कर्जा १६ अर्ब ५८ करोड रुपैयाँ छ।
अवस्था झनै बिग्रियो कि सुधार भयो ?
राष्ट्र बैंकको साउन प्रतिवेदनमा प्रभू बैंकको अघिल्लो महिनासँग तुलना गर्न मिल्ने बैंकगत निक्षेप, कर्जा, खराब कर्जा र प्रोभिजनिङको तुलनात्मक विवरण छैन। त्यसैले यही प्रतिवेदनका आधारमा मात्रै बैंकको अवस्था असारभन्दा ‘झनै बिग्रियो’ भन्नु तथ्यगत रूपमा हतार हुन्छ।
तर ‘अवस्था सुधार भयो’ भन्ने निष्कर्ष निकाल्ने आधार पनि भेटिँदैन।
साउनको तथ्याङ्कले प्रभू बैंकबारे पाँचवटा गम्भीर संकेत दिएको छः
-६ अर्ब ३१ करोड रुपैयाँ सञ्चित नोक्सानी कायमै छ।
-कर्जा नोक्सानी व्यवस्था २५ अर्ब रुपैयाँभन्दा बढी छ।
-ब्याज सस्पेन्स खातामा ६ अर्ब ७ करोड रुपैयाँ थुप्रिएको छ।
-उठ्न बाँकी ब्याज १३ अर्ब ७६ करोड रुपैयाँ पुगेको छ।
-गैरबैंकिङ सम्पत्ति २ अर्ब ५० करोड रुपैयाँ छ।
यी सूचक सामान्य अवस्थामा रहेको स्वस्थ बैंकका संकेत होइनन्। साउनमा ३२ करोड रुपैयाँ नाफा देखिए पनि बैंकले जोखिम व्यवस्थापनका लागि नयाँ प्रोभिजन खर्च नदेखाएकाले यो नाफाले समस्याग्रस्त कर्जाको घाउ निको भएको प्रमाण दिँदैन।
बरु राष्ट्र बैंकको विवरणले प्रभू बैंकको पुरानो वित्तीय घाउ अझै गहिरै रहेको, ठूलो रकम कर्जामा फसेको र नाफाभन्दा सम्पत्तिको गुणस्तर सुधार बैंकका लागि मुख्य चुनौती बनेको देखाएको छ।


प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।