
काठमाण्डौ । नेपाल राष्ट्र बैंकले सोमबार जारी गरेको नयाँ जोखिम व्यवस्थापन मार्गदर्शनका आधारमा मूल्यांकन गर्दा प्रभू बैंकमा तरलता संकटका अधिकांश प्रारम्भिक संकेत एकैसाथ देखिएका छन्।
नयाँ मार्गदर्शनले कुनै बैंकको नामै उल्लेख गरेर ‘उच्च जोखिममा छ’ भनेको छैन। तर उसले तरलता संकट आउनुअघि देखिने भनी सूचीबद्ध गरेका सूचकहरू प्रभू बैंकको पछिल्लो वित्तीय अवस्था, खस्किँदो रेटिङ तथा बजारमा कमजोर बनेको संस्थागत छविसँग डरलाग्दो गरी मेल खान्छन्।
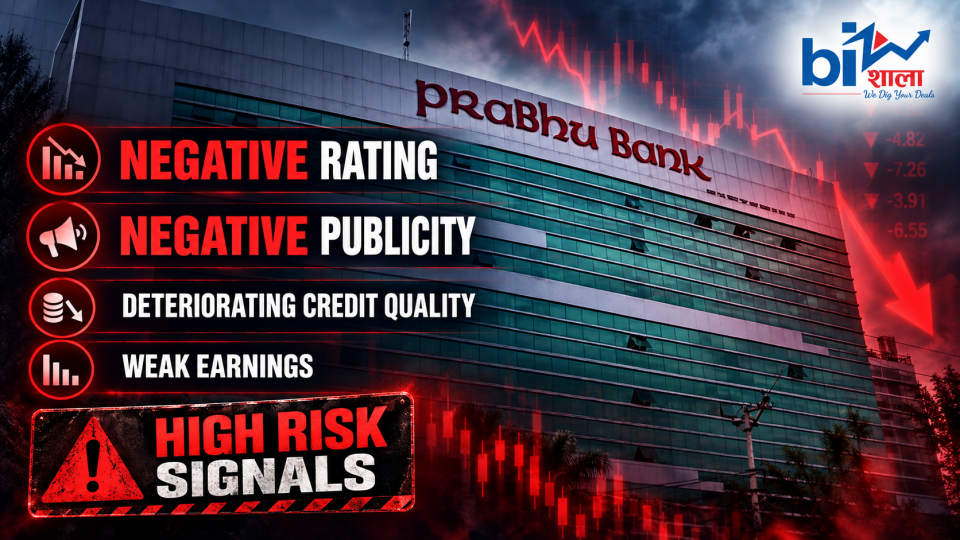
राष्ट्र बैंकले कर्जाको गुणस्तरमा गिरावट, आम्दानी कमजोर हुनु, तेस्रो पक्षबाट नकारात्मक रेटिङ प्राप्त हुनु र संस्थाबारे नकारात्मक प्रचार बढ्नुलाई सम्भावित तरलता जोखिमका ‘अर्ली वार्निङ इन्डिकेटर’ मानेको छ।
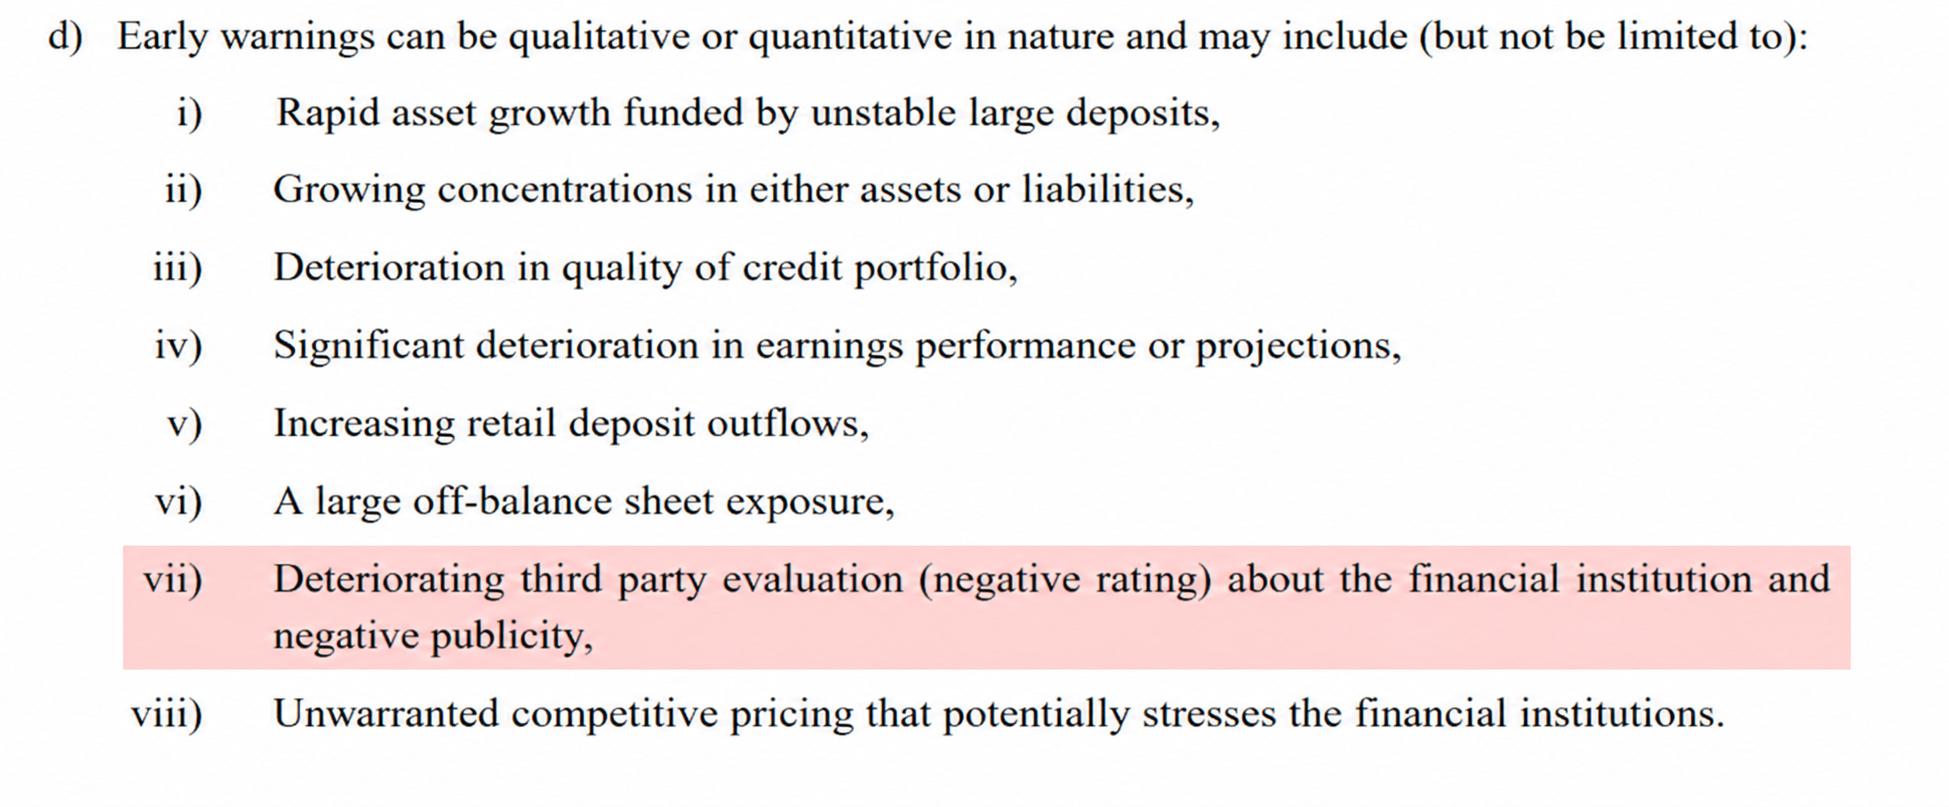
प्रभू बैंकको पछिल्लो लेखापरीक्षित वित्तीय विवरणमा देखिएको खराब कर्जाको उछाल, नाफाबाट घाटामा पुगेको अवस्था, ठूलो वितरणयोग्य घाटा, बढ्दो इम्पेयरमेन्ट भार र कमजोर बनेको रेटिङ प्रोफाइललाई राष्ट्र बैंकले तोकेका यी सूचकको कसीमा राख्दा बैंक गम्भीर जोखिम क्षेत्रमा प्रवेश गरिसकेको देखिन्छ।
यसको अर्थ प्रभू बैंक तत्काल तरलता संकटमा परिसकेको भन्ने होइन। तर राष्ट्र बैंककै नयाँ मापदण्डअनुसार उसका वित्तीय तथा प्रतिष्ठासम्बन्धी सूचकहरूलाई अब सामान्य उतारचढाव भनेर बेवास्ता गर्न मिल्ने अवस्था पनि देखिँदैन।


एक वर्षमै खराब कर्जा दोब्बरभन्दा बढी
प्रभू बैंकको आर्थिक वर्ष २०८२/८३ को लेखापरीक्षित विवरणअनुसार कुल खराब कर्जा अनुपात १५.५५ प्रतिशत पुगेको छ। अघिल्लो आर्थिक वर्षमा यस्तो अनुपात ७.०१ प्रतिशत थियो।
अर्थात्, एक वर्षमै बैंकको खराब कर्जा अनुपात दोब्बरभन्दा बढी भएको छ। बैंकले प्रवाह गरेको प्रत्येक १०० रुपैयाँ कर्जामध्ये १५ रुपैयाँभन्दा बढी समस्याग्रस्त बन्नु सामान्य जोखिम नभई कर्जा पोर्टफोलियोको गुणस्तरमै गम्भीर क्षयीकरण भएको संकेत हो।
बैंकको खुद खराब कर्जा अनुपात पनि ६.२१ प्रतिशत पुगेको छ। यसले प्रोभिजन समायोजनपछि समेत बैंकको ब्यालेन्ससिटमा उल्लेख्य कर्जा जोखिम बाँकी रहेको देखाउँछ।
राष्ट्र बैंकको नयाँ मार्गदर्शनले ‘क्रेडिट पोर्टफोलियोको गुणस्तर बिग्रिनु’लाई सम्भावित तरलता समस्याको प्रारम्भिक चेतावनी मानेको छ। यही आधारमा हेर्दा प्रभू बैंकको १५.५५ प्रतिशत खराब कर्जा अनुपात उसलाई जोखिमको पहिलो घेरामै उभ्याउने सबैभन्दा बलियो तथ्य हो।
खराब कर्जा बढ्दै जाँदा बैंकको नगद प्रवाह अवरुद्ध हुन्छ, ब्याज आम्दानी घट्छ, प्रोभिजनिङ खर्च बढ्छ र नयाँ कर्जा विस्तार गर्ने क्षमता कमजोर बन्छ। यो अवस्था लामो समय रहँदा समस्या कर्जामा मात्र सीमित नरही पूँजी, नाफा र अन्ततः तरलतासम्म पुग्न सक्छ।
नाफाबाट घाटामा, आम्दानी कमजोर हुनु अर्को ‘रेड फ्ल्याग’
प्रभू बैंक अघिल्लो वर्ष ८७ करोड २३ लाख रुपैयाँ खुद नाफामा रहेकोमा आर्थिक वर्ष २०८२/८३ मा एक अर्ब ९ करोड २८ लाख रुपैयाँ खुद घाटामा पुगेको छ।
एक वर्षमै नाफाबाट अर्ब रुपैयाँभन्दा बढी घाटामा पुग्नु बैंकको आम्दानी क्षमता र जोखिम वहन क्षमतामा गम्भीर धक्का हो। बैंकको वितरणयोग्य घाटा झण्डै ६ अर्ब ३१ करोड रुपैयाँ पुगेको छ भने कर्जा जोखिम व्यवस्थापनका लागि करिब ४ अर्ब ९४ करोड रुपैयाँ इम्पेयरमेन्ट भार वहन गर्नुपरेको छ।
राष्ट्र बैंकले वित्तीय प्रदर्शन वा आम्दानीको उल्लेख्य गिरावटलाई पनि तरलता जोखिमको प्रारम्भिक संकेत मानेको छ। यस हिसाबले प्रभू बैंकको नाफाबाट घाटामा पुगेको अवस्था नयाँ मार्गदर्शनले औँल्याएको दोस्रो महत्वपूर्ण ‘रेड फ्ल्याग’ हो।
बैंकको पूँजी पर्याप्तता अनुपात ११.८३ प्रतिशतमा सीमित हुनु र उच्च खराब कर्जाका कारण भविष्यमा थप प्रोभिजन आवश्यक पर्न सक्ने सम्भावनाले पूँजीमाथिको दबाबसमेत बढाउन सक्छ। खराब कर्जा असुलीमा सुधार नआए बैंकको नाफा कमाउने क्षमता मात्र होइन, व्यवसाय विस्तार गर्ने सामर्थ्य पनि थप खुम्चिन सक्छ।
रेटिङ खस्किनु अब प्रतिष्ठाको मात्र विषय रहेन
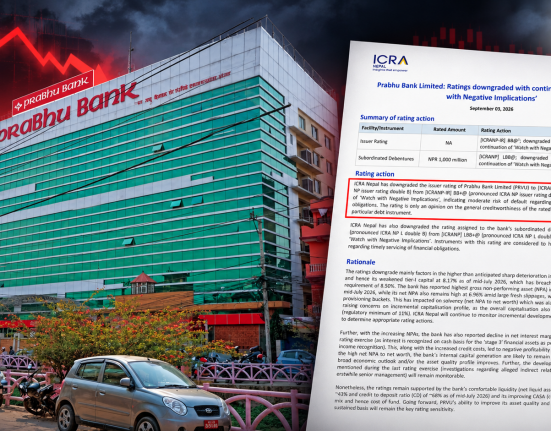
प्रभू बैंकको कमजोर वित्तीय अवस्था र बढ्दो सम्पत्ति गुणस्तर जोखिमलाई रेटिङ एजेन्सीको मूल्यांकनले समेत प्रतिबिम्बित गरेको छ। बैंकको रेटिङ प्रोफाइल कमजोर बन्नु अब ऋणपत्र वा निक्षेप प्रमाणपत्र जारी गर्दाको लागतसँग मात्र सम्बन्धित विषय रहेन।
राष्ट्र बैंकले तेस्रो पक्षबाट हुने नकारात्मक मूल्यांकन वा रेटिङ खस्किनुलाई सम्भावित तरलता जोखिमको प्रारम्भिक चेतावनीमा समावेश गरेको छ। यसको अर्थ कुनै बैंकको रेटिङ कमजोर हुँदा बजारमा विश्वास घट्ने, संस्थागत निक्षेपकर्ता थप सतर्क हुने र बैंकले रकम जुटाउँदा बढी लागत तिर्नुपर्ने जोखिम रहन्छ।
रेटिङ खस्किएको बैंकले नयाँ स्रोतबाट निक्षेप वा ऋण जुटाउन तुलनात्मक रूपमा आकर्षक ब्याज प्रस्ताव गर्नुपर्ने हुन सक्छ। यसले कोषको लागत बढाउँछ। आम्दानी कमजोर र खराब कर्जा उच्च रहेको अवस्थामा महँगो निक्षेपमार्फत तरलता जोगाउन खोज्दा नाफामा थप दबाब पर्न सक्छ।
प्रभू बैंकका हकमा कमजोर रेटिङ, उच्च खराब कर्जा र ठूलो घाटा एकअर्काबाट अलग समस्या होइनन्। यी तीनवटै सूचक आपसमा जोडिएर बैंकको समग्र जोखिम प्रोफाइललाई थप गम्भीर बनाउने तत्व हुन्।
नकारात्मक प्रचार उत्कर्षमा, राष्ट्र बैंकले मान्यो तरलता जोखिमको संकेत
पछिल्लो समय प्रभू बैंकभित्रको खराब कर्जा, कमजोर संस्थागत सुशासन, व्यवस्थापनको कार्यक्षमता, कर्मचारी असन्तुष्टि र वित्तीय अवस्थालाई लिएर सार्वजनिक प्रश्न तीव्र बनेका छन्।
बैंकका विषयमा लगातार नकारात्मक समाचार तथा टिप्पणी आउँदा व्यवस्थापनले यसलाई प्रतिष्ठासम्बन्धी समस्या मात्र ठान्न सक्थ्यो। तर राष्ट्र बैंकको नयाँ मार्गदर्शनपछि नकारात्मक प्रचारलाई केवल ‘छविमा लागेको धक्का’ भनेर पन्छाउने ठाउँ साँघुरिएको छ।
मार्गदर्शनले नकारात्मक प्रचारलाई सम्भावित तरलता जोखिमको प्रारम्भिक संकेत मानेको छ। बैंकिङ व्यवसाय मूलतः विश्वासमा चल्ने भएकाले लगातारको नकारात्मक प्रचारले निक्षेपकर्ताको मनोविज्ञानमा असर पुर्याउन सक्छ। ठूलो संख्यामा निक्षेपकर्ताले एकैपटक रकम निकाल्न खोजे सामान्य अवस्थामा पर्याप्त देखिएको तरलता पनि दबाबमा पर्न सक्छ।
यही कारण प्रभू बैंकले आफ्ना विषयमा उठेका प्रश्नलाई प्रचारको समस्या भन्दै खण्डन मात्र गरेर पुग्दैन। खराब कर्जा नियन्त्रण, कर्जा असुली, पूँजी व्यवस्थापन, संस्थागत सुशासन र वित्तीय सुधारमा परिणाम देखाएर निक्षेपकर्ता तथा लगानीकर्ताको विश्वास पुनःस्थापित गर्नुपर्ने चुनौती छ।
प्रभूमा एकैसाथ देखिए राष्ट्र बैंकले औँल्याएका चार संकेत
राष्ट्र बैंकको नयाँ मार्गदर्शनलाई आधार मान्दा प्रभू बैंकमा तरलता जोखिमसँग सम्बन्धित कम्तीमा चारवटा महत्वपूर्ण प्रारम्भिक संकेत एकैसाथ देखिएका छन्।
पहिलो, बैंकको कर्जा पोर्टफोलियोको गुणस्तर तीव्र रूपमा खस्किएको छ। दोस्रो, बैंक नाफाबाट ठूलो घाटामा पुगेको छ। तेस्रो, तेस्रो पक्षको रेटिङ मूल्यांकन कमजोर बनेको छ। चौथो, बैंकको वित्तीय अवस्था र व्यवस्थापनबारे नकारात्मक प्रचार उत्कर्षमा पुगेको छ।
यीमध्ये एउटा मात्र संकेत देखिनुलाई सामान्य व्यावसायिक उतारचढाव मान्न सकिन्थ्यो। तर सबै संकेत एकै ठाउँमा केन्द्रित हुँदा त्यसले बैंकको सञ्चालक समिति, उच्च व्यवस्थापन र नियामकसमक्ष गम्भीर प्रश्न खडा गर्छ।
सबैभन्दा महत्वपूर्ण प्रश्न हो—प्रभू बैंकले सम्भावित निक्षेप बहिर्गमन, महँगो कोष, थप खराब कर्जा र आकस्मिक तरलता दबाब एकैपटक आएमा सामना गर्न सक्ने गरी तयारी गरेको छ कि छैन?
अब ‘स्ट्रेस टेस्ट’ गरेर बोर्डमा रिपोर्ट गर्नुपर्ने
राष्ट्र बैंकले बैंक तथा वित्तीय संस्थालाई संस्था विशेषको संकट, समग्र वित्तीय प्रणालीको संकट र दुवै संकट एकैपटक आएको अवस्थालाई समेटेर तनाव परीक्षण गर्न भनेको छ।
यो व्यवस्थाअनुसार प्रभू बैंकले खराब कर्जा थप बढेमा, निक्षेपको अस्वाभाविक बहिर्गमन भएमा, नयाँ निक्षेप जुटाउने लागत बढेमा र धितो असुली कमजोर भएमा आफ्नो तरलता तथा पूँजीमा कस्तो असर पर्छ भन्ने परीक्षण गर्नुपर्ने हुन्छ।
बैंकले आकस्मिक अवस्थामा रकम जुटाउने वैकल्पिक स्रोतसहित ‘कन्टिन्जेन्सी फन्डिङ प्लान’ तयार गर्नुपर्नेछ। यो योजना कागजमा मात्र सीमित नराखी नियमित परीक्षण र अद्यावधिकसमेत गर्नुपर्ने राष्ट्र बैंकको व्यवस्था छ।
प्रभू बैंकको जोखिम व्यवस्थापन विभागले यस्ता जोखिम स्वतन्त्र रूपमा मूल्यांकन गरी प्रमुख जोखिम अधिकृतमार्फत सञ्चालक समिति वा बोर्डस्तरीय जोखिम व्यवस्थापन समितिमा प्रतिवेदन दिनुपर्नेछ। व्यवसाय विस्तार गर्ने वा कर्जा प्रवाह गर्ने अधिकारीलाई आफ्नै जोखिम मूल्यांकन गर्ने जिम्मेवारी दिन नपाइने नयाँ मार्गदर्शनले स्पष्ट गरेको छ।
व्यवस्थापनले जवाफ दिनुपर्ने पाँच प्रश्न
राष्ट्र बैंकको नयाँ मार्गदर्शनपछि प्रभू बैंकको सञ्चालक समिति र उच्च व्यवस्थापनले खराब कर्जा नियन्त्रणको समयबद्ध योजना के हो, थप खराब कर्जा देखिए कति प्रोभिजन गर्नुपर्छ, आकस्मिक निक्षेप बहिर्गमन सामना गर्ने क्षमता कति छ, कमजोर रेटिङ सुधार्न के काम भइरहेको छ र बजारमा गुमेको विश्वास कसरी पुनःस्थापित गरिन्छ भन्ने प्रश्नको जवाफ दिनुपर्ने भएको छ।
विशेषगरी १५.५५ प्रतिशत खराब कर्जा र अर्ब रुपैयाँभन्दा बढी खुद घाटालाई केवल विगतको विरासत वा लेखापरीक्षण समायोजन भन्दै पन्छाएर मात्र पुग्ने अवस्था छैन। बैंकले समस्याको वास्तविक आकार स्वीकार गरी असुली, पूँजी, तरलता तथा सुशासन सुधारको विश्वसनीय योजना सार्वजनिक गर्नुपर्ने दबाब बढेको छ।
मार्गदर्शनले प्रभूको जोखिमलाई ऐना देखायो
राष्ट्र बैंकले प्रभू बैंकलाई नामै तोकेर उच्च जोखिममा रहेको घोषणा गरेको होइन। तर नियामकले उच्च जोखिमका प्रारम्भिक संकेत मानेका कर्जा गुणस्तरमा गिरावट, कमजोर आम्दानी, नकारात्मक रेटिङ र नकारात्मक प्रचार प्रभू बैंकमा एकैसाथ देखिनु सामान्य संयोग होइन।
नयाँ मार्गदर्शनले प्रभू बैंकको कमजोर वित्तीय अवस्थालाई हेर्ने नियामकीय दृष्टिकोण थप कठोर बनाइदिएको छ। बैंकले समयमै प्रभावकारी सुधार नगरे जोखिम कर्जाबाट नाफा, नाफाबाट पूँजी, पूँजीबाट साख र साखबाट तरलतासम्म फैलिन सक्छ।
यसकारण प्रभू बैंकको वर्तमान अवस्था अब एउटा कमजोर वित्तीय विवरणको विषयमा मात्र सीमित छैन। राष्ट्र बैंककै नयाँ जोखिम फ्रेमवर्कको कसीमा हेर्दा बैंकमा प्रारम्भिक चेतावनीका धेरै बत्ती एकैपटक बलिरहेका छन्।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।