
काठमाडौं। सर्वसाधारणलाई भविष्यका आकर्षक सपना देखाउँदै प्राथमिक सेयर निष्कासन गर्ने, लकइन अवधि सकिएपछि संस्थापक तथा आधारभूत सेयरधनीले धमाधम हिस्सा बेचेर बाहिरिने-नेपाली पुँजीबजारमा मौलाउँदै गएको यही प्रवृत्तिको पछिल्लो उदाहरण बनेको छ इमर्जिङ नेपाल लिमिटेड (इएनएल)।
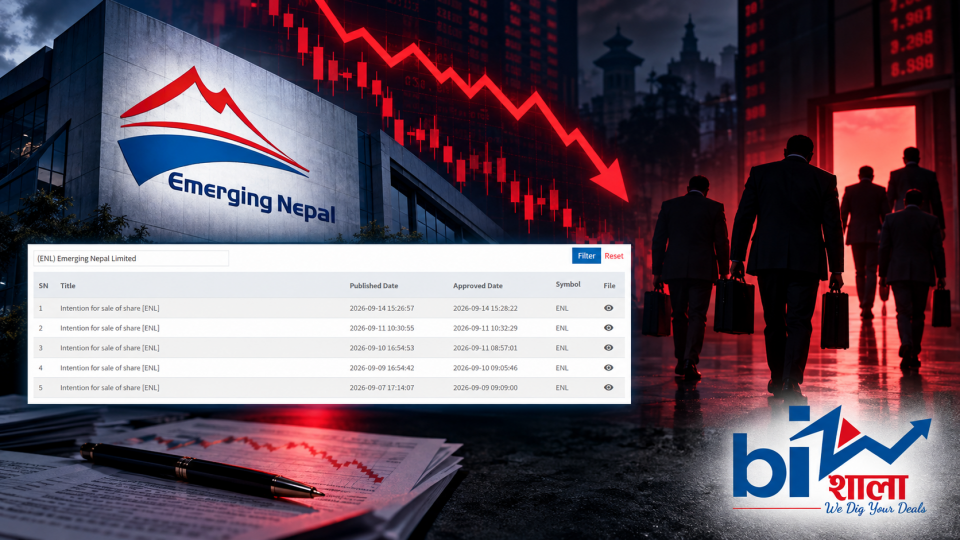
नेपाल स्टक एक्सचेञ्ज (नेप्से) को कर्पोरेट डिस्क्लोजरमा भदौ २२ देखि २९ गतेसम्म इएनएलका सेयर बेच्ने आशयका पाँचवटा सूचना लगातार सार्वजनिक भएका छन्। छोटो अवधिमै आएको बिक्रीको यो लहरले बजारमा स्वाभाविक प्रश्न जन्माएको छ-कम्पनीको भविष्य उज्ज्वल छ भने सुरुदेखि जोडिएका व्यक्ति तथा ठूला व्यावसायिक घराना किन हिस्सा घटाउन आतुर छन् ?
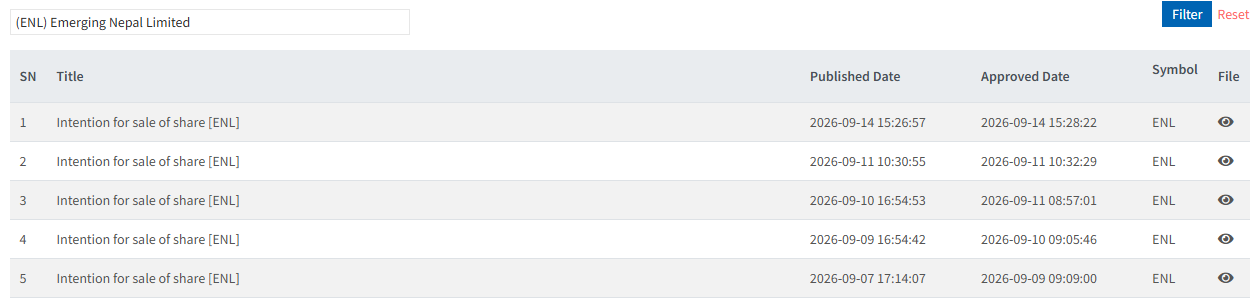
उपलब्ध बिक्री-आशयपत्रअनुसार पवित्र बज्राचार्यले एक लाख कित्ता, रिजेन्सी ट्रेडिङ प्रालिले एक लाख कित्ता, युनाइटेड डिस्ट्रिब्युटर्स नेपाल प्रालिले ७५ हजार कित्ता, आरएस ट्रेडिङ सेन्टरले १० हजार कित्ता, डा. उपेन्द्रप्रसाद देवकोटा मेमोरियल नेसनल इन्स्टिच्युट अफ न्युरोलोजिकल एन्ड एलाइड साइन्सेजले १० हजार कित्ता र सरोज कँडेलले २५ हजार कित्ता बिक्री गर्न चाहेका छन्।
पछिल्लो सूचनामा सांग्रिला इनर्जी लिमिटेडले थप एक लाख ५० हजार कित्ता सेयर बेच्ने आशय दिएको देखिन्छ। यसरी उपलब्ध पत्रमा पहिचान भएका सेयरधनीले मात्रै कम्तीमा चार लाख ७० हजार कित्ता बिक्रीमा राख्ने मनसाय देखाएका छन्।
यो संख्या इएनएलका कुल ५५ लाख ५६ हजार कित्ता सूचीकृत सेयरको करिब ८.४६ प्रतिशत हो। कम्पनीको प्रारम्भिक स्वामित्व संरचनामा संस्थापकतर्फ ५० लाख ४०० कित्ता अर्थात् ९० प्रतिशत र सर्वसाधारणतर्फ पाँच लाख ५५ हजार ६०० कित्ता अर्थात् १० प्रतिशत सेयर थियो।
यस अर्थमा अहिले बिक्रीको आशय देखाइएको कम्तीमा चार लाख ७० हजार कित्ता कम्पनीको कुल प्रारम्भिक सार्वजनिक सेयरकै करिब ८४.६ प्रतिशत बराबर हुन आउँछ। एकैपटक यति ठूलो परिमाणमा संस्थापक वा आधारभूत समूहसँग सम्बन्धित सेयर बजारमा आउने संकेतले आपूर्ति, मूल्य र लगानीकर्ताको मनोविज्ञान तीनै पक्षमा दबाब पर्नु अस्वाभाविक होइन।


मूल्यमा पहिरो, डेढ अर्ब हाराहारी बजार पुँजीकरण गायब
ठूला सेयरधनीको बिक्री-आशय सार्वजनिक भइरहँदा इएनएलको सेयरमूल्यमा पनि तीव्र गिरावट आएको छ।
उपलब्ध मूल्य इतिहासअनुसार साउन २६ गते कम्पनीको सेयर प्रतिकित्ता ८३३ रुपैयाँ ९० पैसामा बन्द भएको थियो। भदौ २९ गतेसम्म आइपुग्दा मूल्य ५७१ रुपैयाँमा झरेको छ। यस अवधिमा प्रतिकित्ता २६२ रुपैयाँ ९० पैसा अर्थात् करिब ३१.५ प्रतिशत मूल्य घटेको हो।
कुल ५५ लाख ५६ हजार कित्ताका आधारमा हिसाब गर्दा यस गिरावटबाट कम्पनीको बजार पुँजीकरण करिब एक अर्ब ४६ करोड रुपैयाँले खुम्चिएको देखिन्छ।
पछिल्ला कारोबारमा गिरावट झन् असामान्य देखिएको छ। भदौ २२ गते १५ प्रतिशत घटेको इएनएल भदौ २४ गते फेरि १४.९९ प्रतिशत ओरालो लागेको थियो। बीचमा एक दिन ५.४६ प्रतिशत सुधार भए पनि भदौ २६ गते ४.२१ प्रतिशत र भदौ २९ गते थप ३.८६ प्रतिशत मूल्य घटेको छ।
भदौ २२ गतेको ६९१ रुपैयाँ ६० पैसाबाट मात्रै हेर्दा पनि चार कारोबार दिनपछि मूल्य ५७१ रुपैयाँमा आइपुगेको छ। अर्थात् पछिल्लो बिक्री–आशयको लहरसँगै मूल्य थप १७ प्रतिशतभन्दा बढी घटिसकेको छ।
बिक्रीका सूचना नै मूल्य गिरावटको एकमात्र कारण हुन् भनेर तत्काल ठोकुवा गर्न सकिँदैन। तर बिक्रीको सम्भावित ठूलो आपूर्ति, संस्थापकको घट्दो प्रतिबद्धतासम्बन्धी आशंका र कमजोर बजार मनोविज्ञान एकसाथ देखिनुले घटनाबीचको सम्बन्धबारे गम्भीर प्रश्न भने खडा गरेको छ।
कम्पनीले दीर्घकालीन लगानी भन्छ, लगानीकर्ता छोटो बाटो खोज्दै?
इमर्जिङ नेपालले आफूलाई सार्वजनिक–निजी साझेदारीमा आधारित लगानी प्लेटफर्मका रूपमा प्रस्तुत गर्दै आएको छ। कम्पनीले नवीकरणीय ऊर्जा, पर्यटन, कृषि, वित्तीय सेवा, व्यवस्थापन परामर्श र मानव क्षमता विकासजस्ता क्षेत्रमा दीर्घकालीन लगानी गर्ने उद्देश्य सार्वजनिक गरेको छ। आफ्नो वेबसाइटमै उसले ‘दीर्घकालीन प्रतिफल दिने अग्रगामी र उत्थानशील पोर्टफोलियो निर्माण गर्ने’ दाबी गरेको छ।
तर कम्पनीको घोषित दीर्घकालीन दृष्टिकोण र आधारभूत सेयरधनीको अहिले देखिएको बिक्री–आशयबीच विरोधाभास देखिएको छ। दीर्घकालीन मूल्य सिर्जना गर्ने दाबी गरिएको कम्पनीमा रणनीतिक सेयरधनीले किन आफ्नो उपस्थिति घटाउन खोजिरहेका छन्? उनीहरूलाई नगद आवश्यक परेको हो, पोर्टफोलियो पुनर्संरचना गर्न लागेका हुन् वा कम्पनीको भावी प्रतिफलप्रति भरोसा कमजोर भएको हो?
यी प्रश्नको आधिकारिक जवाफ सम्बन्धित सेयरधनी र कम्पनीले दिन बाँकी छ। बिक्रीको आशय जनाउनु कानुनविपरीत होइन र सूचना दिँदैमा सबै सेयर तत्काल बिक्री भइहाल्छन् भन्ने पनि हुँदैन। तर एउटै कम्पनीबाट छोटो समयमै ठूला परिमाणका बिक्री सूचना आउनु सामान्य व्यक्तिगत तरलताको विषयमा मात्र सीमित नहुन सक्छ।
सर्वसाधारणलाई १० प्रतिशत, जोखिम भने उनीहरूकै काँधमा?
इएनएलले सर्वसाधारणलाई केवल १० प्रतिशत सेयर निष्कासन गरेको थियो। प्रारम्भमा ९० प्रतिशत स्वामित्व प्रवर्द्धक पक्षसँग रहेकाले कम्पनीको रणनीति, लगानी छनोट, जोखिम व्यवस्थापन र संस्थागत नेतृत्वको मूल जिम्मेवारी पनि उनीहरूकै काँधमा थियो।
सर्वसाधारणले एउटा ‘सेयर’ मात्र किनेका हुँदैनन्। उनीहरूले विवरणपत्रमा प्रस्तुत गरिएको व्यावसायिक योजना, संस्थापकको प्रतिष्ठा, सञ्चालकको क्षमता र भविष्यको प्रतिफलमा विश्वास गरेका हुन्छन्। त्यसैले लकइन खुल्नेबित्तिकै आधारभूत सेयरधनीले ठूलो हिस्सा बिक्री गर्न खोज्दा प्रश्न केवल माग र आपूर्तिको हुँदैन; यो संस्थापकको प्रतिबद्धता र संस्थागत सुशासनसँग जोडिन्छ।
कम्पनीका प्रमुख रणनीतिक साझेदारले नै स्वामित्व घटाउँदै गए भविष्यका परियोजना कसले पहिचान गर्ने? नयाँ लगानी कसले ल्याउने? जोखिम कसले वहन गर्ने? कम्पनीलाई प्रवर्द्धन गर्ने बेलामा अगाडि देखिएका घराना प्रतिफलको निर्णायक चरणमा किन पछाडि हटिरहेका छन्?
र, सबैभन्दा महत्वपूर्ण प्रश्न—संस्थापकको नाम, पहुँच र प्रतिष्ठामा विश्वास गरेर सेयर किनेका सर्वसाधारणको लगानीको जवाफदेहिता कसले लिने?
मूल्य आम्दानी अनुपातले पनि देखाउँछ उच्च अपेक्षा
हाल इएनएलको प्रतिसेयर आम्दानी २ रुपैयाँ ७० पैसा र किताबी मूल्य ११० रुपैयाँ ८ पैसा रहेको बजार विवरणले देखाउँछ। ५७१ रुपैयाँको बजारमूल्यमा यसको मूल्य–आम्दानी अनुपात करिब २११ गुणा र मूल्य–किताबी मूल्य अनुपात ५.१९ गुणा छ।
यसले कम्पनीको बजारमूल्य हालको आम्दानीभन्दा धेरै माथिको भावी अपेक्षामा टिकेको संकेत गर्छ। यस्तो मूल्याङ्कन भएको कम्पनीमा प्रवर्द्धकको निरन्तर उपस्थिति र विश्वसनीय रणनीति झन् महत्वपूर्ण हुन्छ। तर भविष्यको उच्च अपेक्षामा सर्वसाधारणले मूल्य तिरिरहँदा ठूला सेयरधनी बिक्रीको लाइनमा देखिनु बजारका लागि सकारात्मक सन्देश होइन।
इएनएल एक्लो होइन, नेपाली बजारकै रोग
इएनएलमा देखिएको अवस्था कुनै एक कम्पनीको पृथक् घटना मात्र होइन। लकइन अवधि सकिन लाग्दा सञ्चालकले पद छाड्ने र कानुनी प्रतीक्षा अवधि पूरा गरेर सेयर बिक्री गर्ने अभ्यास पछिल्लो समय जलविद्युत्बाट लगानी, उत्पादन, पर्यटन र व्यापारिक कम्पनीसम्म फैलिएको छ।
विद्यमान व्यवस्थामा सञ्चालक तथा उच्च व्यवस्थापनमा रहेका व्यक्तिलाई पदमा रहँदा र पद छाडेको एक वर्षसम्म सेयर बिक्रीमा रोक लाग्छ। यही कारण केही सञ्चालक नियोजित रूपमा पद छाडेर बिक्रीको बाटो खोल्न थालेको नियामक अधिकारी तथा बजारविज्ञले बताएका छन्।
सेबोनकै अप्रकाशित अध्ययनले समेत धेरै जलविद्युत् कम्पनीका प्रवर्द्धक लकइन खुलेपछि बाहिरिएको र त्यसले कम्पनी सञ्चालन तथा लगानीकर्ताको प्रतिफलमा नकारात्मक प्रभाव पारेको निष्कर्ष निकालेको उल्लेख छ। अध्ययनले प्रवर्द्धकलाई कम्तीमा सात वर्ष ३० प्रतिशत स्वामित्व कायम गर्न लगाउनुपर्ने सुझाव दिएको छ।
नेपाल रिपब्लिक मिडियामा पनि उस्तै संकेत
यसअघि नेपाल रिपब्लिक मिडिया लिमिटेडमा पनि संस्थापक र कर्मचारीको सेयरको लकइन खुल्ने समय नजिकिँदै गर्दा नेतृत्व तहमा परिवर्तन तथा सञ्चालकको बहिर्गमन देखिएको थियो। कम्पनीको ५३ लाख २२ हजार कित्ता संस्थापक र ८० हजार १५९ कित्ता कर्मचारी सेयरको लकइन २०८३ असार १० गते सकिने सूचना सार्वजनिक भएको थियो। तर सञ्चालक र उच्च व्यवस्थापनमा रहेकाको सेयरमा थप कानुनी प्रतिबन्ध कायम रहने व्यवस्था थियो।
त्यसैले लकइनअघि सञ्चालक पद त्याग्ने र आवश्यक अवधि पूरा भएपछि सेयर बिक्रीयोग्य बनाउने प्रवृत्ति नियामकका लागि गम्भीर चेतावनी बनेको छ।
सेबोनले खोज्नुपर्ने पाँच जवाफ
इएनएल प्रकरणमा धितोपत्र बोर्ड र नेप्सेले केवल बिक्री–आशयको पत्र वेबसाइटमा राखेर जिम्मेवारी पूरा भएको मान्न मिल्दैन। नियामकले कम्पनी र बिक्री गर्न चाहने सेयरधनीसँग कम्तीमा यी प्रश्नको जवाफ माग्नुपर्छ-
-छोटो अवधिमै यति धेरै आधारभूत सेयरधनीले सेयर बिक्री गर्न खोज्नुको कारण के हो?
-बिक्री गर्न खोजिएको परिमाण उनीहरूको कुल स्वामित्वको कति हिस्सा हो?
-बिक्रीपछि कम्पनीको वास्तविक नियन्त्रण र रणनीतिक स्वामित्व कसरी बदलिन्छ?
-भावी लगानी योजना वा वित्तीय अवस्थामा बिक्रीकर्तालाई पहिल्यै जानकारी भएको त छैन?
-बिक्री सम्पन्न भयो वा भएन भन्ने पछिल्लो विवरण सर्वसाधारणलाई अनिवार्य रूपमा किन नदिने?
सूचना प्रकाशित हुनु पारदर्शिताको पहिलो चरण हो, पूर्ण जवाफदेहिता होइन। ‘बिक्री गर्ने मनसाय’ सार्वजनिक भएपछि कति सेयर कसलाई, कुन मितिमा र कुन मूल्यमा बिक्री भयो भन्ने अन्तिम विवरण पनि बजारले पाउनुपर्छ।
अब जवाफ दिने पालो कम्पनीको
इएनएलमा सार्वजनिक भएको बिक्री-आशय कानुनले दिएको अधिकारअन्तर्गत हुन सक्छ। तर कानुनी अधिकार र नैतिक उत्तरदायित्व एउटै कुरा होइनन्।
ठूला घरानाको प्रतिष्ठा देखाएर सर्वसाधारणलाई कम्पनीमा भित्र्याउने, उनीहरूको पूँजीबाट कम्पनीलाई सार्वजनिक हैसियत दिलाउने र लकइन खुलेपछि आफू बाहिरिने अभ्यासलाई सामान्य लगानी निर्णयका रूपमा मात्र बुझ्न सकिँदैन। यदि बिक्रीको कारण स्वाभाविक पोर्टफोलियो व्यवस्थापन हो भने कम्पनीले स्पष्ट पार्नुपर्छ। यदि रणनीतिक पुनर्संरचना हो भने त्यसको योजना सार्वजनिक गर्नुपर्छ। यदि पुराना प्रवर्द्धक बाहिरिँदैछन् भने उनीहरूको स्थान कसले लिन्छ भन्ने बताउनुपर्छ।
किनकि कम्पनी बनाउनेहरूले नै आफ्नो हिस्सा घटाउँदा सर्वसाधारणले सोध्ने सबैभन्दा सरल तर गम्भीर प्रश्न यही हो-आफ्नै कम्पनीको भविष्यमा तपाईंहरू विश्वस्त हुनुहुन्न भने हामी किन हुने ?


प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।