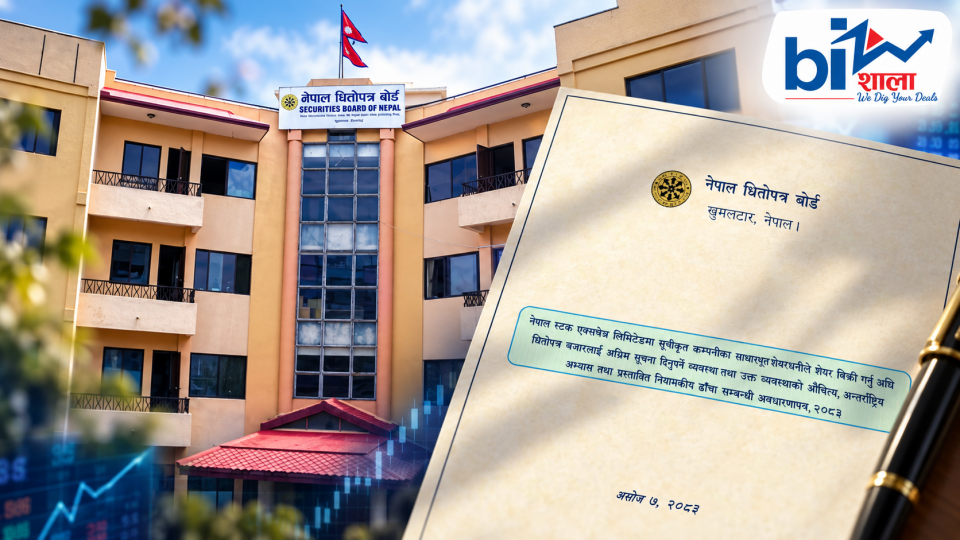

काठमाडौँ । सूचीकृत कम्पनीका ठूला शेयरधनीले शेयर बेच्ने घोषणा गरेपछि बजारमा त्यसको प्रभाव देखिन्छ। तर घोषणा गरिएको शेयर वास्तवमै कति बिक्री भयो, कुन मूल्यमा भयो र बिक्रीपछि शेयरधनीसँग कति हिस्सा बाँकी रह्यो भन्ने जानकारी पनि लगानीकर्तासम्म पुग्नुपर्छ भन्ने निष्कर्षमा नेपाल धितोपत्र बोर्ड पुगेको छ।
बोर्डले असोज ७ गते सार्वजनिक गरेको अवधारणापत्रमा आधारभूत शेयरधनीको ठूलो परिमाणको शेयर बिक्रीसम्बन्धी सूचना प्रणालीलाई चार चरणमा विकास गर्ने प्रस्ताव छ—बिक्रीको मनसाय दर्ता, बजारमा सार्वजनिक सूचना, वास्तविक आदेश तथा कारोबारसँग त्यसको मिलान र बिक्रीपछि कारोबारको पुष्टि। यसले बजारलाई बिक्री गर्ने भनिएको र बिक्री भइसकेको शेयरबीचको अन्तर देखाउनेछ।
हालको व्यवस्थाअनुसार सूचीकृत कम्पनीका आधारभूत शेयरधनीले आफूले धारण गरेको शेयरमध्ये पाँच प्रतिशत वा सोभन्दा बढी बिक्री गर्न चाहे कम्तीमा १५ दिनअघि सम्बन्धित कम्पनीलाई जानकारी दिनुपर्छ। उक्त सूचना नेप्सेमार्फत सार्वजनिक हुन्छ र तीन महिनासम्म मान्य रहन्छ। बोर्डको अवधारणापत्रले यो विद्यमान व्यवस्थाको औचित्य व्याख्या गर्दै यसको सूचना र निगरानी पक्षलाई परिष्कृत गर्न खोजेको हो। अवधारणापत्रमा उल्लेखित नयाँ ढाँचा प्रस्ताव हो; यसलाई लागू भइसकेको नियमका रूपमा बुझ्नु हुँदैन।

घोषणादेखि कारोबारसम्म निगरानी
बोर्डले प्रस्ताव गरेको ढाँचाअनुसार तोकिएको सीमाभन्दा बढी शेयर बेच्ने मनसाय राख्ने प्रवर्तक वा आधारभूत शेयरधनीले विद्युतीय प्रणालीमा अग्रिम सूचना दर्ता गर्नेछन्। बजारमा उल्लेख्य प्रभाव पार्न सक्ने बिक्रीको सूचना नेप्सेमार्फत सार्वजनिक गरिनेछ। त्यसपछि नेप्से र बोर्डले घोषित बिक्रीलाई वास्तविक खरिद–बिक्री आदेश तथा कारोबारको तथ्यांकसँग स्वचालित रूपमा मिलाउनेछन्।
बिक्री सम्पन्न भएपछि वास्तविक शेयर संख्या, कारोबार मूल्य र मिति तथा बाँकी शेयरधारणसमेत सार्वजनिक गर्ने प्रस्ताव छ। यही अन्तिम चरण महत्वपूर्ण छ। अग्रिम सूचनाले सम्भावित आपूर्ति बताउँछ; कारोबारपछिको विवरणले त्यो आपूर्ति बजारमा साँच्चै आएको थियो कि थिएन भन्ने स्पष्ट पार्छ।
बोर्डका अनुसार ठूलो शेयरधनीको कारोबारले कम्पनीको शेयर मूल्य, तरलता र स्वामित्व संरचनामा प्रभाव पार्न सक्छ। प्रमुख शेयरधनीसँग सामान्य लगानीकर्ताको तुलनामा कम्पनीसम्बन्धी बढी जानकारीको पहुँच हुन सक्ने भएकाले बिक्रीको मनसाय सबैलाई समान रूपमा थाहा दिनु आवश्यक रहेको अवधारणापत्रको तर्क छ।
१५ दिनको अवधि पनि समीक्षाको विषय
बोर्डले विद्यमान १५ दिने अग्रिम सूचना अवधिलाई अन्तर्राष्ट्रिय अभ्यासको अनिवार्य मापदण्ड भनेको छैन। अवधारणापत्रका अनुसार भारतमा विशेष प्रकारको प्रवर्तक बिक्रीका लागि पूर्वघोषणा गरिन्छ भने बेलायत, सिंगापुर र मलेसियाजस्ता बजारमा प्रमुख स्वामित्व परिवर्तनबारे कारोबारपछि शीघ्र सूचना दिने अभ्यास बढी प्रचलित छ।
नेपालमा कतिपय कम्पनीको कारोबारयोग्य शेयर र तरलता सीमित हुनु, स्वामित्व केन्द्रित रहनु तथा खुद्रा लगानीकर्ताको सहभागिता धेरै हुनु १५ दिने अवधि कायम राख्ने सम्भावित आधारका रूपमा बोर्डले औँल्याएको छ। तर बजारको तरलता र ठूला कारोबारले मूल्यमा पारेको वास्तविक प्रभावको तथ्यांकका आधारमा यो अवधि पुनरावलोकन गर्नुपर्ने पनि उसले जनाएको छ।
सार्वजनिक सूचनामा के खुल्ने, के नखुल्ने?
प्रस्तावित ढाँचामा शेयरधनीको नाम, कम्पनी तथा कारोबार संकेत, हालको शेयरधारण, बिक्री गर्न चाहेको शेयर संख्या र प्रतिशत तथा प्रस्तावित बिक्री अवधि सार्वजनिक गर्ने उल्लेख छ। बिक्रीका लागि ‘लकइन’ लगायतका प्रतिबन्ध पालना भएको र शेयरधनीसँग अप्रकाशित मूल्य संवेदनशील सूचना नरहेको घोषणा पनि समेट्ने प्रस्ताव छ।
तर प्रस्तावित बिक्री मूल्य, प्रयोग हुने ब्रोकर र आदेश राख्ने रणनीति अग्रिम रूपमा सार्वजनिक नगर्ने अवधारणा अघि सारिएको छ। बोर्ड स्वयंले अग्रिम सूचनापछि अरूले पहिले कारोबार गर्ने, अनुमानका आधारमा बिक्री बढ्ने र मूल्यमा दबाब पर्ने जोखिम स्वीकार गरेको छ। त्यसैले सार्वजनिक सूचना लगानीकर्ताका लागि उपयोगी हुने तर कारोबार रणनीति खुलाएर बजारमा थप जोखिम सिर्जना नगर्ने सन्तुलन खोजिएको देखिन्छ।
बोर्डले सूचनामा बिक्रीको ‘मनसाय’ मात्र व्यक्त भएको हो, कारोबार सम्पन्न भएको प्रमाण होइन भन्ने कुरा स्पष्ट लेख्न पनि प्रस्ताव गरेको छ। घोषित अवधिभित्र बिक्री नभए सूचना निष्क्रिय हुने र ठूलो परिवर्तन भए नयाँ सूचना दिनुपर्ने व्यवस्था अवधारणापत्रमा सुझाइएको छ।
बजारका लागि अब निर्णायक प्रश्न प्रस्तावलाई व्यवहारमा कसरी उतारिन्छ भन्ने हो। कुन आकारको बिक्रीलाई ‘बजारमा महत्वपूर्ण प्रभाव पार्ने’ मान्ने, साना कारोबारलाई कसरी छुट दिने र घोषणा तथा वास्तविक कारोबारको मिलान गर्ने विद्युतीय प्रणाली कति प्रभावकारी बनाउने भन्ने कुरा कार्यान्वयनको ढाँचा तयार हुँदा स्पष्ट हुनुपर्नेछ। अवधारणापत्रले भने एउटा दिशा दिएको छ: ठूलो शेयरधनीको बिक्रीसम्बन्धी पारदर्शिता सूचना प्रकाशित गर्ने दिनमा मात्र सीमित नराखी कारोबार सम्पन्न भएपछि पनि परीक्षण गर्न सकिने बनाउने।


प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।