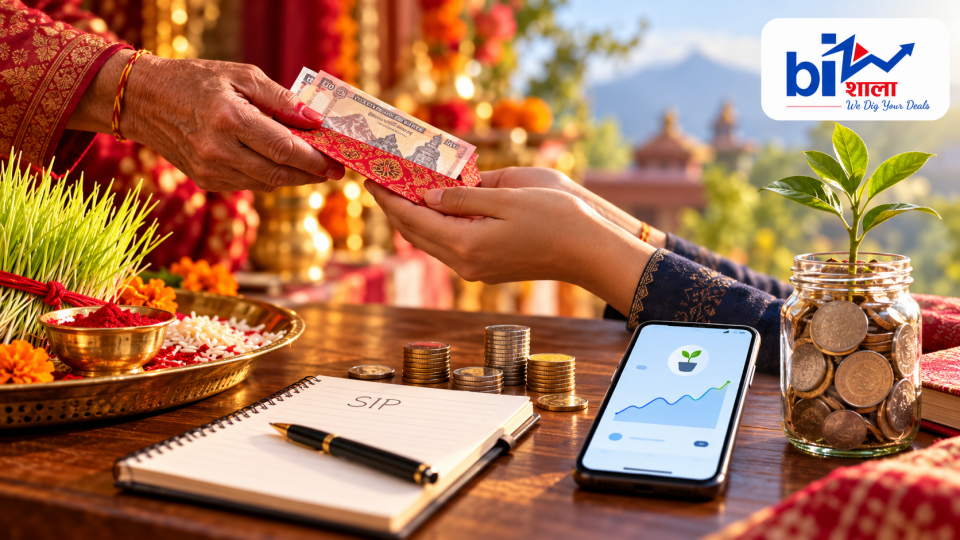

काठमाडौं । टीकासँगै हातमा परेको दक्षिणाले कसैलाई नयाँ कपडा किन्ने उत्साह दिन्छ, कसैलाई घुमघामको योजना बनाउने। तर यही रकमको केही हिस्सा भविष्यका लागि छुट्याउने हो भने दशैंले रमाइलोसँगै लगानीको बानी पनि उपहार दिन सक्छ।
दक्षिणाबाट लाखौंको पूँजी बन्ने कुरा सुन्दा आकर्षक लाग्छ। त्यसको आधार भने एकपटक पाएको रकम मात्र होइन—त्यसपछि थपिँदै जाने नियमित लगानी, लामो समय र लगानीले कमाउने प्रतिफल हो।
यही अभ्यास सुरु गर्ने एउटा माध्यम हो, सिस्टमेटिक इन्भेष्टमेन्ट प्लान अर्थात् एसआईपी। यसमा लगानीकर्ताले निश्चित अन्तरालमा रकम लगाएर म्युचुअल फण्डका इकाई खरिद गर्छन्। नेपालमा पनि खुलामुखी म्युचुअल फण्डमार्फत यस्तो सुविधा उपलब्ध छ। उदाहरणका लागि, सिद्धार्थ क्यापिटलले मासिक न्यूनतम एक हजार रुपैयाँबाट एसआईपी सुरु गर्न सकिने जनाएको छ।
दक्षिणालाई पहिलो किस्ता बनाउनुहोस्
दशैंमा १०–१५ हजार रुपैयाँ दक्षिणा संकलन भयो भने सबै रकम तत्काल खर्च गर्नैपर्छ भन्ने छैन। आवश्यक खर्च र बचतका लागि छुट्याएर बाँकीको केही हिस्सा लगानीको सुरुआत बनाउन सकिन्छ।
नियमित आम्दानी नभएका विद्यार्थीले भने दक्षिणा सकिएपछि मासिक किस्ता कहाँबाट जुटाउने भन्ने पनि सोच्नुपर्छ। सुरुमा ठूलो रकम कबोल गर्नुभन्दा निरन्तर लगानी गर्न सकिने रकम छान्नु व्यावहारिक हुन्छ। बालबालिकाका हकमा अभिभावकले उनीहरूलाई रकम छुट्याउने र लगानीको विवरण बुझ्ने प्रक्रियामा सहभागी गराउन सक्छन्।
दक्षिणाको रकम एकैपटक फण्डमा लगाउनु र त्यसपछि मासिक एसआईपी चलाउनु फरक अभ्यास हुन्। पहिलोले सुरुआती पूँजी दिन्छ, दोस्रोले त्यसमा नियमित रकम थप्ने अनुशासन बनाउँछ।
मासिक तीन हजारले कति कोष बन्न सक्छ ?
सानो रकम लामो समयसम्म लगानी गर्दा कस्तो परिणाम आउन सक्छ भन्ने एउटा काल्पनिक गणना हेरौं। प्रत्येक महिनाको अन्त्यमा तीन हजार रुपैयाँ लगानी गर्ने र वार्षिक १२ प्रतिशत दरलाई मासिक एक प्रतिशतका आधारमा चक्रवृद्धि गणना गर्ने हो भने:
| लगानी अवधि | आफूले जम्मा गरेको रकम | अनुमानित कोष |
|---|---|---|
| १० वर्ष | ३ लाख ६० हजार रुपैयाँ | करिब ६ लाख ९० हजार रुपैयाँ |
| २० वर्ष | ७ लाख २० हजार रुपैयाँ | करिब २९ लाख ६८ हजार रुपैयाँ |
| ३० वर्ष | १० लाख ८० हजार रुपैयाँ | करिब १ करोड ४ लाख ८५ हजार रुपैयाँ |
यो उदाहरणमा दशैंको प्रारम्भिक दक्षिणा जोडिएको छैन। कर, शुल्क र महँगीको प्रभाव पनि समावेश गरिएको छैन। १२ प्रतिशत कुनै फण्डले दिने निश्चित प्रतिफल वा भविष्यवाणी होइन। वास्तविक प्रतिफल कम, बढी वा नकारात्मक हुन सक्छ। फण्ड व्यवस्थापकको एसआईपी क्यालकुलेटरले समेत यस्ता हिसाब उदाहरणका लागि मात्र हुने र म्युचुअल फण्डमा निश्चित प्रतिफल नहुने स्पष्ट पारेको छ।
यस हिसाबले देखाउने मुख्य कुरा समयको प्रभाव हो। तर भविष्यमा प्राप्त हुने रकमको क्रयशक्ति आजको त्यति नै रकम बराबर हुँदैन भन्ने पनि सम्झनुपर्छ।
एसआईपी बचत गर्ने अनुशासन हो, नाफाको ग्यारेन्टी होइन
एसआईपी छुट्टै निश्चित ब्याज दिने उत्पादन होइन; म्युचुअल फण्डमा नियमित लगानी गर्ने विधि हो। त्यसैले लगानीको जोखिम सम्बन्धित फण्डले पैसा कहाँ लगाउँछ भन्नेमा पनि निर्भर हुन्छ।
फण्डको प्रतिइकाई खुद सम्पत्ति मूल्य अर्थात् एनएभी घट्दा लगानीको मूल्य घट्न सक्छ। लाभांश पनि निश्चित हुँदैन। सिद्धार्थ क्यापिटलले आफ्नो एसआईपीमा बजार जोखिम रहने र प्रतिफलको ग्यारेन्टी नहुने उल्लेख गरेको छ।
निश्चित रकम नियमित लगाउँदा एनएभी कम भएका बेला बढी र महँगो भएका बेला कम इकाई खरिद हुन्छ। यसले खरिद लागतलाई विभिन्न समयबिन्दुमा बाँड्न मद्दत गर्छ। तर लागत औसत गर्ने यो विधिले घाटा नहुने सुनिश्चित गर्दैन।
लाभांश फेरि लगानी गर्दा के हुन्छ ?
कतिपय योजनामा प्राप्त लाभांश नगद लिने वा पुनः लगानी गरेर थप इकाई खरिद गर्ने विकल्प हुन्छ। उदाहरणका लागि, सिद्धार्थको योजनामा लाभांश पुनः लगानीको सुविधा उपलब्ध छ।
दीर्घकालीन कोष बनाउन चाहनेका लागि पुनः लगानी उपयोगी हुन सक्छ। थपिएका इकाईले पनि भविष्यको प्रतिफलमा सहभागिता जनाउँछन्। यद्यपि लाभांश वितरणपछि एनएभीमा समायोजन हुने भएकाले लाभांशलाई लगानीको मूल्यभन्दा छुट्टै थपिएको नाफा ठानेर दोहोरो हिसाब गर्नु हुँदैन।
योजना छान्दा आकर्षक हिसाबभन्दा यी कुरा हेर्नुहोस्
कुनै क्यालकुलेटरमा देखिएको ठूलो रकमकै आधारमा फण्ड छान्नु उचित हुँदैन। फण्डको लगानी नीति, जोखिम, खर्च, कार्यसम्पादन र पैसा फिर्ता लिने सर्त बुझ्नुपर्छ। विशेषगरी छोटो अवधिमै रकम निकाल्दा लाग्ने शुल्क तथा प्रत्येक किस्तामा लाग्न सक्ने कारोबार खर्चले वास्तविक प्रतिफलमा असर पार्न सक्छ।
एसआईपी सुरु गर्न चाहिने कागजात र प्रक्रिया पनि योजनाअनुसार बुझ्नुपर्छ। सिद्धार्थ क्यापिटलको विवरणमा बैंक खाता, डिम्याट खाता, परिचयपत्र तथा नाबालकका लागि जन्मदर्तालगायत कागजात उल्लेख छन्। आवेदनअघि सम्बन्धित व्यवस्थापकको अद्यावधिक विवरण हेर्न सकिन्छ।
यसपालिको दक्षिणासँगै एउटा बानी पनि जोगाऔं
दशैंको दक्षिणाबाट ठूलो कोष बनाउने यात्रा सुरु हुन सक्छ। त्यसलाई अघि बढाउने शक्ति भने हरेक महिना थपिने रकम र वर्षौंसम्म कायम रहने अनुशासन हो।
त्यसैले दक्षिणा पाएपछि खर्चको सूचीसँगै भविष्यको एउटा लक्ष्य पनि बनाउनुहोस्—उच्च शिक्षा, व्यवसाय वा अर्को दीर्घकालीन आवश्यकता। लक्ष्य, समय र जोखिम क्षमतासँग मेल खाने भए एसआईपी त्यसतर्फ अघि बढ्ने उपयोगी माध्यम बन्न सक्छ।
आजको दक्षिणाको केही हिस्सा जोगाउनु भनेको पैसा मात्र राख्नु होइन, अर्को दशैंसम्म पनि निरन्तर रहने लगानीको बानी सुरु गर्नु हो।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।