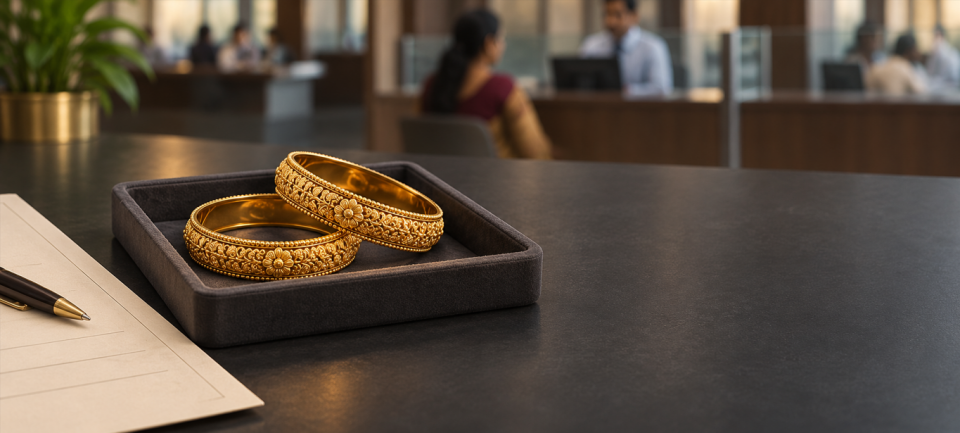

काठमाण्डौ । भारतमा सुन धितो राखेर लिइएको कर्जाको बक्यौता अगस्ट २०२६ सम्म २२ लाख ५० हजार करोड भारतीय रुपैयाँ पुगेको छ। कर्जा सूचना संस्था ट्रान्सयुनियन सिबिलको नोभेम्बर प्रतिवेदनअनुसार यो अगस्ट २०२३ को तुलनामा झन्डै तीन गुणा हो। अगस्टसम्म करिब ५ करोड ५० लाख सक्रिय ऋणी रहेको यो बजारमा प्रतिऋणी औसत बक्यौता करिब ४ लाख १० हजार भारतीय रुपैयाँ पुगेको छ।
कर्जा बजार विस्तारसँगै भुक्तानीमा ढिलाइ पनि बढेको छ। मार्चदेखि अगस्टसम्मको पाँच महिनामा दबाब बढ्दा ९० दिन वा त्यसभन्दा बढी समय भुक्तानी ढिला भएको कर्जाले अगस्टमा कुल बक्यौताको ०.३ प्रतिशत ओगटेको छ। यो कर्जाको रकममा आधारित अनुपात हो। अगस्ट २०२५ को तुलनामा भने यो हिस्सा अझै कम छ। चार वा त्यसभन्दा बढी सुन धितो कर्जा खाता भएका ऋणीको समूहमा यो दर ०.४५ प्रतिशत पुगेको सिबिलको तथ्यांक उद्धृत गर्दै बिजनेस स्ट्यान्डर्डले जनाएको छ।
कर्जाको संख्या घट्यो तर स्वीकृत रकम बढ्यो
अप्रिलदेखि जुन २०२६ सम्म सुन धितो कर्जाको स्वीकृत रकम वार्षिक १२ प्रतिशत बढेर ८ लाख २० हजार करोड भारतीय रुपैयाँ पुगेको छ। त्यही अवधिमा नयाँ कर्जाको संख्या १५ प्रतिशत घट्यो। कम्तीमा एउटा सुन धितो कर्जा लिने अलगअलग ऋणीको संख्या भने करिब २ करोड ४० लाखमा स्थिर रह्यो। साढे दुई लाख भारतीय रुपैयाँभन्दा ठूला नयाँ कर्जाको संख्या १९ प्रतिशत बढेको तथ्यांकले बजार विस्तारमा ठूलो रकमका कर्जाको भूमिका देखाउँछ। ‘जेन जेड’ पुस्ताका ऋणीको संख्या पनि एक वर्षमा १९ प्रतिशत बढेको छ।
साना उपभोग कर्जामा धितो मूल्यको ८५ प्रतिशतसम्म
भारतीय रिजर्भ बैंकले सन् २०२५ मै जारी गरेको सुनचाँदी धितो कर्जासम्बन्धी निर्देशन पालना गर्न वित्तीय संस्थालाई १ अप्रिल २०२६ सम्मको समय दिएको थियो। निर्देशनले उपभोग प्रयोजनका कर्जामा ऋण रकमअनुसार धितोको मूल्यको कति प्रतिशतसम्म कर्जा दिन सकिन्छ भन्ने सीमा तोकेको छ।
| उपभोग कर्जाको रकम | धितो मूल्यको अधिकतम कर्जा अनुपात |
|---|---|
| भारु २ लाख ५० हजारसम्म | ८५ प्रतिशत |
| भारु २ लाख ५० हजारभन्दा बढी र ५ लाखसम्म | ८० प्रतिशत |
| भारु ५ लाखभन्दा बढी | ७५ प्रतिशत |
साढे दुई लाख भारतीय रुपैयाँभन्दा बढीको कर्जामा ऋणीको भुक्तानी क्षमता विस्तृत रूपमा जाँच्नुपर्नेछ। साँवा र ब्याज दुवै अन्तिम मितिमा एकमुष्ट तिर्ने उपभोग कर्जाको अवधि बढीमा १२ महिना हुन्छ। गहना मूल्यांकन गर्दा धातुको वास्तविक शुद्धता र तौल हेरिन्छ। मूल्यका लागि अघिल्ला ३० दिनको औसत बन्द भाव र अघिल्लो दिनको बन्द भावमध्ये कम दर लिइन्छ। गहनाको बनाउने ज्याला र त्यसमा जडित रत्नको मूल्य धितोमा जोडिँदैन।
गहना फिर्ता गर्न ढिलाइ भए दैनिक ५ हजार क्षतिपूर्ति
ऋणीले कर्जा पूर्ण रूपमा चुक्ता गरेपछि वित्तीय संस्थाले सोही दिन धितो फिर्ता गर्नुपर्नेछ। फिर्ता गर्ने अधिकतम समय सात कार्यदिन हो। संस्थाकै कारण त्यो समयसीमा नाघे ऋणी वा कानुनी हकवालालाई प्रत्येक दिन ५ हजार भारतीय रुपैयाँ क्षतिपूर्ति दिनुपर्नेछ।
कर्जा नतिरेर धितो लिलामी गर्नुपर्ने अवस्थामा ऋणीलाई पहिले पर्याप्त सूचना दिनुपर्छ। लिलामीको न्यूनतम मूल्य धितोको तत्कालीन मूल्यको ९० प्रतिशतभन्दा कम राख्न पाइँदैन। दुई पटक लिलामी असफल भएपछि मात्रै यो सीमा ८५ प्रतिशतसम्म झार्न सकिन्छ। लिलामीबाट कर्जाको दायित्व कटाएर रकम बाँकी रहे पूरा लिलामी रकम प्राप्त भएको सात कार्यदिनभित्र ऋणी वा हकवालालाई फिर्ता दिनुपर्छ।
सिबिलको तथ्यांकले भारतको सुन धितो बजारमा ऋणीको संख्या र कर्जाको रकम एउटै गतिमा नबढेको देखाउँछ। एकातिर ठूला रकमका कर्जा बढेका छन्। अर्कोतिर एउटै ऋणीसँग धेरै सुन धितो कर्जा खाता हुँदा भुक्तानी ढिलाइको दर समग्र बजारभन्दा बढी देखिएको छ। यसले सुनको मूल्यांकनसँगै ऋणीका अरू कर्जा र तिर्ने क्षमता जाँच्नु किन महत्त्वपूर्ण छ भन्ने देखाउँछ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।