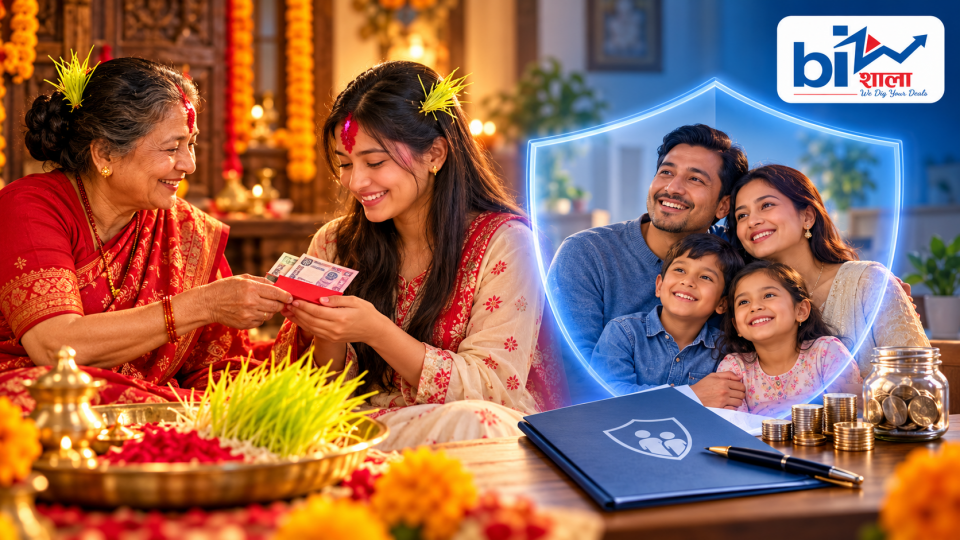

काठमाण्डौ । टीका, जमरा र मान्यजनको आशीर्वादसँगै पाएको दक्षिणा तपाईंले केमा खर्च गर्ने सोच्नुभएको छ ? घुमघाम, किनमेल वा खानपिनमा ? अथवा केही रकम भविष्यका लागि छुट्याउने योजनामा हुनुहुन्छ ?
दशैंको दक्षिणाले तत्कालको इच्छा पूरा गर्न सक्छ। त्यही रकमले परिवारको आर्थिक सुरक्षाका लागि दीर्घकालीन योजना सुरु गर्ने आधार पनि दिन सक्छ। त्यसमध्येको एउटा विकल्प हो—आफ्नो आवश्यकता र क्षमताअनुसारको जीवन बीमा।
यद्यपि, दक्षिणाबाट बीमा सुरु गर्नु र त्यसलाई अवधिभर निरन्तरता दिनु फरक विषय हुन्। पहिलो प्रिमियम उपहारमा पाएको रकमले तिर्न सकिएला, त्यसपछिका किस्ता कसरी जुटाउने भन्ने हिसाब पनि सुरुमै गर्नुपर्छ। दक्षिणालाई आर्थिक सुरक्षासँग जोड्ने योजनाको सफलता यही निरन्तरतामा निर्भर हुन्छ।
आशीर्वादसँगै आएको रकमलाई सुरक्षाको आधार
दशैंमा पाएको दक्षिणाको आर्थिकसँगै भावनात्मक महत्त्व पनि हुन्छ। मान्यजनले स्नेहपूर्वक दिएको रकमको केही हिस्सा भविष्यका लागि छुट्याउँदा त्यही उपहार दीर्घकालीन योजनाको सुरुवात बन्न सक्छ।
परिवारका सदस्यको आम्दानीमा घरखर्च, छोराछोरीको पढाइ वा ऋणको किस्ता निर्भर छ भने उनको जीवनसँग जोडिएको आर्थिक जोखिम महत्त्वपूर्ण हुन्छ। बीमालेखले समेटेको घटना भएमा सम्झौताअनुसार उपलब्ध हुने रकमले परिवारलाई आर्थिक सहारा दिन सक्छ।
जीवन बीमाको मूल भूमिका यही जोखिम सुरक्षा हो। केही योजनाले यससँगै बचतको सुविधा पनि जोड्छन्। तर सबै जीवन बीमाले एउटै प्रकारको सुरक्षा वा अवधि पूरा भएपछि रकम फिर्ता दिने सुविधा उपलब्ध गराउँदैनन्।
पहिले उद्देश्य छुट्याउनुस् : सुरक्षा कि सुरक्षासँगै बचत ?
जीवन बीमा रोज्नुअघि आफूलाई कुन आवश्यकता पूरा गर्नु छ भन्ने स्पष्ट हुनुपर्छ।
म्यादी जीवन बीमाले सामान्यतः निश्चित अवधिको मृत्यु जोखिममा सुरक्षा दिन्छ। बचतसहितका सावधिक योजनामा भने बीमालेखका सर्तअनुसार अवधि पूरा भएपछि रकम प्राप्त हुने व्यवस्था हुन सक्छ। समान बीमांकका लागि यी योजनाको प्रिमियम र लाभको संरचना फरक हुन्छ।
त्यसैले ‘कति वर्षपछि कति रकम पाइन्छ ?’ भन्ने प्रश्नसँगै ‘परिवारलाई अहिले कति आर्थिक सुरक्षा चाहिन्छ ?’ भन्ने प्रश्न पनि उत्तिकै महत्त्वपूर्ण हुन्छ।
दक्षिणाबाट किन्न सकिने पोलिसी खोज्नुभन्दा पहिले आफ्नो आवश्यकता पहिचान गर्दा उपयुक्त योजना छनोट गर्न सहज हुन्छ।
४०–५० हजार रुपैयाँ छ भने के गर्ने ?
मानौं, दशैंमा विभिन्न मान्यजनबाट पाएको दक्षिणा जोड्दा ४० देखि ५० हजार रुपैयाँ जम्मा भयो। त्यो रकम कुनै जीवन बीमा योजनाको पहिलो वार्षिक प्रिमियमका लागि उपयोग गर्न सकिन्छ। तर त्यसबाट कति बीमांकको सुरक्षा पाइन्छ भन्ने कुरा उमेर, स्वास्थ्य अवस्था, योजना, अवधि र अतिरिक्त सुविधाअनुसार फरक हुन्छ।
यस्तो अवस्थामा एउटै प्रस्तावमा निर्णय गर्नुभन्दा समान बीमांक र अवधिका योजनाको आधिकारिक विवरण तुलना गर्नु उपयोगी हुन्छ।
अझ महत्त्वपूर्ण प्रश्न हो—अर्को वर्ष दक्षिणा कम आयो वा आएन भने पनि प्रिमियम तिर्न सकिन्छ ?
जवाफ स्पष्ट छैन भने दक्षिणालाई नियमित आम्दानीको विकल्प मानेर लामो अवधिको दायित्व लिनु व्यावहारिक हुँदैन। प्रिमियमको व्यवस्था आफ्नो नियमित बचतबाट धान्न सकिने हुनुपर्छ।
सबै दक्षिणा बीमामै लगाउनुपर्छ भन्ने छैन
आर्थिक सुरक्षा बनाउने क्रममा तत्काल आवश्यक पर्न सक्ने रकम पनि हातमा रहनुपर्छ। औषधोपचार, पढाइ वा आकस्मिक घरखर्चका लागि छुट्याएको पैसा लामो अवधिको योजनामा बाँध्दा अप्ठ्यारो पर्न सक्छ।
दक्षिणाको केही हिस्सा तत्कालको आवश्यकता, केही आकस्मिक बचत र बाँकी दीर्घकालीन सुरक्षाका लागि छुट्याउने तरिका अपनाउन सकिन्छ। कति रकम कहाँ राख्ने भन्ने निर्णय व्यक्तिगत अवस्था र पारिवारिक आवश्यकताले निर्धारण गर्छ।
बीमा सुरु गरेपछि बीचमै निरन्तरता दिन नसक्दा बीमालेख निष्क्रिय हुन सक्छ वा सर्तअनुसार लाभ घट्न सक्छ। समयअगावै बीमालेख त्याग्दा तिरेको सबै प्रिमियम फिर्ता नआउन पनि सक्छ।
उपहार दिनेले आगामी किस्ताको जिम्मेवारी पनि सोच्नुपर्छ
अभिभावकले छोराछोरी वा परिवारका सदस्यका लागि बीमा सुरु गरिदिन सक्छन्। तर पहिलो किस्ता तिरिदिनु मात्रै पर्याप्त हुँदैन। आगामी प्रिमियम कसले तिर्ने, कति वर्ष तिर्ने र त्यसको स्रोत के हुने भन्ने विषय स्पष्ट हुनुपर्छ।
बालबालिकाका लागि योजना रोज्दा उनीहरूको भविष्यको बचतसँगै परिवारको आम्दानी धान्ने अभिभावकको सुरक्षा पर्याप्त छ कि छैन भन्ने पक्ष पनि विचार गर्नुपर्छ।
बीमित, प्रस्तावक र इच्छाइएको व्यक्तिको विवरण तथा अधिकार स्पष्ट बुझेर मात्र प्रक्रिया अघि बढाउनु उचित हुन्छ।
बोनसको अंकभन्दा सम्झौताका सर्त महत्त्वपूर्ण
बीमा खरिद गर्दा देखाइएको सम्भावित परिपक्वता रकमलाई सुनिश्चित प्राप्ति ठान्नु हुँदैन। सुनिश्चित लाभ र भविष्यको बोनसमा निर्भर लाभ छुट्टाछुट्टै बुझ्नुपर्छ।
निर्णयअघि प्रिमियम तिर्नुपर्ने अवधि, जोखिम सुरक्षा सुरु हुने समय, समेटिने घटना, बहिष्करण, अतिरिक्त सुविधाको शुल्क, बीमालेख निष्क्रिय हुने अवस्था तथा सरेन्डरसम्बन्धी सर्त हेर्नुपर्छ। स्वास्थ्य र अन्य विवरण पनि सही खुलाउनुपर्छ।
दशैंको दक्षिणाबाट भविष्यको सुरक्षा सुरु गर्ने सोच उपयोगी हुन सक्छ। त्यसलाई सफल बनाउने आधार भने दक्षिणाको आकारभन्दा आफ्नो आवश्यकता बुझेर रोजिएको योजना र नियमित प्रिमियम तिर्न सक्ने क्षमता हो।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।