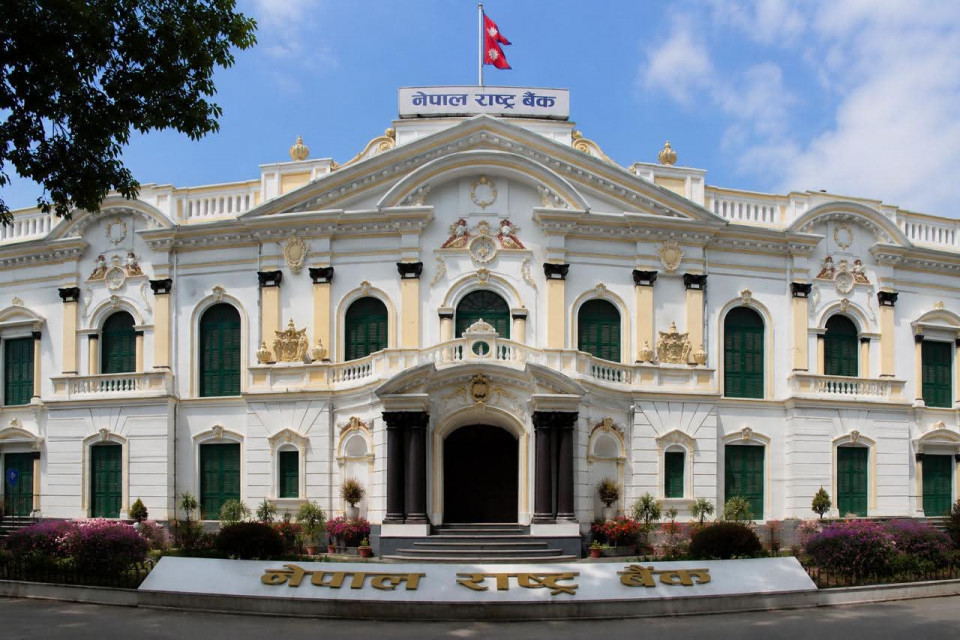

काठमाण्डौ । नेपाल राष्ट्र बैंकले ऋण लिने व्यक्तिलाई कर्जा लिनुअघि आफ्नो आम्दानी भुक्तानी क्षमता ब्याजदर शुल्क धितो तथा कानुनी सर्तबारे स्पष्ट भएर मात्र निर्णय गर्न सुझाव दिएको छ।
सामान्य घरखर्च व्यवसाय सुरु गर्न परियोजना सञ्चालन गर्न वा व्यवसाय विस्तारका लागि ऋण आवश्यक पर्न सक्छ। तर ऋण लिनुअघि त्यसको उद्देश्य स्पष्ट हुनुपर्ने र ऋणबाट आम्दानी वा सम्पत्ति बढ्ने आधार देखिनुपर्ने राष्ट्र बैंकले जनाएको छ।
राष्ट्र बैंकका अनुसार ऋण लिएपछि भविष्यमा खर्च गर्न सकिने आम्दानी घट्ने भएकाले अनावश्यक कर्जा लिनु जोखिमपूर्ण हुन सक्छ। ऋण लिनुअघि आफ्नो आम्दानीको तुलनामा किस्ता र ब्याज तिर्न सक्ने क्षमता कति छ भन्ने हिसाब गर्नुपर्ने सुझाव दिइएको छ।
विशेषगरी पहिले लिएको ऋण तिर्न वा घाटा पूर्ति गर्न नयाँ ऋण लिँदा ऋणको भार थप बढ्न सक्ने भएकाले यस्तो निर्णय सावधानीपूर्वक गर्नुपर्ने राष्ट्र बैंकको भनाइ छ।
ब्याजदर मात्रै हेरेर ऋण नलिन सुझाव
कर्जा छनोट गर्दा ब्याजदर मात्रै होइन अन्य शुल्क प्रक्रिया कर्जाको अवधि किस्ता भुक्तानीको संरचना र सर्तसमेत तुलना गर्नुपर्ने राष्ट्र बैंकले जनाएको छ।
ब्याज तथा अन्य शुल्क जोडेर कर्जाको वास्तविक वार्षिक लागत कति पर्छ भन्ने हिसाब गर्नुपर्नेछ। स्थिर तथा परिवर्तनीय ब्याजदरबीचको फरक बुझेर मात्र ऋण छनोट गर्नुपर्ने सुझाव पनि राष्ट्र बैंकले दिएको छ।
बैंक तथा वित्तीय संस्थाको आधार दर र प्रिमियम परिवर्तन हुँदा ऋणको ब्याजदरसमेत बदलिन सक्ने भएकाले यसबारे ऋणी स्पष्ट हुनुपर्ने राष्ट्र बैंकको भनाइ छ।
त्यस्तै ऋण सम्झौतामा हस्ताक्षर गर्नुअघि सबै सर्त राम्ररी पढ्न र समयमा किस्ता नतिर्दा लाग्ने विलम्ब शुल्क तथा चक्रवर्ती ब्याजबारे समेत जानकारी लिन सुझाइएको छ।
धितो र जमानीको कानुनी असर बुझ्नुपर्ने
ऋण लिँदा धितो राख्नुपर्ने वा अन्य व्यक्ति जमानी बस्नुपर्ने अवस्थामा त्यसको कानुनी असरबारे पहिल्यै स्पष्ट हुनुपर्ने राष्ट्र बैंकले जनाएको छ।
कर्जा जुन उद्देश्यका लागि लिइएको हो त्यही प्रयोजनमा प्रयोग गर्नुपर्ने र ऋण लिएपछि बढ्न सक्ने अन्य खर्चको समेत हिसाब गर्नुपर्ने सुझाव दिइएको छ।
भविष्यमा आम्दानी घट्न सक्ने अवस्था वा व्यवसायमा जोखिम आउन सक्ने सम्भावनालाई समेत ध्यानमा राखेर कर्जाको आकार निर्धारण गर्नुपर्ने राष्ट्र बैंकको भनाइ छ।
ऋण तिर्न समस्या भए बैंकसँग सम्पर्क गर्न सुझाव
राष्ट्र बैंकले ऋणको ब्याज र किस्ता समयमै तिर्न सुझाव दिएको छ। कुनै कारणले भुक्तानी गर्न कठिन अवस्था आए सम्बन्धित बैंक तथा वित्तीय संस्थासँग सम्पर्क गरी कर्जाका सर्त पुनःपरिमार्जन गर्न सकिने जनाएको छ।
समयमै कर्जा नतिर्दा ऋणीको कर्जा जोखिमसम्बन्धी अवस्था बिग्रिन सक्ने भएकाले भुक्तानी तालिकाप्रति सचेत हुनुपर्नेछ।
ऋण समयअगावै चुक्ता गर्दा लाग्ने शुल्क तथा एउटा संस्थाबाट अर्को संस्थामा ऋण सार्दा लाग्ने प्रक्रिया र लागतबारे पनि पहिल्यै जानकारी लिन राष्ट्र बैंकले सुझाव दिएको छ।
अनौपचारिक ऋणभन्दा बैंकिङ प्रणाली रोज्न आग्रह
बैंक तथा वित्तीय संस्थाको सेवाप्रति असन्तुष्टि भए सम्बन्धित संस्थामा गुनासो गर्न सकिने र त्यहाँ समाधान नभए नियामक वा न्यायिक निकायमा उजुरी गर्न सकिने राष्ट्र बैंकले जनाएको छ।
राष्ट्र बैंकले विशेषगरी अनौपचारिक क्षेत्रबाट लिइएको ऋणमा नियामकीय गुनासो सुनुवाइको सुविधा नहुने भएकाले सकेसम्म बैंक तथा वित्तीय संस्थाजस्ता औपचारिक माध्यमबाट मात्र ऋण लिन सुझाव दिएको छ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।