
काठमाण्डौ । सेयर लगानीकर्ताहरूले प्रारम्भिक सार्वजनिक निष्कासन (आईपीओ)को संख्या बढाउनुअघि सर्वसाधारणमा जारी हुने सेयर हिस्सा, संस्थापक सेयरको लक–इन अवधि, निष्कासन तथा बाँडफाँड प्रक्रिया र संस्थापक–सर्वसाधारणबीचको स्वामित्व संरचनामा नीतिगत सुधार गर्नुपर्ने माग उठाएका छन् ।
बजारको अवशोषण क्षमता र दोस्रो बजारमा भविष्यमा थपिन सक्ने आपूर्तिको प्रभावलाई बेवास्ता गर्दै लगातार आईपीओ स्वीकृत गर्नु दीर्घकालीन समाधान नहुने उनीहरूको तर्क छ ।
नेपाल धितोपत्र बोर्ड (सेबोन)ले स्वयं पनि पछिल्लो समय प्राथमिक बजार सुधारको प्रक्रिया अघि बढाएको छ । बोर्डले असोज १ गते ‘सार्वजनिक निष्कासनको सामान्य योग्यता सम्बन्धी निर्देशिका, २०८३’ को मस्यौदा सार्वजनिक गर्दै आईपीओ ल्याउने कम्पनीको वित्तीय अवस्था, संस्थागत सुशासन, संस्थापक तथा सञ्चालकको योग्यता, विवरणपत्र, ड्यु डिलिजेन्स, आईपीओबाट उठेको रकमको उपयोग तथा निष्कासनपछिको अनुपालनलाई थप व्यवस्थित बनाउने प्रस्ताव गरेको छ ।
तर लगानीकर्ताहरूले सुधार केवल ‘कुन कम्पनीलाई आईपीओ दिने’ भन्ने योग्यतामा सीमित राखेर नपुग्ने बताएका छन् । आईपीओपछि कम्पनीको स्वामित्व संरचना कस्तो रहने, संस्थापकको सेयर कहिले र कसरी दोस्रो बजारमा आउन पाउने तथा सर्वसाधारणले कति हिस्सा पाउने ?’ भन्ने लगानीकर्ताहरुले प्रश्न उठाएका छन् ।
कम ‘फ्लोट’मै मूल्य उचालिने जोखिम
लगानीकर्ताहरूले विशेषगरी अत्यन्त कम प्रतिशतका् सेयर मात्र सर्वसाधारणमा जारी गर्ने कम्पनीहरूको संरचनामाथि प्रश्न उठाएका छन् ।
लगानीकर्ता खोमनाथ प्याकुरेलले कम प्रतिशत मात्रै सर्वसाधारणमा सेयर जारी हुने संरचनालाई पुनरावलोकन गर्नुपर्ने बताए ।
‘कम्पनीको १० वा १२ प्रतिशत हाराहारी सेयर सर्वसाधारणमा ल्याउने, बाँकी ठूलो हिस्सा संस्थापकसँग राख्ने र तीन वर्षको लक–इन सकिएपछि त्यही ठूलो परिमाणको सेयर दोस्रो बजारमा आउने व्यवस्था पुनरावलोकन गर्नुपर्छ’ उनले भने, ‘समयमै आईपीओको भविष्यको सम्भावित सप्लाई र संस्थापकको ‘एक्जिट’लाई हेर्ने प्रणाली विकास गर्न आवश्यक छ ।’
यस्तो व्यवस्थाले सुरुवाती वर्षमा बजारमा सीमित मात्र सेयर कारोबार हुने र ‘फ्लोट’ सानो हुँदा बजार मूल्य अस्वाभाविक रूपमा माथि जान सक्ने उनको तर्क छ ।
त्यसपछि लक–इन अवधि सकिँदा संस्थापकको ठूलो हिस्सा कारोबारयोग्य बनेमा दोस्रो बजारमा एकाएक आपूर्ति चाप सिर्जना हुन सक्ने जोखिम रहने उनले बताए ।

हाथवे बन्यो बहसको उदाहरण
लगानीकर्ताहरूले पछिल्लो समय हाथवे इन्भेष्टमेन्ट नेपाल लिमिटेडको उदाहरणसमेत प्रस्तुत गर्न थालेका छन् ।
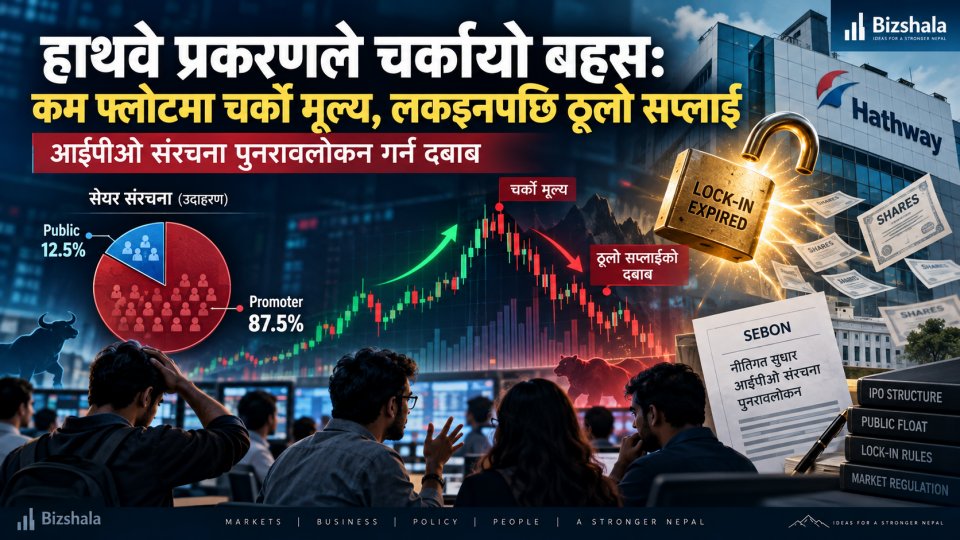
हाथवेको चुक्तामूल्य प्रतिसेयर ५० रुपैयाँ हो । कम्पनीको कुल सूचीकृत सेयर ३ करोड १७ लाख ११ हजार ६८० कित्ता रहेकोमा संस्थापक समूहको स्वामित्व २ करोड ७७ लाख ४७ हजार ७२० कित्ता अर्थात् करिब ८७.५ प्रतिशत र सर्वसाधारणतर्फ करिब १२.५ प्रतिशत रहेको छ ।
कम्पनीको सेयर दोस्रो बजारमा सूचीकृत भएपछि एक समयमा प्रतिकित्ता १ हजार ८१६ रुपैयाँसम्म पुगेको बजार तथ्यांक छ । असोज २ गतेबाट संस्थापक र कर्मचारीको गरी कुल २ करोड ५ लाख ३३ हजार ५०० कित्ता सेयरको लकइन अवधि सकिएको छ ।
यसैबीच हाथवेका आधारभुत सेयरधनी हेमराज ढकालले २० लाख कित्ता सेयर बिक्री गर्न सूचना निकालेसँगै लगानीकर्ताहरुमा चर्को वहस सुरु भएको छ ।
५० रुपैयाँ अंकित मूल्यको सेयर सीमित फ्लोटका कारण दोस्रो बजारमा उच्च मूल्यसम्म पुग्ने र पछि ठूलो परिमाणको संस्थापक सेयर खुला हुने संरचनाले मूल्य निर्धारणलाई कति स्वस्थ बनाउँछ ? भन्दै लगानीकर्ताले प्रश्न उठाएका छन् ।
‘हाथवेको रु.५० को सेयर १८ सय पुगेर ३–४ पटक लगभग ५० प्रतिशतभन्दा बढी बोनस सेयर खाएर ४०० माथि बेचेर निस्किने संस्थापक सेयरधनीहरुलाई कानूनी रुपमा स्क्याम नै भन्छु’ लगानीकर्ता कमलराज उप्रेतीले भने, ‘कानूनी रुपमै ठगेर खा भनेको जस्तो भएन र ? ५० रुपैयाँको सेयर हामी जस्ता सानो लगानीकर्ताहरुले किनेर १८ सय पुर्याईदिनुपर्ने अनि जब तल्लो विन्दुमा आाएको बेलामा संस्थापक सेयरधनीहरु सप्लाई दिन खोज्छ भने यस्तो कम्पनीको मूल्य पनि २०० रुपैयाँमै पुर्याउनुपर्ने हो ?’
अर्का सेयर लगानीकर्ता सुरज खड्काले पनि प्रोमोटरहरुको लकइनपछि अत्यधिक सप्लाई आउने र ठूलो मात्राको सेयर बिक्री गरेर भाग्ने प्रवृत्तिले बजारको स्वस्थता नै बिगारेको आरोप लगाएका छन् ।
‘प्रोमोटरहरुको पित्तल जस्तो सेयरलाई ३ वर्षमा सुन बनाएर बेच्ने ठाउँ भनेकै सेयरबजार रहेछ’ व्यङ्ग्यात्मक शैलीमा उनले भने, ‘पित्तललाई सुन बनाउने ठाउँ जस्तो होइन पूँजीबजार र यो कुरा धितोपत्र बोर्ड अध्यक्षले पनि बुझ्न जरुरी छ होइन भने मार्केट खरानी हुनेछ ।’
‘५१ः४९ व्यवस्था पूँजीबजारका लागि सञ्जीवनी बुटी’
लगानीकर्ताहरुले सबै सार्वजनिक कम्पनीमा संस्थापक र सर्वसाधारणको संरचना क्रमशः ५१ र ४९ प्रतिशतसम्म पु¥याउने नीति नेपालको पूँजीबजारका लागि ‘सञ्जीवनी बुटी’ सरह हुन सक्ने बताएका छन् ।
यस्तो व्यवस्थाबाट पहिलो चरणमै बजारमा पर्याप्त सेयर आउने भएकाले कृत्रिम अभावका आधारमा मूल्य बढाउने सम्भावना नरहने लगानीकर्ता खोमनाथ प्याकुरेलले बताए ।
अर्कोतर्फ, संस्थापक समूहसँग ५१ प्रतिशत नियन्त्रण कायम रहने भएकाले उनीहरूको व्यवस्थापकीय स्वामित्व र दीर्घकालीन प्रतिबद्धता पनि समाप्त नहुने उनको तर्क छ ।
‘सर्वसाधारणतर्फ ठूलो हिस्सा हुँदा बजारको पूँजीकरणसँगै वास्तविक कारोबारयोग्य सेयर संख्या पनि बढ्नेछ’ उनले भने, ‘यसले संस्थागत लगानीकर्ता, म्युचुअल फन्ड र ठूला लगानीकर्तालाई समेत पर्याप्त परिमाणमा सेयर खरिद–बिक्री गर्न सहज हुने देखिन्छ ।’
सेबोनलाई तीनवटा विषयमा तत्काल सुधारको दबाब
लगानीकर्ताहरूले नेपाल धितोपत्र बोर्डलाई अब आईपीओ स्वीकृतिको संख्या मात्रै बढाउनेभन्दा पहिले तीनवटा क्षेत्रमा सुधार गर्न आग्रह गरेका छन् ।
पहिलो, सार्वजनिक निष्कासन गर्ने कम्पनीले सर्वसाधारणमा ल्याउनुपर्ने न्यूनतम सेयर अनुपात उल्लेख्य रूपमा बढाउनुपन ।
दोस्रो, संस्थापक सेयरको लक–इन सकिएपछि ठूलो परिमाणमा एकैपटक बजारमा आउने अवस्थालाई नियन्त्रण गर्न चरणबद्ध बिक्री वा ‘फेज्ड रिलिज’को व्यवस्था गर्नुपर्ने ।
र तेस्रो, आधारभूत तथा ठूला सेयरधनीले सेयर बेच्दा अग्रिम सार्वजनिक जानकारी दिने र बिक्रीको सीमा तोक्ने प्रणाली थप कडा बनाउनुपर्ने उनीहरूको माग छ ।
५% शेयर बेच्न १५ दिनअघि सूचना अनिवार्य
नेपाल धितोपत्र बोर्डले सूचीकृत कम्पनीका आधारभूत सेयरधनीले आफूले धारण गरेको सेयरमध्ये ५ प्रतिशत वा सोभन्दा बढी बिक्री गर्नुअघि १५ दिनअगावै जानकारी दिनुपर्ने व्यवस्थासम्बन्धी अवधारणापत्र सार्वजनिक गरेको छ ।
बोर्डका अनुसार यस्तो सूचना सम्बन्धित कम्पनीमार्फत नेप्सेमा सार्वजनिक गर्नुपर्नेछ । यसबाट लगानीकर्ताले ठूलो परिमाणको सम्भावित बिक्रीबारे अग्रिम जानकारी पाउने, बजारमा अचानक सप्लाई चापको जोखिम आकलन गर्न सक्ने र सूचित निर्णय लिन सहज हुने अपेक्षा गरिएको छ ।
सेबोनले यो व्यवस्थाले बजार पारदर्शिता, लगानीकर्ता संरक्षण, असामान्य मूल्य उतारचढावको निगरानी तथा बजार दुरुपयोग नियन्त्रणमा सहयोग पुग्ने जनाएको छ ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।