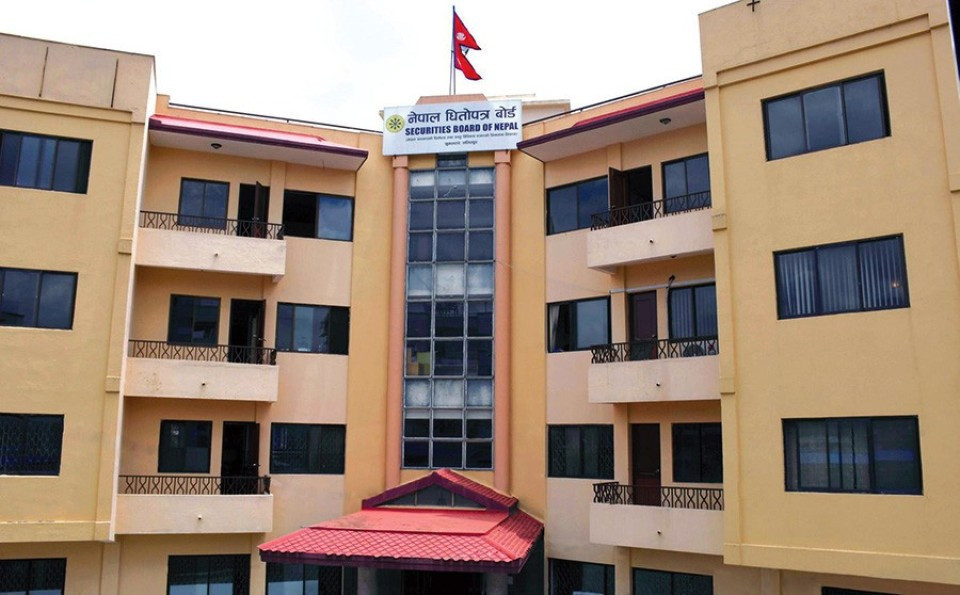

काठमाण्डौ । नेपालमा प्राइभेट इक्विटी तथा भेन्चर क्यापिटल (PEVC) बजार संस्थागत विस्तारको चरणमा पुगेको नेपाल धितोपत्र बोर्डको अध्ययनले देखाएको छ।
बोर्डले सार्वजनिक गरेको ‘नेपालमा प्राइभेट इक्विटी तथा भेन्चर क्यापिटल पारिस्थितिक प्रणालीको मूल्यांकन तथा नियामकीय सुधारसम्बन्धी अध्ययन, २०८३’ अनुसार हालसम्म १९ वटा Specialized Investment Fund Manager ले सञ्चालन अनुमति पाइसकेका छन्। अध्ययनले यसलाई नेपालमा PEVC क्षेत्र प्रारम्भिक अवधारणात्मक चरणबाट संस्थागत विस्तारतर्फ गएको महत्वपूर्ण संकेतका रूपमा व्याख्या गरेको छ।
बोर्डबाट अनुमति पाएका फन्ड म्यानेजरमा अध्यन्त फन्ड म्यानेजमेन्ट, अल्फा प्लस भेन्चर्स, एपेक्स फन्ड्स, अवसर इक्विटी, CWEDA Equity Fund, Global Equity Fund, लक्ष्मी सनराइज क्यापिटल, Maverick Kautilya Venture, Mogha Infrablocks, Multiply Capital Management, Nabil Investment Banking, National Fund Management, NIBL Ace Capital, NIC Asia Capital, NMB Capital, Prabhu Capital, Reliable Venture Capital, Team Partners Fund र Trishakti Equity Fund छन्।
अध्ययनअनुसार हालसम्म दर्ता भएका यस्ता कोषहरूले ४८ अर्ब रुपैयाँभन्दा बढी पूँजी परिचालन गर्न सक्ने गरी अनुमति पाएका छन्। बोर्डले अब फन्ड म्यानेजरको संख्या मात्रै होइन, कोषको वास्तविक आकार, लगानी भएको रकम, लगानी प्राप्त कम्पनी, क्षेत्रगत लगानी, लगानीकर्ताको संरचना तथा ‘एक्जिट’को अवस्थासमेत अलग्गै मापन गर्नुपर्ने आवश्यकता औंल्याएको छ।
बोर्डको अध्ययनले हालको PEVC संरचनामा बैंक तथा वित्तीय संस्थासम्बद्ध व्यवस्थापक र स्वतन्त्र PEVC केन्द्रित व्यवस्थापक गरी दुई मुख्य समूह रहेको देखाएको छ। नबिल इन्भेष्टमेन्ट बैंकिङ, NIBL Ace Capital, NMB Capital, NIC Asia Capital, Prabhu Capital र Laxmi Sunrise Capital बैंक तथा वित्तीय संस्थासँग सम्बन्धित समूहमा छन् भने अध्यन्त, अल्फा प्लस, अवसर इक्विटी, CWEDA Equity र Global Equity Fund जस्ता संस्था स्वतन्त्र PEVC केन्द्रित व्यवस्थापकका रूपमा उल्लेख गरिएका छन्।
अध्ययनले भविष्यमा कृषि, पर्यटन, स्वास्थ्य, ऊर्जा, सूचना प्रविधि, पूर्वाधार, हरित अर्थतन्त्र, निर्यात, SME र स्टार्टअप केन्द्रित ‘सेक्टर स्पेसिफिक फन्ड’ विकास गर्न सकिने सुझावसमेत दिएको छ।
नियमनमा दोस्रो चरणको सुधार आवश्यक
धितोपत्र बोर्डले हालको ‘विशिष्टीकृत लगानी कोष नियमावली, २०७५’ ले PEVC क्षेत्रलाई औपचारिक नियामकीय दायरामा ल्याए पनि अब बजारको आकार र विविधता बढेकाले दोस्रो चरणको सुधार आवश्यक रहेको निष्कर्ष निकालेको छ। बोर्डले PE र VC को पृथक वर्गीकरण, Growth Capital, SME Fund, Impact Fund र Infrastructure Fund का लागि स्पष्ट व्यवस्था, Risk-based Supervision, Digital Reporting, Independent Valuation, Custody तथा Asset Segregation जस्ता सुधार आवश्यक देखाएको छ। vPsKwv1pgeSDAjaJ3froULeWzGBtJQJ…
अध्ययनले नेपालमा अहिले पनि ‘Exit Market’ कमजोर रहेको औंल्याएको छ। IPO, M&A, Strategic Sale र Secondary Transaction जस्ता माध्यम पर्याप्त रूपमा विकास नभएकाले PEVC लगानीको आकर्षण प्रभावित हुन सक्ने बोर्डको निष्कर्ष छ।
त्यस्तै, सूचीकरण नभएका कम्पनीको मूल्यांकन, संस्थागत लगानीकर्ताको सीमित सहभागिता, विदेशी लगानी भित्र्याउने प्रक्रिया, कर तथा लेखा संरचना र विभिन्न नियामक निकायबीच समन्वय पनि प्रमुख चुनौतीका रूपमा देखाइएको छ।

आईपीओ बजारसँग जोड्ने तयारी
बोर्डले PEVC लाई केवल निजी लगानीको माध्यमका रूपमा नभई भविष्यमा सार्वजनिक पूँजी बजारमा गुणस्तरीय कम्पनी प्रवेश गराउने ‘पाइपलाइन’का रूपमा विकास गर्नुपर्ने प्रस्ताव गरेको छ। अध्ययनमा ‘PEVC-backed IPO Facilitation Framework’ विकास गर्न सकिने उल्लेख छ, जसअन्तर्गत पूर्वसूचीकरण मूल्यांकन, कर्पोरेट गभर्नेन्स, ड्यु डिलिजेन्स, वित्तीय ट्र्याक रेकर्ड, सम्बन्धित पक्ष कारोबार र एक्जिट डिस्क्लोजरसम्बन्धी विशेष मापदण्ड बनाउन सकिने भनिएको छ।
अध्ययनले नेपालका लागि Venture Capital, Private Equity, Growth Capital, SME Fund, Infrastructure Fund, Impact Fund, Fund of Funds र Special Situation Fund जस्ता छुट्टाछुट्टै वर्गीकरणको नियामकीय मोडल प्रस्ताव गरेको छ। साथै Institutional Investor, Qualified/Professional Investor, High Net Worth Investor र Retail Investor बीच स्पष्ट विभाजन गर्न सुझाव दिएको छ।
समग्रमा, बोर्डले अब PEVC क्षेत्रलाई केवल ‘कोष दर्ता गर्ने’ प्रणालीमा सीमित नराखी उद्यमशीलता, रोजगारी, उत्पादन, विदेशी पूँजी, नवप्रवर्तन र सार्वजनिक पूँजी बजारसँग जोडिएको पूर्ण वित्तीय इकोसिस्टमका रूपमा विकास गर्नुपर्ने निष्कर्ष निकालेको छ।




प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।