
-रविन ठकुरी
काठमाण्डौ । गाडी किन्न मूल्यको ४० प्रतिशत रकम सुरुमै तिर्नुपर्ने व्यवस्था कायम रहँदा पनि नेपालको अटो बजारमा बैंकिङ कर्जाको परिचालन बढेको छ। आर्थिक वर्ष २०८२/८३ को पहिलो ११ महिनामा हायर पर्चेज कर्जा १०.३ प्रतिशतले वृद्धि हुनुले महँगो डाउनपेमेन्टबीच पनि किस्ताबन्दीमा सवारीसाधन खरिद गर्ने क्रम नरोकिएको देखाएको हो।
नेपाल राष्ट्र बैंकले आर्थिक वर्ष २०८३/८४ को मौद्रिक नीतिमार्फत सार्वजनिक यातायातमा प्रयोग हुने ठूला विद्युतीय सवारीसाधनको कर्जा–मूल्य अनुपात सहज बनाउने नीति लिएको छ। तर निजी प्रयोजनका विद्युतीय तथा इन्धनबाट चल्ने सवारीसाधनमा पुरानै व्यवस्था निरन्तर गरिएको छ।
हाल निजी सवारीसाधन खरिद गर्दा बैंक तथा वित्तीय संस्थाले मूल्यको अधिकतम ६० प्रतिशतसम्म मात्र कर्जा दिन सक्छन्। बाँकी ४० प्रतिशत रकम ग्राहकले डाउनपेमेन्टका रूपमा आफैँ जुटाउनुपर्छ।
यसअघि ग्राहकले २० प्रतिशत डाउनपेमेन्ट गरेपछि गाडीको मूल्यको ८० प्रतिशतसम्म बैंक कर्जा पाउने व्यवस्था थियो। डाउनपेमेन्ट दोब्बर भएपछि अटो बजारको बिक्रीमा ठूलो गिरावट आउने अनुमान गरिएको थियो। तर व्यवसायीका अनुसार बजार घट्नुभन्दा पनि ग्राहकको प्रकृति परिवर्तन भएको छ।
‘अनावश्यक खरिद घट्यो, वास्तविक ग्राहक टिके’
लक्ष्मी इन्टरकन्टिनेन्टलका महाप्रबन्धक दीपक थपलिया ४० प्रतिशत डाउनपेमेन्टको व्यवस्थाले बिक्रीमा उल्लेख्य असर नपारेको बताउँछन्। उनका अनुसार अहिले बजारमा आर्थिक क्षमता भएका र वास्तविक आवश्यकताका आधारमा गाडी किन्ने ग्राहक सक्रिय छन्।
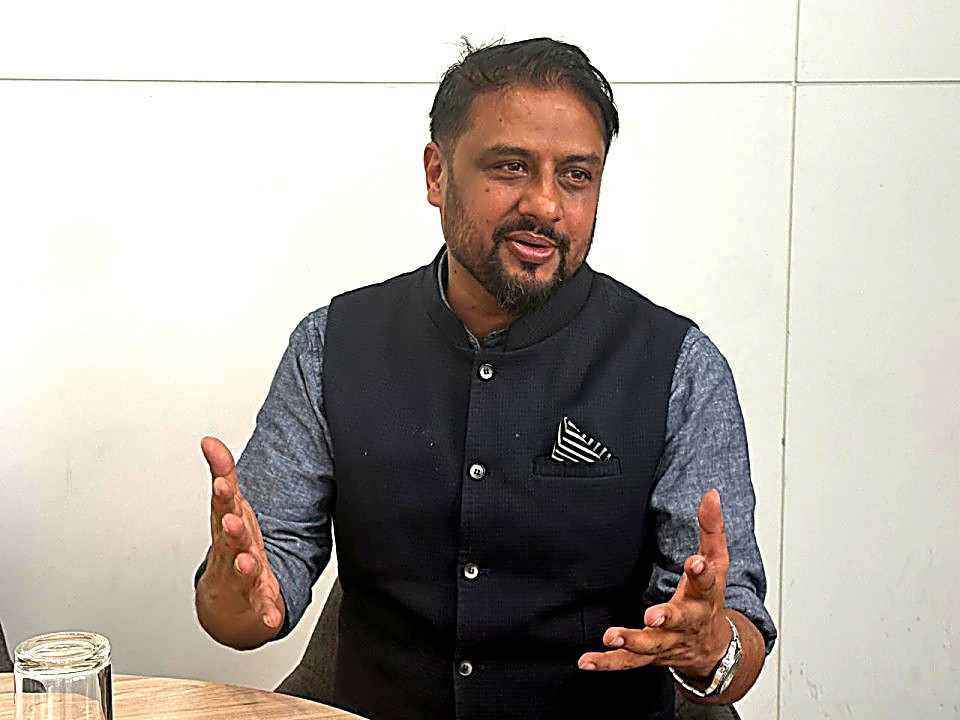
“राष्ट्र बैंकले अहिले दिएको सहुलियत कमर्सियल इभीका लागि हो, निजी इभीका लागि होइन,” थपलियाले भने, “४० प्रतिशत डाउनपेमेन्टको व्यवस्थाले हाम्रो बिक्री घटाएको छैन। पहिले र अहिलेको बिक्री अवस्था करिब उस्तै छ। अनावश्यक खरिद घटेको होला, तर वास्तविक रूपमा गाडी किन्न सक्ने ग्राहकले किनिरहेका छन्।”
सार्वजनिक यातायातमा प्रयोग हुने विद्युतीय सवारीसाधनलाई दिइएको सहुलियत सकारात्मक रहेको उनको भनाइ छ। यस्तो नीतिले सर्वसाधारणलाई यातायात सुविधा दिनुका साथै रोजगारी र आयआर्जनका अवसरसमेत बढाउन सक्ने उनले बताए।
११ महिनामा हायर पर्चेज कर्जा १०.३ प्रतिशत बढ्यो
राष्ट्र बैंकको तथ्यांकअनुसार आर्थिक वर्ष २०८२/८३ को जेठसम्म बैंक तथा वित्तीय संस्थाबाट प्रवाहित कुल कर्जा ६.५ प्रतिशतले बढेको छ। यस अवधिमा कर्जा प्रवाह ३ खर्ब ४० अर्ब ५७ करोड रुपैयाँले वृद्धि भएर ५८ खर्ब ३८ अर्ब २७ करोड रुपैयाँ पुगेको छ।
समग्र कर्जा वृद्धिको तुलनामा हायर पर्चेज कर्जाको वृद्धिदर उच्च देखिएको छ। अटोमोबाइल खरिदका लागि प्रवाह हुने कर्जा मुख्य रूपमा यही शीर्षकमा समेटिन्छ। समीक्षा अवधिमा यस्तो कर्जा १०.३ प्रतिशतले बढेको छ।
यसले ४० प्रतिशत डाउनपेमेन्टको व्यवस्थाले बजारमा सट्टामूलक वा क्षमताभन्दा बढीको खरिदलाई निरुत्साहित गरे पनि वास्तविक माग पूर्ण रूपमा नघटेको संकेत गर्छ। बैंकिङ प्रणालीमा उपलब्ध अधिक तरलता र घट्दो ब्याजदरले पनि ग्राहकलाई किस्ताबन्दीमा गाडी किन्न सहयोग पुर्याएको देखिन्छ।
नेपाल बैंकर्स संघका प्रमुख कार्यकारी अधिकृत अनिल शर्माका अनुसार बैंकिङ प्रणालीमा अधिक तरलता, न्यून ब्याजदर र सहज कर्जा प्रक्रियाका कारण हायर पर्चेज कर्जा बढेको हो।
“अहिले बैंकिङ प्रणालीमा तरलता अधिक छ र कर्जाको ब्याजदर पनि न्यून छ,” शर्माले भने, “हायर पर्चेज कर्जा लिन नीतिगत तथा प्रक्रियागत रूपमा सहज वातावरण भएकाले यसको प्रवाह बढेको देखिन्छ।”
बैंकमा निक्षेप थुप्रियो, तर अपेक्षाअनुसार बढेन कर्जा
समीक्षा अवधिमा बैंक तथा वित्तीय संस्थाको निक्षेप १५ प्रतिशतले बढेको छ। ११ महिनामा निक्षेप ७ खर्ब ४८ अर्ब ६२ करोड रुपैयाँले वृद्धि भएर ८० खर्ब १२ अर्ब ४९ करोड रुपैयाँ पुगेको छ।
निक्षेपको तुलनामा कर्जा विस्तार भने सुस्त छ। बैंकमा ऋण दिन सक्ने रकम पर्याप्त भए पनि निजी क्षेत्रबाट अपेक्षाअनुसार माग आउन नसकेको बैंकर्सको बुझाइ छ।
अवधिमा ट्रस्ट रिसिट अर्थात् आयात कर्जा सर्वाधिक ३६.७ प्रतिशतले बढेको छ। मार्जिन प्रकृतिको कर्जा १५.८ प्रतिशत, हायर पर्चेज कर्जा १०.३ प्रतिशत, घरजग्गा कर्जा ६.३ प्रतिशत, माग तथा चालु पुँजी कर्जा ५.८ प्रतिशत र आवधिक कर्जा ४.३ प्रतिशतले वृद्धि भएको छ।
यसविपरीत निर्माण क्षेत्रमा प्रवाहित कर्जा १५.१ प्रतिशतले घटेको छ। उपभोग क्षेत्रमा १३ प्रतिशत, यातायात, सञ्चार तथा सार्वजनिक सेवामा १२.५ प्रतिशत र औद्योगिक उत्पादन क्षेत्रमा प्रवाहित कर्जा ६.८ प्रतिशतले संकुचित भएको छ।
“समग्र कर्जा वृद्धिमा अझै खासै सुधार देखिएको छैन,” शर्माले भने, “मार्जिन र आयात कर्जा तुलनात्मक रूपमा बढी बढेका छन्। हायर पर्चेज कर्जा बढे पनि माग पर्याप्त बलियो छैन। थप कर्जा विस्तार हुन नसक्नुमा बैंकभन्दा बाहिरका आर्थिक कारणको प्रभाव बढी छ।”
अटो बजारको नयाँ आधार : सस्तो कर्जा, सक्षम ग्राहक
हायर पर्चेज कर्जामा देखिएको दोहोरो अंकको वृद्धि अटो बजार पूर्ण रूपमा दबाबमुक्त भएको प्रमाण भने होइन। गाडी बिक्रीको वास्तविक अवस्था आयात, दर्ता, कर संकलन र कम्पनीगत बिक्री तथ्यांकसँग तुलना गरेपछि मात्र स्पष्ट हुन्छ।
तथापि, कडा डाउनपेमेन्ट व्यवस्थाबीच हायर पर्चेज कर्जा बढ्नुले अटो बजारको माग समाप्त नभई पुनर्संरचना भइरहेको संकेत गर्छ। तत्कालीन आवेग वा न्यून प्रारम्भिक लगानीमा गाडी किन्ने ग्राहक घट्दा आर्थिक क्षमता भएका खरिदकर्ता बजारको मुख्य आधार बन्न थालेका छन्।
यही कारण ४० प्रतिशत डाउनपेमेन्ट अटो बजारका लागि सुरुमा अनुमान गरिएजस्तो ठूलो अवरोध बन्न सकेन। बरु सस्तो ब्याजदर, पर्याप्त बैंकिङ तरलता र वास्तविक ग्राहकको मागले बजारलाई चलायमान बनाइरहेको देखिन्छ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।