
काठमाडौं । उद्योग विस्तारका लागि बुक बिल्डिङ विधिबाट एक अर्ब ६५ करोड रुपैयाँभन्दा बढी उठाएको रिलायन्स स्पिनिङ मिल्सले नाफा घटेको वर्ष ५७ करोड रुपैयाँ नगद लाभांश बाँड्ने प्रस्ताव अघि सारेको छ। प्रस्तावित रकममध्ये करिब ५१ करोड २२ लाख रुपैयाँ तीन संस्थापकको हिस्सामा पर्ने गणनाले कम्पनीको पूँजी परिचालन र व्यावसायिक प्राथमिकतामाथि गम्भीर प्रश्न उठाएको छ।
सर्वसाधारणलाई प्रतिकित्ता ८२०.८० रुपैयाँमा सेयर बिक्री गर्दा कम्पनीले उत्पादन क्षमता बढाउने, मेसिन तथा उपकरण थप्ने, जग्गा खरिद गर्ने र भवन निर्माण गर्ने योजना प्रस्तुत गरेको थियो। अहिले त्यही कम्पनीले पछिल्लो वार्षिक नाफाभन्दा ठूलो रकम लाभांशमा वितरण गर्न खोजेको छ।
उद्योग विस्तारका लागि बाहिरी लगानीकर्ताबाट महँगो पूँजी जुटाउने र त्यसपछि कम्पनीबाट बाहिरिने नगदको झन्डै ९० प्रतिशत संस्थापककै हिस्सामा पुर्याउने निर्णयबीचको सम्बन्ध नै रिलायन्समाथि उठेको नयाँ प्रश्नको केन्द्र हो।
कम्पनीले चुक्ता पूँजीको ३० प्रतिशत नगद लाभांश प्रस्ताव गरेको हो। एक अर्ब ९० करोड रुपैयाँ चुक्ता पूँजीका आधारमा करसहित यसको आकार ५७ करोड रुपैयाँ हुन्छ। भदौ २९ को सञ्चालक समिति बैठकले गरेको उक्त प्रस्ताव असोज २२ मा हुने साधारणसभामा अनुमोदनका लागि प्रस्तुत हुँदैछ।
रिलायन्सको निष्कासनपछिको स्वामित्व संरचनामा संस्थापक समूहसँग एक करोड ७० लाख ७३ हजार ४०० कित्ता अर्थात् ८९.८६ प्रतिशत सेयर छ। विवरणपत्रमा पवन कुमार गोल्यान, शशी कान्त अग्रवाल र अक्षय गोल्यान आधारभूत सेयरधनीका रूपमा उल्लेख छन्। संस्थापकबाहेक योग्य संस्थागत लगानीकर्ता र सर्वसाधारण समूहको संयुक्त हिस्सा १०.१४ प्रतिशत मात्र छ।
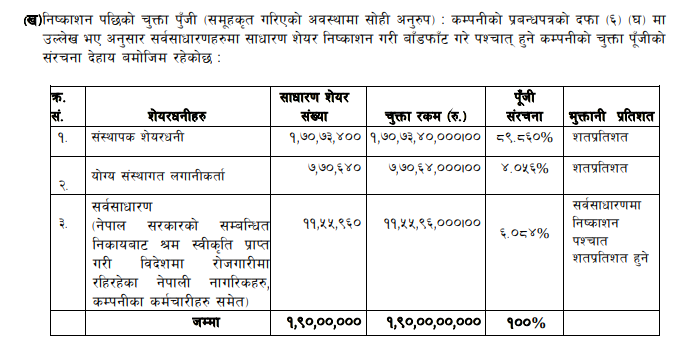
विवरणपत्रको यही स्वामित्व कायम रहेको आधारमा प्रतिकित्ता ३० रुपैयाँ लाभांश गणना गर्दा संस्थापक समूहको भागमा ५१ करोड २२ लाख दुई हजार रुपैयाँ पर्छ। योग्य संस्थागत लगानीकर्ताको हिस्सामा दुई करोड ३१ लाख १९ हजार २०० रुपैयाँ र सर्वसाधारण समूहको हिस्सामा तीन करोड ४६ लाख ७८ हजार ८०० रुपैयाँ पर्छ।

अर्थात्, सार्वजनिक निष्कासनपछि कम्पनीमा प्रवेश गरेका संस्थागत तथा सर्वसाधारण लगानीकर्ताको संयुक्त हिस्सामा पाँच करोड ७७ लाख ९८ हजार रुपैयाँ पर्दा संस्थापक समूहले त्यसको करिब नौ गुणा रकम पाउने संरचना छ। यी रकम करसहितका हुन्।
लाभांश स्वामित्वअनुसार बाँडिन्छ। तर रिलायन्समा प्रश्न त्यसको बाँडफाँटको सूत्रमा सीमित छैन। विस्तारका लागि पूँजी आवश्यक देखाएर सार्वजनिक निष्कासन गरेको कम्पनीले परियोजनाको प्रगति र उठाइएको रकमको उपयोगसँग ठूलो नगद वितरणको निर्णयलाई कसरी जोडेको छ भन्ने विषय महत्वपूर्ण बनेको छ।
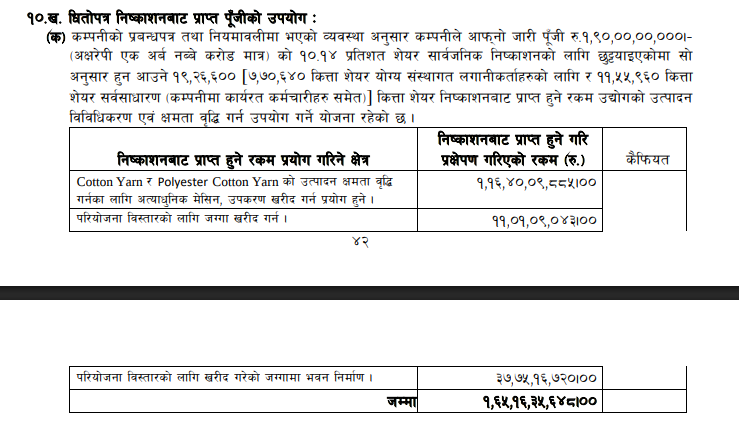
कम्पनीले योग्य संस्थागत लगानीकर्तालाई सात लाख ७० हजार ६४० कित्ता सेयर प्रतिकित्ता ९१२ रुपैयाँमा बिक्री गरेको थियो। सर्वसाधारण समूहका लागि छुट्याइएको ११ लाख ५५ हजार ९६० कित्ताको मूल्य प्रतिकित्ता ८२०.८० रुपैयाँ थियो। दुवै चरणको मूल्य र कित्ताका आधारमा निष्कासन खर्चअघि उठाउने कुल रकम एक अर्ब ६५ करोड १६ लाख ३५ हजार ६४८ रुपैयाँ हुन्छ।
यसमा अंकित मूल्यको पूँजी १९ करोड २६ लाख ६० हजार रुपैयाँ मात्र हो। बाँकी करिब एक अर्ब ४५ करोड ८९ लाख रुपैयाँ प्रिमियम हो। लगानीकर्ताले कम्पनीको विद्यमान व्यवसायसँगै विस्तारपछि बढ्ने उत्पादन र आम्दानीको सम्भावनाका लागि पनि उक्त मूल्य तिरेका हुन्।
विवरणपत्रको रकम उपयोग तालिकामा मेसिन तथा उपकरणका लागि करिब ११६.४१ करोड, जग्गा खरिदका लागि ११.०१ करोड र भवन निर्माणका लागि ३७.७५ करोड रुपैयाँको योजना छ। अद्यावधिक विवरणपत्रले निष्कासन रकमको उपयोगसम्बन्धी उद्देश्यमा परिवर्तन नभएको उल्लेख गरेको छ।
त्यही दस्तावेजमा क्षमता अभिवृद्धिका लागि बैंकबाट लिइएको कर्जा उद्योगको उत्पादन बिक्रीबाट आएको आम्दानीले भुक्तानी गर्ने र निष्कासनबाट प्राप्त रकम उक्त कर्जा तिर्न प्रयोग नहुने प्रतिबद्धता पनि छ।
यसले कम्पनीको व्यवस्थापनमाथि स्पष्ट दायित्व राख्छ-सार्वजनिक निष्कासनबाट उठेको रकम र विस्तार परियोजनाको खर्चबीचको सम्बन्ध लगानीकर्ताले बुझ्ने गरी देखाउनुपर्ने।
पछिल्लो लेखापरीक्षण विवरणमा आर्थिक वर्ष २०८२/८३ को बिक्री आम्दानी १,०४५.९७ करोड रुपैयाँ छ, जुन अघिल्लो वर्षभन्दा करिब २.१७ प्रतिशत बढी हो। खुद नाफा भने ४७.५८ करोडबाट ४०.२० करोड रुपैयाँमा झरेको छ। करिब १५.५१ प्रतिशत नाफा घटेको अवस्थामा प्रस्तावित ५७ करोड लाभांश वार्षिक खुद नाफाभन्दा करिब १६.८० करोड बढी हुन्छ।
सोही विवरणमा सञ्चालनबाट खुद नगद प्रवाह ३१.०७ करोड, स्थिर सम्पत्ति तथा निर्माणाधीन काममा खरिद खर्च १३.७५ करोड र दीर्घकालीन कर्जामा कमी १०६.४४ करोड रुपैयाँ छ। वर्षान्तको नगद मौज्दात ४९.४२ करोड रुपैयाँ देखिन्छ। आईपीओ आएको वर्षको यो वित्तीय अवस्थाले विस्तारको प्रगति, कर्जा भुक्तानीको स्रोत र लाभांशका लागि आवश्यक नगदको विस्तृत हिसाबलाई महत्वपूर्ण बनाएको छ।
कम्पनीसँग विगतको सञ्चित नाफा पनि छ। आर्थिक वर्ष २०८१/८२ को लेखापरीक्षित विवरणमा सञ्चित नाफा करिब २७९.८४ करोड रुपैयाँ देखिन्छ। त्यसैले लाभांशको औचित्यसम्बन्धी बहसको केन्द्र वार्षिक नाफाभन्दा बढी वितरण गर्न सकिन्छ कि सकिँदैन भन्ने मात्रै होइन; उद्योग विस्तारका लागि नयाँ पूँजी उठाएपछि कम्पनीले उपलब्ध स्रोतलाई कुन प्राथमिकतामा लगाइरहेको छ भन्ने हो।
विस्तार परियोजनामा कति रकम लागिसक्यो, कति बाँकी छ, मेसिन कहिले सञ्चालनमा आउँछन् र लाभांश वितरणपछि आवश्यक लगानी कसरी जुटाइन्छ भन्ने विवरणले यस निर्णयको व्यावसायिक औचित्य देखाउनेछ। सञ्चित नाफाको लेखाङ्कन र बैंकमा उपलब्ध नगद फरक विषय भएकाले वितरणयोग्य सञ्चिति तथा भुक्तानी स्रोतको स्पष्टता पनि आवश्यक छ।
सार्वजनिक लगानीकर्ताका लागि ‘३० प्रतिशत लाभांश’ को आकर्षक घोषणाभित्र अर्को गणित छ। उक्त दर १०० रुपैयाँ अंकित मूल्यमा आधारित हो। प्रतिकित्ता ८२०.८० रुपैयाँमा आईपीओ किनेका लगानीकर्ताले पाउने ३० रुपैयाँको नगद लाभांशको प्रतिफल करअघि करिब ३.६५ प्रतिशत हुन्छ।
यसरी कम्पनीले वितरण गर्ने रकम ठूलो भए पनि महँगो निष्कासन मूल्य तिरेका लगानीकर्ताको नगद प्रतिफल सीमित छ। अर्कोतर्फ, अत्यधिक स्वामित्वका कारण वितरणको अधिकांश रकम संस्थापक समूहमा केन्द्रित हुन्छ। यही अन्तरले लाभांश घोषणाको आकारभन्दा त्यसबाट कसलाई कति आर्थिक लाभ पुग्छ भन्ने प्रश्नलाई अगाडि ल्याएको छ।
रिलायन्सको स्वामित्व संरचनाले दोस्रो बजारमा अर्को दीर्घकालीन प्रश्न पनि खडा गर्छ। संस्थापकसँग रहेको सेयरको ठूलो मौज्दात अहिले सार्वजनिक लगानीकर्तासँग रहेको सेयरभन्दा झन्डै नौ गुणा छ। विवरणपत्रअनुसार संस्थापक समूहको सेयर सार्वजनिक बाँडफाँट भएको मितिबाट तीन वर्ष नपुगी बिक्री गर्न पाइँदैन।
लकइनपछि बिक्रीयोग्य हुने यस्तो ठूलो मौज्दातको सम्भावित मूल्य अर्बौंमा पुग्छ। उदाहरणका लागि, संस्थापकको आधा सेयर अर्थात् ८५ लाख ३६ हजार ७०० कित्ता प्रतिकित्ता २,८०० रुपैयाँमा बिक्री हुन सके कुल बिक्री रकम करिब २३ अर्ब ९० करोड रुपैयाँ हुन्छ।
यो सुनिश्चित बिक्री आम्दानी होइन। त्यति ठूलो परिमाणमा सेयर बजारले सोही मूल्यमा खरिद गर्छ भन्ने ग्यारेन्टी हुँदैन। तर उक्त गणनाले संस्थापकको आर्थिक हितमा दोस्रो बजार मूल्यको महत्व कति ठूलो छ भन्ने देखाउँछ।
सानो सार्वजनिक आपूर्तिबाट बनेको बजार मूल्य र भविष्यमा खुल्न सक्ने ठूलो संस्थापक आपूर्तिबीचको अन्तर लगानीकर्ताका लागि महत्वपूर्ण जोखिम हो। मूल्यांकन गर्दा तत्कालको कारोबारसँगै भविष्यको सेयर आपूर्ति र कम्पनीको वास्तविक आम्दानी क्षमता पनि हेर्नुपर्ने हुन्छ।
रिलायन्सको बुक बिल्डिङ मूल्य निर्धारणमा संस्थागत लगानीकर्ताको भूमिकामाथि पनि निगरानी आवश्यक छ। विवरणपत्रले ६४ संस्थाको बोलपत्रमध्ये उच्च मूल्यमा योग्य ठहरिएका १८ संस्थालाई समानुपातिक बाँडफाँट गरिएको उल्लेख गर्छ। एउटै व्यवस्थापनअन्तर्गतका क्यापिटल र विभिन्न योजनाको सहभागिताले मूल्य निर्धारणमा संस्थागत मागको स्वतन्त्रता तथा स्वार्थको सम्बन्ध परीक्षण गर्नुपर्ने आधार दिन्छ।
यसका लागि बोलपत्र दिँदाको लाभग्राही स्वामित्व, सञ्चालक सम्बन्ध र लगानी निर्णयको आधार महत्वपूर्ण हुन्छन्। सार्वजनिक निष्कासनको मूल्य संस्थागत बोलपत्रबाट तय हुने भएकाले मूल्य निर्धारणको विश्वसनीयता त्यस प्रक्रियाको पारदर्शितासँग जोडिन्छ।
धितोपत्र बोर्डको जिम्मेवारी पनि निष्कासन अनुमति दिने चरणमा सकिँदैन। विवरणपत्रमा प्रतिबद्धता गरिएको उद्देश्यअनुसार रकम उपयोग भए नभएको, परियोजनाको प्रगति र लगानीकर्तालाई दिइएको जानकारीको पर्याप्तता निष्कासनपछिको निगरानीका विषय हुन्।
रिलायन्सका हकमा अब आवश्यक विवरण स्पष्ट छन्: आईपीओको कुल प्राप्ति र खर्च, मेसिन–जग्गा–भवनमा भएको लगानी, बाँकी रकमको अवस्था, कर्जा भुक्तानीको स्रोत तथा प्रस्तावित लाभांशको सञ्चिति र नगद व्यवस्थापन।
उद्योग विस्तारको प्रतिबद्धतासहित उठेको पूँजीको हिसाब र संस्थापकलाई जाने ५१ करोड रुपैयाँभन्दा बढी लाभांशको औचित्य एकै ठाउँमा स्पष्ट हुनुपर्छ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।