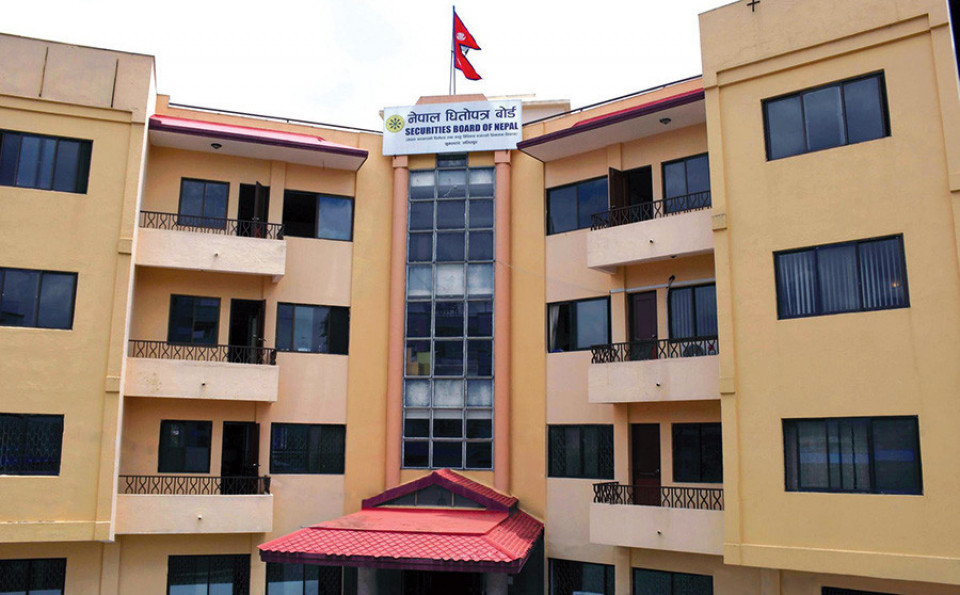

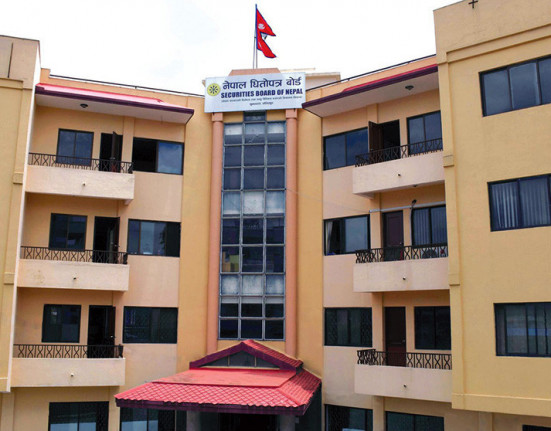
काठमाडौं । नेपाल धितोपत्र बोर्डले आधारभूत सेयरधनीको सेयर बिक्रीसम्बन्धी निर्देशन संशोधन गर्दा पूर्वसूचनाको समय र बिक्रीको सीमा मात्र परिवर्तन गरेको छैन, बिक्री गर्ने घोषणा गरेर पुनः त्यही कम्पनीको सेयर खरिद गर्नेको कारोबारसमेत सार्वजनिक गर्नुपर्ने व्यवस्था थपेको छ।
संशोधित निर्देशनमा समावेश गरिएको यो व्यवस्था बिक्रीको सूचनाबाट बजारमा सिर्जना हुन सक्ने दबाब र त्यसपछि सम्बन्धित सेयरधनीले गर्ने खरिदलाई पारदर्शी बनाउने दृष्टिले महत्वपूर्ण छ। अब बिक्री गर्ने सूचना दिएका सेयरधनीले पुनः सोही कम्पनीको सेयर खरिद गरेमा खरिदको मूल्य र परिमाणसमेत सार्वजनिक हुनेछ।

बोर्डले असोज २३ गते जारी गरेको संशोधित निर्देशनको नम्बर १(क)मा बिक्रीको सूचना दिएका सेयरधनीको पछिल्लो खरिदसम्बन्धी जानकारी सार्वजनिक गर्नुपर्ने व्यवस्था गरेको छ। यसले बिक्रीको घोषणा र त्यसपछिको वास्तविक कारोबारबीचको सम्बन्ध लगानीकर्ताले हेर्न सक्ने आधार तयार गरेको छ।
नयाँ व्यवस्थाअनुसार निर्देशन नम्बर १ बमोजिम सेयर बिक्री गर्ने आशयले सूचीकृत कम्पनीमार्फत सूचना प्रवाह गरेका सेयरधनीले आफूले बिक्री गर्न चाहेको सेयर बिक्री गरेको वा पूर्ण रूपमा बिक्री नगरेको अवस्थामा पुनः सोही कम्पनीको सेयर खरिद गरेमा कारोबार सम्पन्न भएपछि यथाशीघ्र त्यसको विवरण कम्पनीलाई दिनुपर्नेछ। यस्तो विवरणमा खरिदको मूल्य र परिमाण खुलाउनुपर्नेछ।
सूचीकृत कम्पनीले प्राप्त खरिदसम्बन्धी जानकारी यथाशीघ्र नेपाल स्टक एक्सचेञ्जमार्फत सार्वजनिक गर्ने व्यवस्था मिलाउनुपर्नेछ। अर्थात्, बिक्री गर्ने आशयको सूचना सार्वजनिक भएपछि सम्बन्धित सेयरधनीले पुनः गरेको खरिद पनि बजारको जानकारीमा आउनेछ।
यसको महत्व बिक्रीको सूचनाले बजारमा पार्न सक्ने प्रभावसँग जोडिएको छ। ठूलो सेयरधनीले उल्लेख्य परिमाणको सेयर बेच्ने घोषणा गर्दा बजारमा आपूर्ति बढ्ने अपेक्षा पैदा हुन सक्छ। त्यही अपेक्षाले कतिपय लगानीकर्ता हतारमा बिक्री गर्न प्रेरित हुन सक्छन् र मूल्यमा दबाब पर्न सक्छ।
यस्तो अवस्थामा सूचना दिने सेयरधनीले घोषणा गरेअनुसार बिक्री नगरी उल्टै घटेको मूल्यमा सेयर खरिद गरेमा उसको व्यवहारबारे बजारले जानकारी पाउनेछ। यसले बिक्रीको सूचना प्रयोग गरेर लगानीकर्तालाई अत्तालाउने र त्यसपछि सस्तोमा सेयर उठाउने सम्भावित चलखेल पहिचान गर्न सहयोग पुर्याउन सक्छ।
तर, नयाँ निर्देशनले बिक्रीको सूचना दिएपछि अनिवार्य रूपमा बिक्री गर्नैपर्ने व्यवस्था गरेको छैन। बिक्री नगरेकै कारण स्वतः कसुर ठहरिने वा पुनः खरिद गर्न प्रतिबन्ध लाग्ने व्यवस्था पनि यो खण्डमा छैन। यसको मुख्य नियामकीय आधार पुनः खरिदको मूल्य र परिमाण सार्वजनिक गराउनु हो। यस्तो विवरणले शंकास्पद कारोबारको निगरानी र आवश्यक जाँचका लागि आधार उपलब्ध गराउन सक्छ।
संशोधनको अर्को महत्वपूर्ण पक्ष निर्देशन लागू हुने सेयरधनीको पहिचान स्पष्ट पार्नु हो। अब यो व्यवस्था कम्पनीको प्रारम्भिक सार्वजनिक निष्कासन अर्थात् आईपीओका बखत कायम रहेका आधारभूत सेयरधनीसँग जोडिएको छ।
साबिकको निर्देशनमा सूचीकृत कम्पनीका कुनै आधारभूत सेयरधनीले आफूले धारण गरेको सेयरको पाँच प्रतिशत वा सोभन्दा बढी बिक्री गर्न चाहेमा पूर्वसूचना दिनुपर्ने उल्लेख थियो। त्यसमा आईपीओका बखत कायम रहेका आधारभूत सेयरधनी भन्ने स्पष्ट सीमा थिएन। यसले दोस्रो बजारबाट सेयर खरिद गरी ठूलो हिस्सा बनाउने लगानीकर्तामा समेत यही दायित्व लागू हुन्छ कि हुँदैन भन्ने अन्योल पैदा गरेको थियो।
संशोधित निर्देशनले आईपीओका बखतको आधारभूत सेयरधनी र लकइन समाप्तिपछिको बिक्रीलाई स्पष्ट रूपमा जोडेकाले उक्त अन्योल घटाउने आधार बनेको छ। दोस्रो बजारबाट पछि सेयर खरिद गरेकै आधारमा सबै ठूला लगानीकर्तालाई यही पूर्वसूचनाको दायरामा राख्ने बुझाइलाई संशोधित शब्दावलीले समर्थन गर्दैन।
बिक्रीको सीमामा पनि बोर्ड थप लचिलो बनेको छ। अब सम्बन्धित आधारभूत सेयरधनीले आफूले धारण गरेको सेयरको १५ प्रतिशत वा सोभन्दा बढी बिक्री गर्नुपरेमा पाँच कारोबार दिनअघि कम्पनीलाई जानकारी दिनुपर्नेछ। यो सीमा कम्पनीको कुल सेयरको १५ प्रतिशत नभई सम्बन्धित सेयरधनीले धारण गरेको सेयरको १५ प्रतिशत हो।
साबिकमा यस्तो सीमा पाँच प्रतिशत वा सोभन्दा बढी थियो र बिक्री गर्नुभन्दा १५ दिनअघि सूचना दिनुपर्ने व्यवस्था थियो। नयाँ निर्देशनले समयलाई ‘पाँच कारोबार दिन’ भनेर तोकेको छ। त्यसैले यसलाई पाँच पात्रो दिनका रूपमा बुझ्न मिल्दैन।
कम्पनीले बिक्रीको सूचना प्राप्त गरेपछि यथाशीघ्र नेप्सेमार्फत सार्वजनिक गर्नुपर्नेछ। बिक्री गर्ने आशयको सूचनाको वैधता भने साबिकझैँ तीन महिना कायम रहनेछ।
यसरी बोर्डको संशोधनले एकातिर आधारभूत सेयरधनीको बिक्री प्रक्रियालाई सहज बनाएको छ भने अर्कोतिर बिक्रीको घोषणा गर्ने सेयरधनीको पुनः खरिदलाई सार्वजनिक निगरानीमा ल्याएको छ। यसको प्रभावकारिता भने खरिद विवरण समयमै उपलब्ध गराउने, कम्पनीले तत्काल सार्वजनिक गर्ने र त्यस्ता विवरणका आधारमा नियामकले शंकास्पद कारोबार पहिचान गर्ने अभ्यासमा निर्भर रहनेछ।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।