
काठमाडौं । चालु आर्थिक वर्ष २०८३/८४ को पहिलो दुई महिनामा वाणिज्य बैंकहरूले १७ अर्ब ८१ करोड ४० लाख रुपैयाँ खुद नाफा कमाएका छन्। नेपाल राष्ट्र बैंकको विवरणअनुसार नाफाको रकममा नबिल बैंक पहिलो बनेको छ भने प्रतिशत वृद्धिदरमा हिमालयन बैंक अगाडि देखिएको छ।
गत आर्थिक वर्षको साउन–भदौमा वाणिज्य बैंकहरूको नाफा १६ अर्ब ५९ करोड ८७ लाख रुपैयाँ थियो। यसपटक करिब १ अर्ब २१ करोड ५३ लाख रुपैयाँ अर्थात् ७.३२ प्रतिशत थपिएको छ। सञ्चालनमा रहेका २० बैंकमध्ये १३ वटाको नाफा बढेको छ भने सातवटाको घटेको छ।
नबिलले दुई महिनामा १ अर्ब ८० करोड २६ लाख ९० हजार रुपैयाँ नाफा कमाएको छ। दोस्रो स्थानमा रहेको ग्लोबल आइएमईको नाफा १ अर्ब ६९ करोड ४५ लाख ३० हजार रुपैयाँ छ। दुई बैंकबीचको अन्तर १० करोड ८१ लाख ६० हजार रुपैयाँ छ।
नेपाल इन्भेष्टमेन्ट मेगा १ अर्ब २७ करोड ५८ लाख ७० हजार रुपैयाँसहित तेस्रो स्थानमा छ। प्राइम कमर्सियलले १ अर्ब १४ करोड ८ लाख ६० हजार रुपैयाँ र राष्ट्रिय वाणिज्य बैंकले १ अर्ब ११ करोड ९० हजार रुपैयाँ कमाएका छन्।
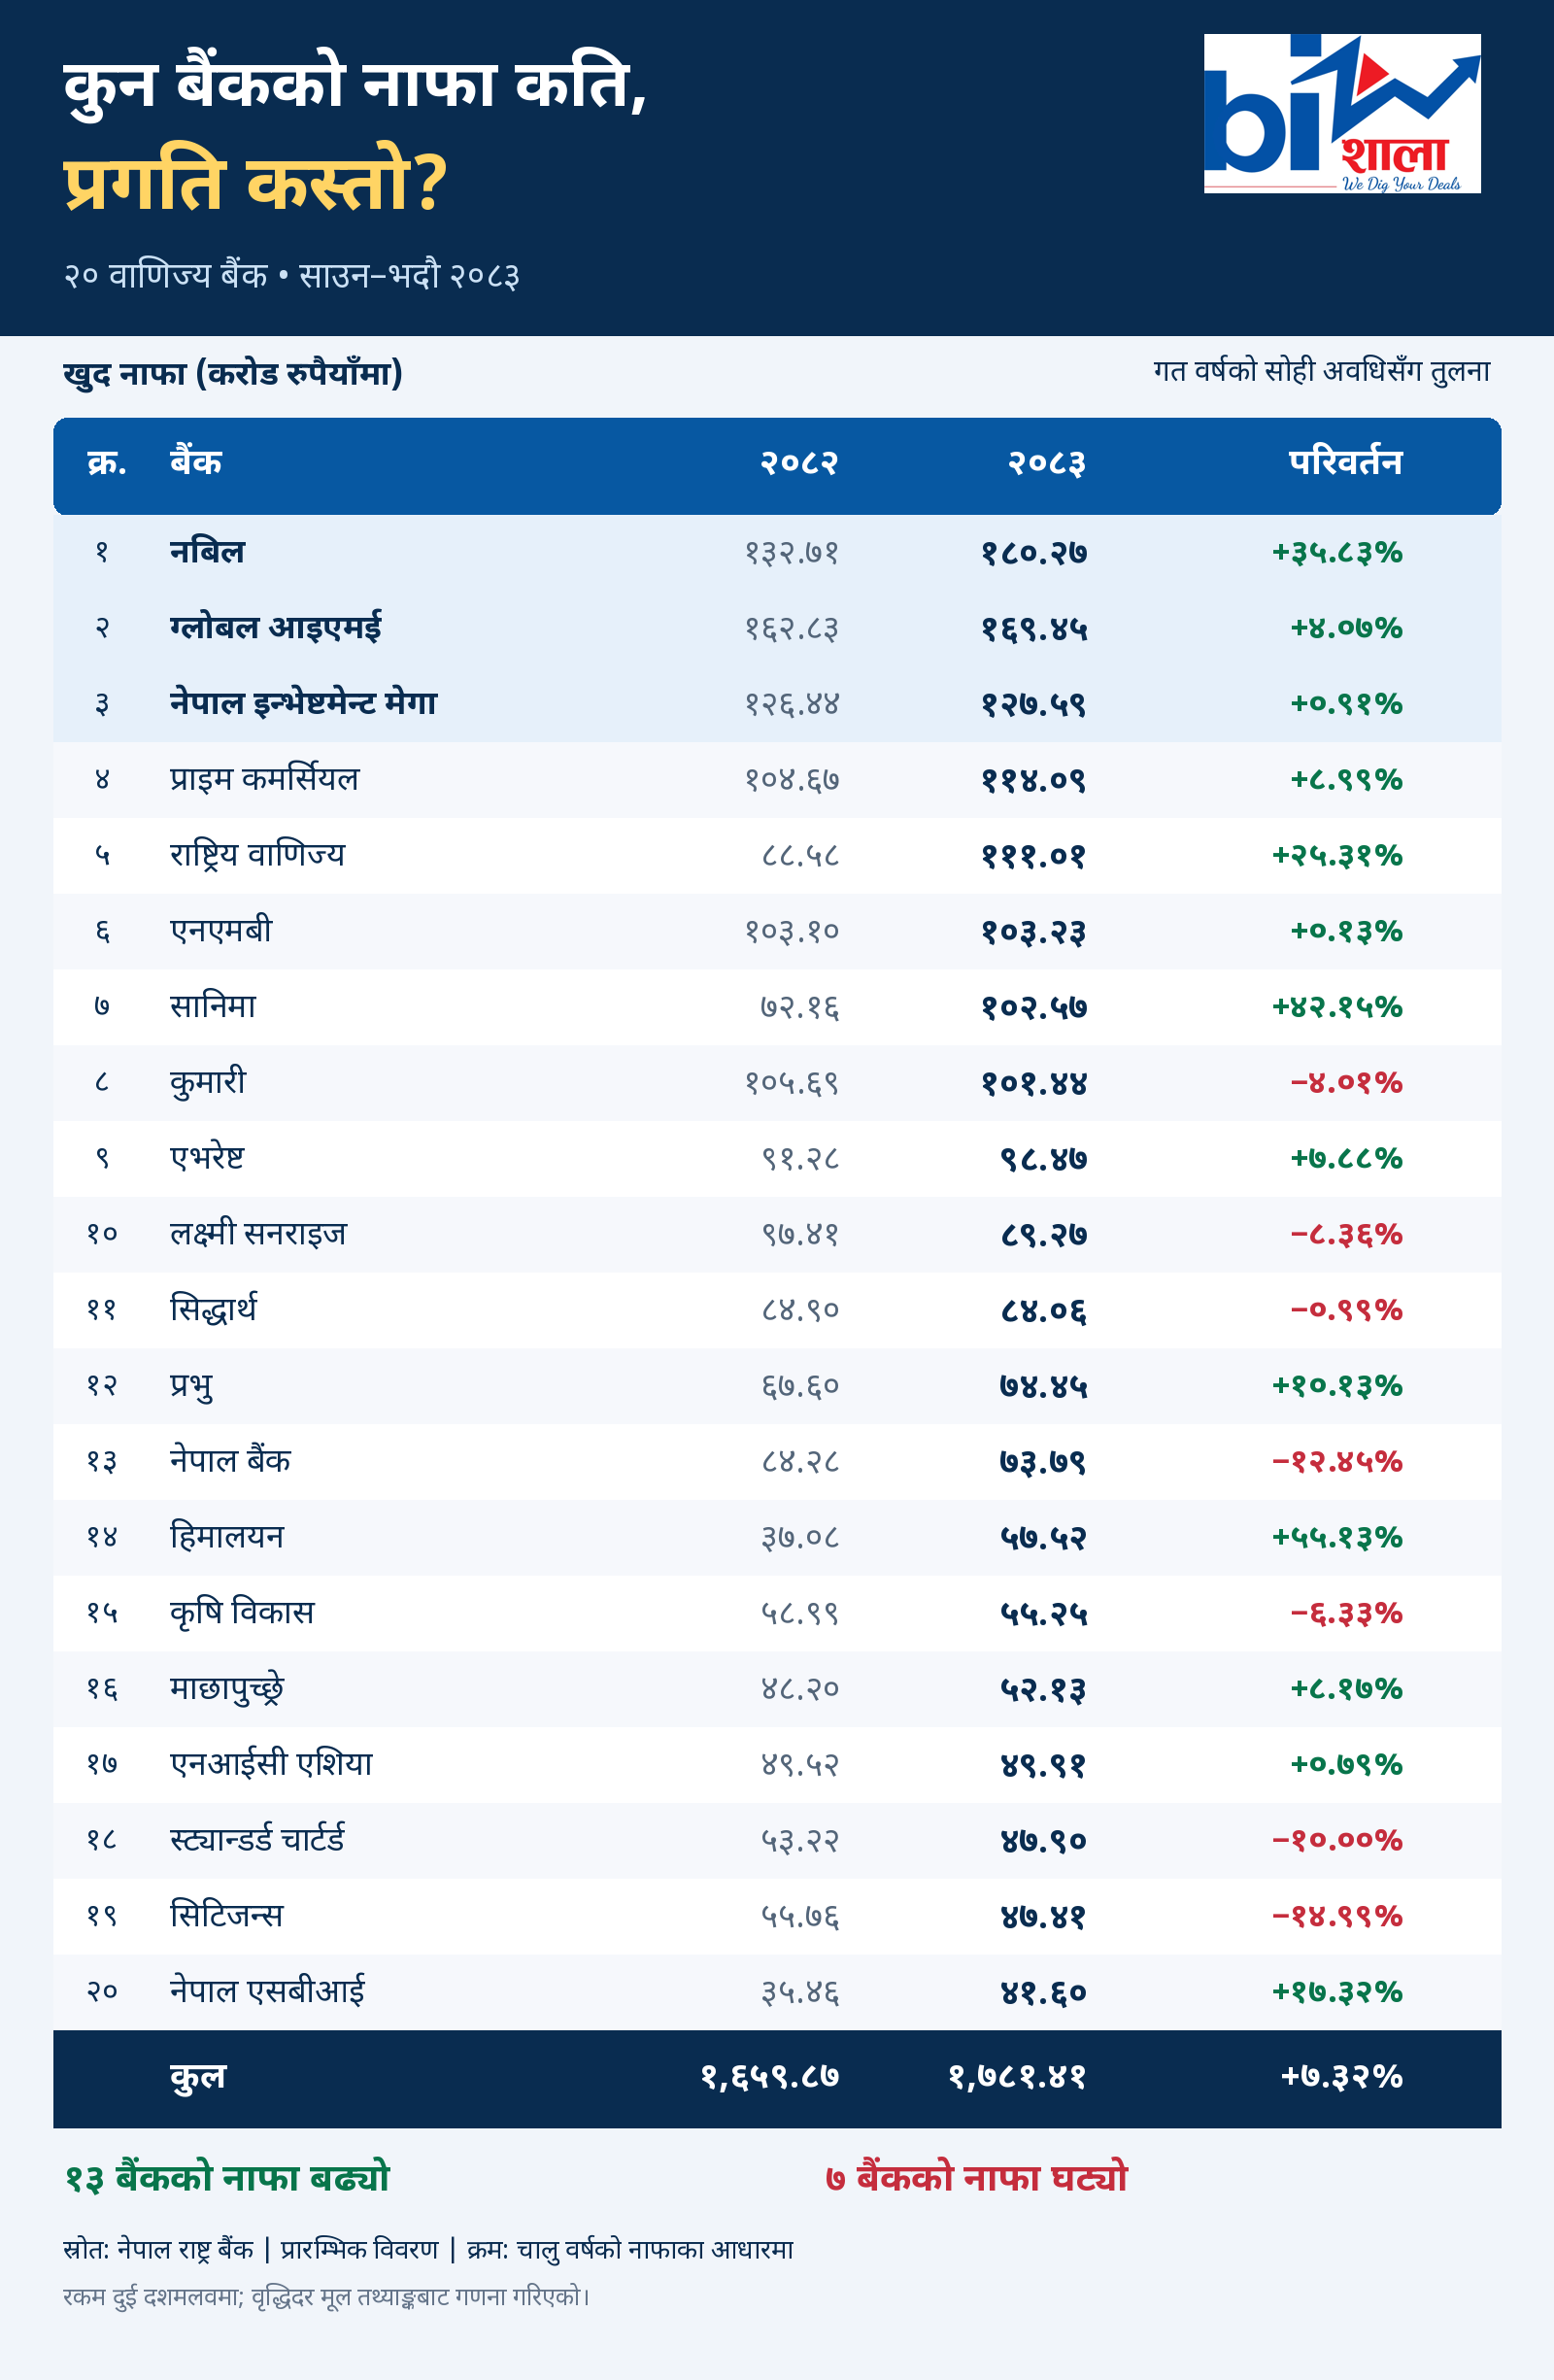
एनएमबी र सानिमाको नाफा पनि एक अर्ब रुपैयाँभन्दा माथि छ। एनएमबीले १ अर्ब ३ करोड २३ लाख ४० हजार रुपैयाँ र सानिमाले १ अर्ब २ करोड ५६ लाख ८० हजार रुपैयाँ कमाएका छन्। कुमारीको नाफा १ अर्ब १ करोड ४४ लाख ४० हजार रुपैयाँ छ। यसरी दुई महिनामै एक अर्ब रुपैयाँभन्दा बढी नाफा कमाउने बैंकको संख्या आठ पुगेको छ।

नाफाको रकम र वृद्धिदरले फरक नेतृत्व देखाएका छन्। हिमालयनको वृद्धिदर ५५.१३ प्रतिशत भए पनि नाफाको रकममा ऊ चौधौं स्थानमा छ। नबिलले भने रकममा नेतृत्वसँगै ३५.८३ प्रतिशत वृद्धि हासिल गरेको छ। सिटिजन्समा सबैभन्दा ठूलो प्रतिशत गिरावट देखिएको छ।
हाल नबिल र ग्लोबल आइएमईले मात्रै वाणिज्य बैंकहरूको कुल नाफाको करिब १९.६३ प्रतिशत हिस्सा ओगटेका छन्। शीर्ष पाँच बैंकको संयुक्त नाफा ७ अर्ब २ करोड ४१ लाख रुपैयाँ छ, जुन समग्र नाफाको करिब ३९.४३ प्रतिशत हो। यसले बैंकिङ क्षेत्रको नाफाको ठूलो हिस्सा सीमित ठूला संस्थामा केन्द्रित रहेको देखाउँछ।
तल्लो पाँच स्थानमा रहेका माछापुच्छ्रे, एनआईसी एशिया, स्ट्यान्डर्ड चार्टर्ड, सिटिजन्स र नेपाल एसबीआईको संयुक्त नाफा करिब २ अर्ब ३८ करोड ९५ लाख रुपैयाँ छ। उनीहरूको हिस्सा समग्र नाफाको करिब १३.४१ प्रतिशत मात्र हो।
सानिमाले एक अर्ब रुपैयाँको सीमा पार गर्नु, राष्ट्रिय वाणिज्य बैंक शीर्ष पाँचमा रहनु र हिमालयनले उच्च वृद्धिदर हासिल गर्नु यस अवधिका उल्लेख्य उपलब्धि हुन्। तर, नाफाको रकमकै आधारमा बैंकको समग्र कार्यसम्पादनको अन्तिम मूल्याङ्कन गर्न मिल्दैन। बैंकको आकार, लगानी भएको पुँजी, खराब कर्जा, असुली र नाफामा एकपटक मात्र प्राप्त हुने आम्दानीको योगदान पनि हेर्नुपर्छ।
विशेषगरी उच्च प्रतिशत वृद्धिलाई पढ्दा अघिल्लो वर्षको नाफाको आधार कति थियो भन्ने महत्त्वपूर्ण हुन्छ। सानो आधारबाट भएको सुधारले ठूलो वृद्धिदर देखाउन सक्छ। त्यस्तै, ठूलो बैंकको कम वृद्धिदर भए पनि उसले कमाएको रकम उल्लेख्य हुन सक्छ।
यो दुई महिनाको प्रारम्भिक विवरण भएकाले यसलाई वर्षभरको नाफा वा लाभांशको निश्चित संकेत मान्न मिल्दैन। आगामी त्रैमासिकमा कर्जाको गुणस्तर, थप नोक्सानी व्यवस्था, ब्याज असुली र सञ्चालन खर्चले बैंकहरूको नाफा तथा क्रम फेरिन सक्छ।




प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।