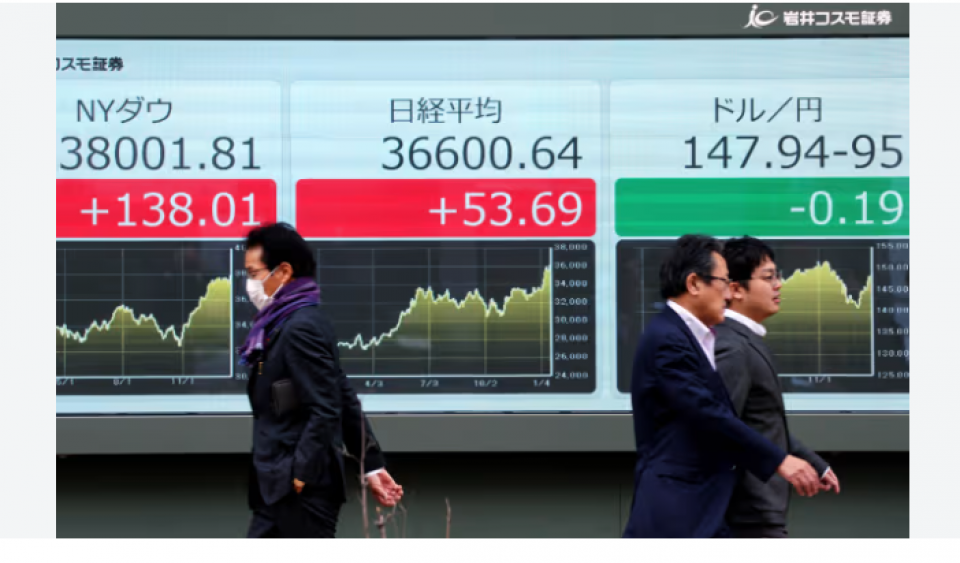

काठमाण्डौ । जापानको ऋणपत्र तथा विदेशी मुद्रा बजारमा देखिएको अस्वाभाविक उतारचढावले विश्व अर्थतन्त्रलाई नै तरंगित बनाउन थालेको छ। जापानी सरकारी ऋणपत्रको प्रतिफल तीन दशकयताकै उच्च विन्दुमा पुगेको छ भने येनको मूल्य स्थिर राख्न अमेरिका र जापानले संयुक्त हस्तक्षेप गर्नुपरेको छ।
जापानमा बढ्दो मुद्रास्फीति, केन्द्रीय बैंकले ब्याजदर बढाउने क्रम र सरकारको खर्च योजनाप्रति लगानीकर्ताको चिन्ताले ऋणपत्रको प्रतिफल तीव्र रूपमा उकालो लागेको हो। यसको प्रभाव जापानमा मात्र सीमित नरही अमेरिका तथा विश्वभरको ऋण लागत र लगानी प्रवाहमा समेत पर्न थालेको छ।
जापान अमेरिकी ट्रेजरी ऋणपत्रको सबैभन्दा ठूलो विदेशी लगानीकर्ता हो। त्यसैले जापानबाट अमेरिकी ऋणपत्र बजारमा जाने वा बाहिरिने रकमले अमेरिकाको ब्याजदरदेखि सरकारी ऋणको लागतसम्म प्रभावित पार्न सक्छ।

जापान जोगाउँदा अमेरिकामाथि दबाब
अमेरिकी अर्थमन्त्री स्कट बेसेन्टले यस वर्ष जापानी येनलाई समर्थन गर्न असाधारण रूपमा सक्रिय भूमिका निर्वाह गरेका छन्। विश्लेषकहरूका अनुसार जापानले येनको मूल्य जोगाउन अमेरिकी ट्रेजरीसहित डलरमा आधारित सम्पत्ति बेच्न नपरोस् भन्ने अमेरिकी हस्तक्षेपको मुख्य उद्देश्य हो।
जापानले ठूलो मात्रामा अमेरिकी ट्रेजरी बिक्री गरे त्यसको मूल्य घट्ने र प्रतिफल बढ्ने सम्भावना हुन्छ। यस्तो अवस्थामा अमेरिकामा सरकारी तथा निजी क्षेत्र दुवैका लागि ऋण अझ महँगो बन्न सक्छ। अमेरिकी ऋणको दिगोपन र बढ्दो प्रतिफलबारे पहिल्यै चिन्ता व्यक्त भइरहेका बेला जापानबाट हुन सक्ने थप बिक्री अमेरिकाका लागि संवेदनशील विषय बनेको छ।
अमेरिका र जापानका वित्तीय बजारबीचको यही अन्तरनिर्भरता अहिले पुनः चर्चाको केन्द्रमा आएको छ। संयुक्त राष्ट्रसंघको महासभाका लागि विश्व नेताहरू न्यूयोर्कमा भेला भइरहेका बेला अमेरिकी राष्ट्रपति डोनाल्ड ट्रम्प र जापानी प्रधानमन्त्री सानाए ताकाइचीबीच मंगलबार भेटवार्ता हुने अपेक्षा गरिएको छ।
ऋणपत्रको प्रतिफल ३० वर्षयताकै उच्च
लगातारको मुद्रास्फीति, केन्द्रीय बैंकहरूको उच्च ब्याजदर र सरकारी खर्चप्रति बढेको चिन्ताले विश्वव्यापी रूपमा ऋणको लागत उकालो लागिरहेको छ। ऋणपत्र बजारमा जारी बिक्रीको सबैभन्दा ठूलो दबाब खेप्ने मुलुकमध्ये जापान पनि परेको छ।
अमेरिका, फ्रान्स, जर्मनी र बेलायतका १० वर्षे सरकारी ऋणपत्रको प्रतिफल झन्डै दुई दशकयताकै उच्च तहमा पुगेको छ। जापानमा भने १० वर्षे सरकारी ऋणपत्रको प्रतिफल हालै ३० वर्षयताकै उच्च विन्दुमा पुगेको छ।
यसले सन् २००८ को विश्वव्यापी वित्तीय संकटपछि स्थापित अति न्यून ब्याजदरको युग अन्त्य हुँदै गएको संकेत गरेको छ। विश्व अर्थतन्त्र क्रमशः उच्च ब्याजदरको नयाँ चरणमा प्रवेश गरिरहेको विश्लेषकहरूको भनाइ छ।
दशकौँसम्म मूल्य अपस्फीतिसँग जुध्न अति न्यून ब्याजदर कायम गरेको बैंक अफ जापानले सन् २०२४ देखि ब्याजदर बढाउन सुरु गरेको थियो। मुद्रास्फीति नियन्त्रण गर्ने प्रयासस्वरूप उसले गत साता मात्रै यस वर्षको दोस्रो ब्याजदर वृद्धि गरेको छ।
ऋणपत्रको मूल्य र प्रतिफलबीच उल्टो सम्बन्ध हुन्छ। ऋणपत्रको मूल्य घट्दा प्रतिफल बढ्छ। जापानमा निरन्तरको मुद्रास्फीति र केन्द्रीय बैंकको कसिलो मौद्रिक नीतिअनुसार लगानीकर्ताले आफ्नो रणनीति परिवर्तन गर्दा ऋणपत्रको मूल्य घटेको र प्रतिफल चुलिएको हो।
ताकाइचीको खर्च योजनाले थप त्रास
बजारले प्रधानमन्त्री ताकाइचीको बजेट तथा खर्च योजनालाई समेत सूक्ष्म रूपमा हेरिरहेको छ। कर कटौती र सरकारी खर्च बढाउने उनको योजनाले जापानको ऋण आवश्यकता अझ ठूलो बनाउन सक्ने लगानीकर्ताको चिन्ता छ।
जापानसँग पहिल्यै अत्यधिक सरकारी ऋणको भार छ। यस्तो अवस्थामा खर्च विस्तार गर्न थप ऋण लिनुपरे लगानीकर्ताले जापानी ऋणपत्र राखेबापत उच्च प्रतिफल माग्नेछन्। फलस्वरूप सरकारको ऋण लागत अझ बढ्न सक्छ।
जापानी ऋणपत्रको प्रतिफल बढ्दा अमेरिका लगायत अन्य देशको प्रतिफलमा समेत माथिल्लो दबाब पर्न सक्छ। जापानभित्रै तुलनात्मक रूपमा आकर्षक प्रतिफल पाउन थालेपछि जापानी तथा अन्तर्राष्ट्रिय लगानीकर्ताले अन्य देशबाट रकम निकालेर जापानी ऋणपत्रमा लगाउन सक्छन्।
यसले विश्वव्यापी पूँजी प्रवाहको दिशा परिवर्तन गराउँदै सेयर, ऋणपत्र तथा विदेशी मुद्रा बजारमा नयाँ अस्थिरता सिर्जना गर्न सक्छ।
येन जोगाउन ऐतिहासिक संयुक्त हस्तक्षेप
जापानी येन अमेरिकी डलरको तुलनामा ४० वर्षयताकै कमजोर विन्दुमा पुगेपछि अमेरिकी अर्थ मन्त्रालयले जुलाई अन्त्यमा विदेशी मुद्रा बजारमा हस्तक्षेप गरेको थियो। जापानसँग मिलेर गरिएको उक्त कदमलाई ऐतिहासिक संयुक्त हस्तक्षेप मानिएको छ।
त्यसपछि येन पुनः सोही न्यून विन्दुमा नपुगे पनि पछिल्ला साताहरूमा फेरि कमजोर हुँदै त्यसनजिक पुगेको छ।
विश्लेषकहरूका अनुसार जापानले आफ्नो मुद्रा बलियो बनाउन अमेरिकी ट्रेजरीसहित विदेशी सम्पत्ति बिक्री गर्न नपरोस् भन्ने उद्देश्यले समेत अमेरिकाले हस्तक्षेप गरेको हो। अमेरिकी अर्थ मन्त्रालयको तथ्यांकले जापानले मे, जुन र जुलाईमा लगातार अमेरिकी ट्रेजरीमाथिको लगानी घटाएको देखाएको छ।
जापानले अमेरिकी ट्रेजरी बिक्री गर्दा त्यसको मूल्य घट्ने र प्रतिफल बढ्ने सम्भावना हुन्छ। यसले अमेरिकामा घरकर्जा, व्यावसायिक कर्जा र सरकारी ऋणसहित समग्र उधारो लागत बढाउन सक्छ।
एलपीएल फाइनान्सियलका प्रमुख प्राविधिक रणनीतिकार एडम टर्नक्विस्टका अनुसार बजारमा ठूलो अस्थिरता ल्याउन र अमेरिकी ट्रेजरीमाथि दबाब सिर्जना गर्न सक्ने धेरै कारक एकसाथ सक्रिय छन्। यही कारण अमेरिकी अर्थ मन्त्रालयले बैंक अफ जापानको मौद्रिक नीतिप्रति असामान्य रूपमा धेरै चासो र टिप्पणी गरिरहेको उनको विश्लेषण छ।
‘क्यारी ट्रेड’ उल्टिए अर्को ठूलो जोखिम
लगानीकर्ताको ध्यान येन कति कमजोर हुन्छ भन्नेमा मात्र छैन, यो कति छिटो बलियो बन्छ भन्नेमा पनि केन्द्रित छ। येन तीव्र रूपमा बलियो भए विश्वव्यापी रूपमा प्रचलित ‘क्यारी ट्रेड’ उल्टिने जोखिम हुन्छ।
क्यारी ट्रेडमा लगानीकर्ताले जापानको न्यून ब्याजदरमा सस्तो येन ऋण लिएर अमेरिका लगायतका देशमा बढी प्रतिफल दिने सेयर, ऋणपत्र तथा अन्य सम्पत्तिमा लगानी गर्छन्।
तर बैंक अफ जापानले ब्याजदर बढाइरहेका बेला येन एकाएक बलियो भयो भने येनमा ऋण लिन महँगो हुन्छ। यस्तो अवस्थामा लगानीकर्ताले आफ्नो कारोबार बन्द गर्न अमेरिकी सेयर, ट्रेजरी तथा अन्य सम्पत्ति हतारमा बेच्नुपर्ने हुन सक्छ। त्यसले विश्वभरका वित्तीय बजारमा एकैपटक बिक्रीको दबाब सिर्जना गर्न सक्छ।
अमेरिका येन यति कमजोर नहोस् भन्ने चाहन्छ कि जापान आफ्नो मुद्रा जोगाउन अमेरिकी सम्पत्ति बेच्न बाध्य होस्। अर्कोतर्फ, येन यति छिटो बलियो पनि नहोस् कि लगानीकर्ता अमेरिकी बजारबाट बाहिरिएर जापान फर्किन थालून्।
अमेरिकाले अहिले यही दुई जोखिमबीच सन्तुलन कायम गर्नुपर्ने जटिल अवस्था सामना गरिरहेको छ।
विश्व बजारका लागि ‘स्थिरता’ नै मुख्य
जापान सरकारले पेन्सन कोष तथा सर्वसाधारणलाई स्वदेशी बजारमा बढी लगानी गर्न प्रोत्साहन गरिरहेको छ। दीर्घकालमा यसले जापानी ऋणपत्र र येनलाई समर्थन गर्न सक्ने अपेक्षा गरिएको छ।
तर तत्कालका लागि जापानको ऋणपत्र तथा मुद्रा बजारमा हुने कुनै पनि तीव्र परिवर्तनले अमेरिकी बजार हुँदै विश्वव्यापी वित्तीय प्रणालीमा असर पार्न सक्छ। ऋणपत्रको प्रतिफल अझ बढे विश्वभर ऋण महँगो हुनेछ। येन अत्यधिक कमजोर भए जापानले विदेशी सम्पत्ति बेच्न सक्छ भने अत्यधिक छिटो बलियो भए क्यारी ट्रेड उल्टिएर सेयर तथा ऋणपत्र बजारमा ठूलो बिक्री आउन सक्छ।
यसैले जापानको वित्तीय बजार अब घरेलु विषयमा मात्र सीमित छैन। विश्वका लगानीकर्ता, सरकार र केन्द्रीय बैंकका लागि जापानी ऋणपत्र तथा येनको चाल प्रमुख जोखिम सूचक बनेको छ।
टर्नक्विस्टको निष्कर्ष छ-अहिले बजारका लागि सबैभन्दा महत्वपूर्ण विषय ‘स्थिरता’ हो।
-सिएनएनमा प्रकाशित रिपोर्टको नेपाली अनुवाद


प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।