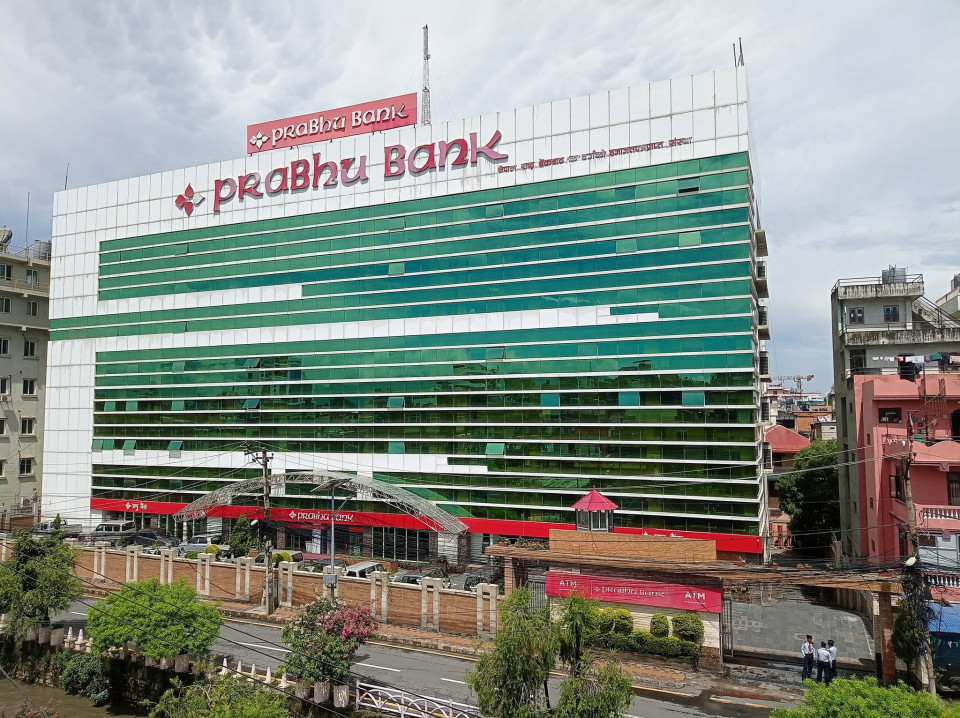

काठमाण्डौ । प्रभु बैंकको चालु आर्थिक वर्षको पहिलो त्रैमासिक विवरणमा खुद नाफा बढेको देखिए पनि कर्जाको गुणस्तरदेखि वितरणयोग्य आम्दानीसम्मका सूचकले गम्भीर प्रश्न उठाएका छन्। खराब कर्जा तीव्र बढेको छ, मुख्य आम्दानी खुम्चिएको छ र सञ्चित वितरणयोग्य घाटा झन् थपिएको छ। यस्तो अवस्थामा बैंकको नाफा वृद्धिलाई मात्र आधार बनाएर वित्तीय स्वास्थ्य सुध्रिएको निष्कर्ष निकाल्न मिल्दैन।
बैंकको आर्थिक वर्ष २०८३/८४ को पहिलो त्रैमासिक अपरिष्कृत विवरणअनुसार निष्क्रिय कर्जा अनुपात गत वर्षको सोही अवधिको ५.७८ प्रतिशतबाट बढेर १४.८० प्रतिशत पुगेको छ। अर्थात् एक वर्षमा खराब कर्जाको अनुपात ९.०२ प्रतिशत बिन्दुले बढेको हो। खुद निष्क्रिय कर्जा अनुपातसमेत १.५९ प्रतिशतबाट ५.०२ प्रतिशत पुगेको छ।
यहाँ मुख्य प्रश्न खराब कर्जा कसरी घट्यो भन्ने होइन। खराब कर्जा यति धेरै बढ्दा कर्जा तथा अन्य सम्भावित नोक्सानीबापतको खर्च किन घट्यो भन्ने हो।
बैंकले गत वर्षको पहिलो त्रैमासमा १ अर्ब ३८ लाख रुपैयाँ इम्पेयरमेन्ट खर्च लेखेकोमा यसपटक ५८ करोड ८७ लाख रुपैयाँ मात्र लेखेको छ। यस्तो खर्च ४१.३५ प्रतिशत अर्थात् करिब ४१ करोड ५१ लाख रुपैयाँ घटेको छ। यही खर्चमा आएको कमीले कमजोर आम्दानीका बीच पनि नाफालाई टेवा दिएको विवरणबाट देखिन्छ।
खराब कर्जाको अनुपात र कुनै एक त्रैमासमा लेखिने इम्पेयरमेन्ट खर्च एउटै प्रकृतिका सूचक होइनन्। पहिले कायम गरिएको व्यवस्था, कर्जा असुली, जोखिम मूल्याङ्कन र अन्य समायोजनले त्रैमासिक खर्च प्रभावित हुन सक्छ। तर खराब कर्जा बढिरहेका बेला खर्च घट्नुको आधार बुझाउन बैंकले पुरानो व्यवस्था, नयाँ थप व्यवस्था, असुली र रिभर्सलको स्पष्ट हिसाब दिनुपर्ने देखिन्छ। प्रकाशित संक्षिप्त विवरणले त्यो प्रश्नको पर्याप्त उत्तर दिँदैन।
अझ खराब कर्जाको तुलनामा कायम कुल कर्जा नोक्सानी व्यवस्थाको अनुपात पनि खस्किएको छ। गत वर्ष ११५.७१ प्रतिशत रहेको यो अनुपात अहिले ७६.१३ प्रतिशतमा झरेको छ। यसले मात्र नियामकीय व्यवस्था अपुग भएको प्रमाणित गर्दैन, तर खराब कर्जा बढ्दा त्यसको तुलनामा रहेको नोक्सानी व्यवस्थाको अनुपात किन घट्यो भन्ने विषय व्यवस्थापनले स्पष्ट पार्नुपर्ने बनेको छ।
बैंकको आफ्नै लेखासम्बन्धी टिप्पणीमा अपेक्षित कर्जा नोक्सानी र राष्ट्र बैंकको निर्देशनअनुसार गणना हुने व्यवस्थामध्ये बढी रकमका आधारमा इम्पेयरमेन्ट मापन गरिएको उल्लेख छ। राष्ट्र बैंकको सम्बन्धित मार्गदर्शनमा पनि यस्तो आधारको व्यवस्था छ। त्यसैले बैंकले कुन गणनाबाट कति व्यवस्था आवश्यक देखियो र पहिलेको व्यवस्थाले कति धान्यो भन्ने विवरण सार्वजनिक गरेपछि मात्र खर्च घट्नुको वास्तविक आधार स्पष्ट हुन्छ।
नाफाको अर्को कमजोर पक्ष मुख्य बैंकिङ आम्दानीमा देखिन्छ। बैंकको खुद ब्याज आम्दानी गत वर्षको २ अर्ब ८९ करोड ५३ लाख रुपैयाँबाट घटेर २ अर्ब ३३ करोड ४७ लाख रुपैयाँमा सीमित भएको छ। यो १९.३६ प्रतिशतको गिरावट हो। कुल सञ्चालन आम्दानी पनि ३ अर्ब ८२ करोड ५१ लाख रुपैयाँबाट ३ अर्ब ३७ करोड ७ लाख रुपैयाँमा झरेको छ।
यसबीच बैंकको खुद नाफा भने ५५ करोड ८५ लाख रुपैयाँबाट ६० करोड ३७ लाख रुपैयाँ पुगेको छ। वृद्धि ८.१० प्रतिशत छ। तर करअघिको नाफा १ अर्ब १७ करोड २३ लाख रुपैयाँबाट घटेर १ अर्ब १५ करोड ८० लाख रुपैयाँमा झरेको छ। करसम्बन्धी कुल खर्च घटेकाले करअघिको नाफा घट्दा पनि खुद नाफा बढेको हो। यसले नाफा वृद्धिको गुणस्तरमाथि थप प्रश्न उठाउँछ।
सेयरधनीका लागि सबैभन्दा पेचिलो अवस्था वितरणयोग्य आम्दानीमा छ। बैंकको कुल वितरणयोग्य घाटा असोज मसान्तसम्म ६ अर्ब ७८ करोड ७७ लाख रुपैयाँ पुगेको छ। आर्थिक वर्षको सुरुवातमा यस्तो घाटा ६ अर्ब ३१ करोड ८६ लाख रुपैयाँ थियो। पहिलो त्रैमासमै थप ४६ करोड ९१ लाख रुपैयाँको वितरणयोग्य घाटा सिर्जना भएको छ।
गत वर्षको पहिलो त्रैमासमा कुल वितरणयोग्य रकम ४० करोड ६१ लाख रुपैयाँ धनात्मक थियो। अहिलेको ठूलो ऋणात्मक अवस्थाले खुद नाफा कमाउनु र सेयरधनीलाई वितरण गर्न सक्ने आम्दानी सिर्जना गर्नुबीचको दूरी देखाउँछ।
नियामकीय समायोजनमा उठ्न बाँकी ब्याजसम्बन्धी शीर्षकबाट ३८ करोड २३ लाख रुपैयाँ र गैरबैंकिङ सम्पत्तिमा अपुग कर्जा नोक्सानी व्यवस्थासम्बन्धी शीर्षकबाट ३५ करोड ८२ लाख रुपैयाँ घटाइएको छ। बैंकको व्यवस्थापन विश्लेषणले पनि असुल नभएको आर्जित ब्याज र गैरबैंकिङ सम्पत्तिसम्बन्धी नियामकीय समायोजनका कारण सञ्चित आम्दानी घटेको स्वीकार गरेको छ।
यसले कर्जा असुलीको समस्यासँगै गैरबैंकिङ सम्पत्तिको व्यवस्थापन पनि बैंकका लागि दबाबको विषय बनेको देखाउँछ। यस्तो सम्पत्तिको बिक्रीबाट कति नगद उठ्यो र बाँकी सम्पत्ति व्यवस्थापनको योजना के छ भन्ने प्रश्नको जवाफ आवश्यक छ।
पूँजीको अवस्थामा पनि सुधार देखिँदैन। जोखिम भारित सम्पत्तिको तुलनामा कुल पूँजीकोष अनुपात गत वर्षको पहिलो त्रैमासको १३.६० प्रतिशतबाट ११.८३ प्रतिशतमा झरेको छ। प्राथमिक पूँजी अनुपात ९.८६ प्रतिशतबाट ८.१८ प्रतिशतमा सीमित भएको छ। खराब कर्जा बढ्नु र पूँजी अनुपात घट्नु एकैपटक देखिँदा कर्जा असुली तथा पूँजी व्यवस्थापनमा बैंकमाथि दबाब बढेको छ।
असार मसान्तको तुलनामा ग्राहकलाई प्रवाहित कर्जाको वासलातमा देखाइएको रकम पनि करिब ३ अर्ब ४२ करोड रुपैयाँ घटेर २ खर्ब ११ अर्ब १३ करोड रुपैयाँमा आएको छ। औसत कर्जा–निक्षेप अनुपात गत वर्षको पहिलो त्रैमासको ६९.४६ प्रतिशतबाट ६५.०७ प्रतिशतमा झरेको छ। बैंक स्वयंले पर्याप्त तरलताका बीच कर्जा विस्तार सुस्त र ब्याजदर न्यून रहेको उल्लेख गरेको छ।
प्रभु बैंकको पहिलो त्रैमासिक विवरणले व्यवस्थापनसामु स्पष्ट जवाफ मागेको छ—खराब कर्जा किन यसरी बढ्यो, बढ्दो जोखिमका बीच इम्पेयरमेन्ट खर्च घट्नुको ठोस आधार के हो र सञ्चित वितरणयोग्य घाटा घटाउने कार्ययोजना कहाँ छ? यी प्रश्नको तथ्यगत उत्तर र असुलीमा देखिने प्रगतिबिना ८ प्रतिशतको खुद नाफा वृद्धिले मात्र बैंकको कमजोर हुँदै गएको कर्जा गुणस्तर ढाक्न सक्दैन।



प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।