
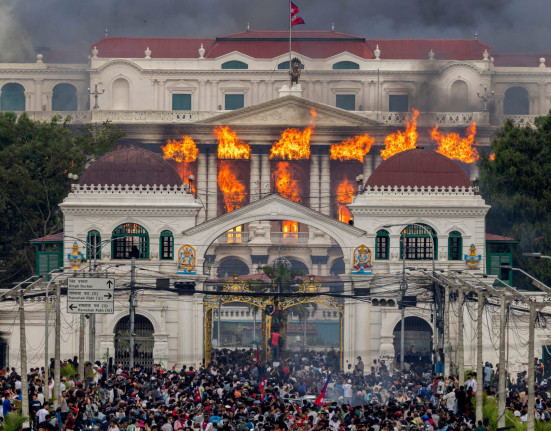
काठमाण्डौ । गत वर्षको जेनजी आन्दोलनबाट सिर्जित दायित्व व्यवस्थापन गर्न दबाबमा रहेका नेपालका दुई पुनर्बीमा कम्पनीमाथि प्राकृतिक विपत्तिबाट हुने बीमा दाबीले थप भार बढाएको छ।
गत भदौ १० गते भोटेकोशीमा आएको बाढीबाट मात्रै करिब २५ अर्ब रुपैयाँको बीमा दाबी परेको छ। बाढीबाट प्रभावित जलविद्युत् आयोजना, पूर्वाधार, उद्योग तथा अन्य सम्पत्तिमा भएको क्षतिको दाबी बीमा कम्पनीहरूमा आउन थालेसँगै त्यसको ठूलो हिस्सा पुनर्बीमा कम्पनीको दायित्वमा जाने देखिएको छ।
बीमा कम्पनीहरूले आफूले धान्न सक्ने जोखिम राखेर बाँकी जोखिम पुनर्बीमा कम्पनीमा हस्तान्तरण गर्छन्। पुनर्बीमा कम्पनीले पनि आफ्नो जोखिम वहन क्षमताअनुसार हिस्सा राखेर बाँकी जोखिम अन्य, विशेषगरी विदेशी पुनर्बीमा कम्पनीमा हस्तान्तरण गर्ने गर्छन्। तर, स्वदेशी पुनर्बीमा कम्पनीमै ठूलो मात्रामा जोखिम केन्द्रित हुँदा विपत्तिका समयमा एकैपटक ठूलो दायित्व सिर्जना हुने जोखिम बढेको बिमकहरूको भनाइ छ।
पछिल्ला वर्षमा बाढी, पहिरो, आगलागी तथा अन्य प्राकृतिक विपत्तिका कारण बीमा दाबीको आकार बढ्दै गएको छ। आन्दोलनबाट भएको क्षतिको दाबी पूर्ण रूपमा फर्छ्योट नहुँदै भोटेकोशी बाढीबाट ठूलो दाबी थपिएपछि पुनर्बीमा कम्पनीहरूको नगद प्रवाह र तरलता व्यवस्थापनमा थप दबाब परेको बिमकहरू बताउँछन्।
पुनर्बीमा कम्पनीबाट समयमै भुक्तानी नहुँदा त्यसको प्रत्यक्ष असर बीमा कम्पनीको दाबी फर्छ्योटमा पर्न सक्छ। बीमा कम्पनीहरूले आफ्ना ग्राहकलाई दाबी भुक्तानी गर्न पुनर्बीमा कम्पनीबाट प्राप्त हुने रकममा समेत निर्भर गर्नुपर्ने भएकाले पुनर्बीमा दाबी भुक्तानीमा ढिलाइ हुँदा समग्र बीमा क्षेत्रमै असर पर्ने बिमकहरूको भनाइ छ।
यसकारण पुनर्बीमा व्यवसाय बाँडफाँट गर्दा कम्पनीको जोखिम वहन क्षमता, वित्तीय अवस्था र जोखिम हस्तान्तरणको क्षमतालाई आधार बनाउनुपर्ने माग उठेको छ। स्वदेशी पुनर्बीमा कम्पनीलाई व्यवसाय दिनु आवश्यक भए पनि एउटै क्षेत्रमा अत्यधिक जोखिम केन्द्रित गर्दा ठूलो विपत्तिको समयमा कम्पनीमाथि अस्वाभाविक दायित्व पर्न सक्ने बिमकहरूको तर्क छ।
लगातार बढिरहेका प्राकृतिक विपत्तिले बीमा क्षेत्रको जोखिमसमेत बढाउँदै लगेका छन्। यस्तो अवस्थामा स्वदेशी पुनर्बीमा कम्पनीको क्षमता विस्तारसँगै विदेशी पुनर्बीमा बजारमा जोखिम विविधीकरण गर्ने व्यवस्था बलियो बनाउनुपर्ने आवश्यकता देखिएको छ।

स्वदेशी पुनर्बीमामा अनिवार्य व्यवसाय
बीमा प्राधिकरणको पुनर्बीमा निर्देशिकाअनुसार बीमा कम्पनीहरूले प्रत्यक्ष हिस्साअन्तर्गत कम्तीमा २० प्रतिशत व्यवसाय नेपाल रि–इन्स्योरेन्सलाई दिनुपर्ने व्यवस्था छ। त्यसपछि बाँकी व्यवसायको ३० प्रतिशत स्वदेशी पुनर्बीमा कम्पनीलाई दिनुपर्ने प्रावधान छ।
नेपालमा हाल सरकारसमेत लगानी रहेको नेपाल रि–इन्स्योरेन्स र निजी क्षेत्रको हिमालयन रि–इन्स्योरेन्स गरी दुई पुनर्बीमा कम्पनी सञ्चालनमा छन्। बिमकहरू भने यी कम्पनीको जोखिम वहन क्षमता र वित्तीय अवस्थाको पर्याप्त विश्लेषण नगरी व्यवसाय केन्द्रित गरिएको बताउँछन्।
निर्जीवन बीमा कम्पनीहरूले हवाई, सम्पत्ति, इन्जिनियरिङ, पारवहनलगायत विभिन्न बीमामा आफूले धान्न सक्ने जोखिम राखेर बाँकी जोखिम पुनर्बीमा कम्पनीमा हस्तान्तरण गर्छन्। पुनर्बीमा कम्पनीले पनि आफ्नो क्षमता अनुसार जोखिम राखेर बाँकी हिस्सा विदेशी पुनर्बीमा कम्पनीमा हस्तान्तरण गर्नुपर्ने हुन्छ।
तर, नेपाली पुनर्बीमा कम्पनीहरूको रेटिङ तथा वित्तीय सबलताका कारण विदेशी पुनर्बीमा बजारमा जोखिम हस्तान्तरण गर्न कठिन भइरहेको बीमा क्षेत्रका जानकारहरू बताउँछन्। विदेशी पुनर्बीमा कम्पनीहरूले जोखिम लिनुअघि सम्बन्धित कम्पनीको रेटिङ, वित्तीय अवस्था तथा जोखिम वहन क्षमता हेर्ने भएकाले नेपाली पुनर्बीमा कम्पनीका लागि ठूलो जोखिम हस्तान्तरण चुनौतीपूर्ण बनेको उनीहरूको भनाइ छ।

पुनर्बीमा नीति पुनरावलोकनको माग
लगातार बढिरहेको विपत्ति र दाबी भुक्तानीमा देखिएको समस्यापछि बिमकहरूले पुनर्बीमा नीति पुनरावलोकन गर्नुपर्ने माग गरेका छन्। बढ्दो जोखिमलाई व्यवस्थापन गर्न पुनर्बीमामा थप जोखिम विविधीकरण आवश्यक रहेको उनीहरूको भनाइ छ।
बिमकहरूका अनुसार जोखिम वहन क्षमता पर्याप्त रूपमा विश्लेषण नगरी व्यवसाय विस्तार गर्दा पुनर्बीमा कम्पनीमा दायित्वको चाप बढेको हो। विशेषगरी एउटै समयमा ठूलो क्षति हुने विपत्तिका घटनाले पुनर्बीमा कम्पनीको तरलता र दाबी भुक्तानी क्षमतामा प्रत्यक्ष असर पार्न सक्छ।
त्यसैले आगामी दिनमा पुनर्बीमा प्रणालीमा जोखिम विविधीकरण, वित्तीय क्षमता मूल्यांकन र प्रभावकारी जोखिम हस्तान्तरणलाई प्राथमिकता दिनुपर्ने देखिएको छ।
स्वदेशी पुनर्बीमा कम्पनीको क्षमता विकाससँगै अन्तर्राष्ट्रिय पुनर्बीमा बजारमा जोखिम बाँडफाँड गर्ने व्यवस्था प्रभावकारी बनाउन सके भविष्यमा ठूलो विपत्तिका कारण सिर्जना हुने दायित्व व्यवस्थापन गर्न सहज हुने अपेक्षा गरिएको छ।


प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।