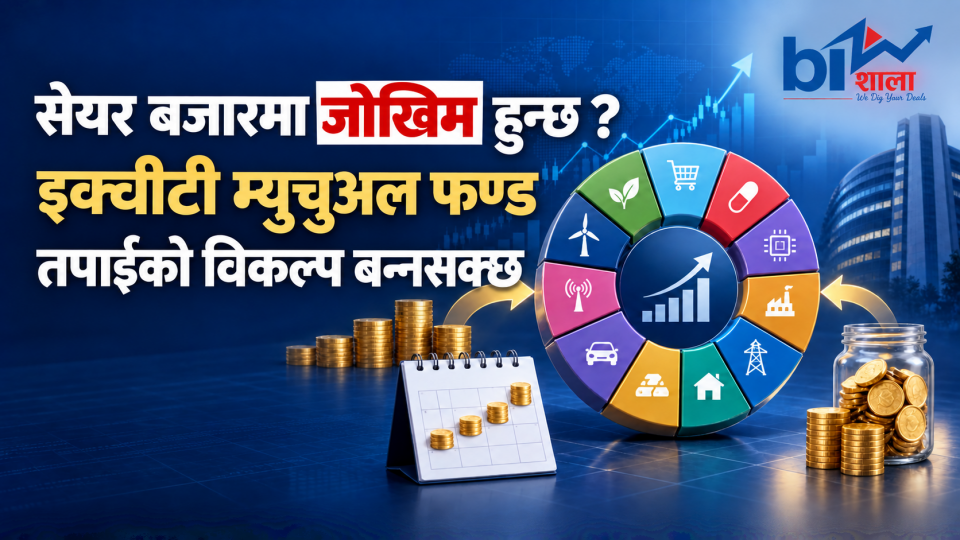

काठमाण्डौ । लगानीका लागि सेयर बजार, बैंकको मुद्दती निक्षेप, सुन, ऋणपत्र तथा सरकारी बचत योजनासहित थुप्रै विकल्प उपलब्ध छन्। यिनैमध्ये पछिल्लो समय व्यवस्थित लगानीको माध्यमका रूपमा म्युचुअल फन्डप्रति सर्वसाधारणको आकर्षण बढिरहेको छ।
म्युचुअल फन्डमा लगानी गर्दा लगानीकर्ताले आफैँ कम्पनी छानेर दिनहुँ सेयर किनबेच गर्नुपर्दैन। संकलित रकमलाई फन्ड व्यवस्थापकले पूर्वनिर्धारित उद्देश्य र रणनीतिअनुसार विभिन्न धितोपत्रमा लगानी गर्छ। त्यसैले सेयर बजारसम्बन्धी सीमित ज्ञान भएका वा नियमित रूपमा बजार हेर्न नसक्ने व्यक्तिका लागि यसलाई तुलनात्मक रूपमा सहज विकल्प मानिन्छ।
तर म्युचुअल फन्ड जोखिमरहित भने हुँदैन। यसको प्रतिफल बजारको अवस्था, फन्ड व्यवस्थापकको निर्णय, लगानीको क्षेत्र र पोर्टफोलियोमा रहेका कम्पनीको प्रदर्शनमा निर्भर हुन्छ।

इक्विटी म्युचुअल फन्ड के हो ?
म्युचुअल फन्ड भन्नासाथ सबै रकम सेयर बजारमै लगानी हुन्छ भन्ने बुझाइ सही होइन। म्युचुअल फन्ड इक्विटी, ऋणपत्र, मुद्रा बजार वा यी सबैको मिश्रित योजनाका रूपमा सञ्चालन हुन सक्छ।
संकलित रकमको ठूलो हिस्सा सूचीकृत कम्पनीका सेयर तथा इक्विटीसँग सम्बन्धित साधनमा लगानी गर्ने योजनालाई इक्विटी म्युचुअल फन्ड भनिन्छ। यस्तो फन्डको आम्दानी मुख्यतः सेयर मूल्यमा हुने वृद्धि र कम्पनीबाट प्राप्त लाभांशमा निर्भर हुन्छ।
इक्विटी फन्डमा बैंक निक्षेपको तुलनामा बढी प्रतिफल प्राप्त हुने सम्भावना रहन्छ। तर सेयर बजार घट्दा लगानीको मूल्यसमेत घट्न सक्छ। त्यसैले यस्तो फन्ड दीर्घकालीन लगानी र बजारको उतारचढाव सहन सक्ने लगानीकर्ताका लागि बढी उपयुक्त मानिन्छ।
इक्विटी म्युचुअल फन्डका ११ प्रमुख प्रकार
अन्तर्राष्ट्रिय अभ्यास, विशेषगरी भारतीय बजार नियामकले गरेको वर्गीकरणअनुसार इक्विटी म्युचुअल फन्डलाई ११ प्रमुख समूहमा विभाजन गरिएको छ। नेपालमा योजनाको नाम, कानुनी व्यवस्था र लगानी अनुपात फरक हुन सक्ने भए पनि फन्डको प्रकृति बुझ्न यो वर्गीकरण उपयोगी हुन्छ।
१. लार्ज क्याप फन्ड
यस्ता फन्डले बजार पुँजीकरणका आधारमा सबैभन्दा ठूला र स्थापित कम्पनीमा लगानी गर्छन्। भारतीय मापदण्डअनुसार फन्डको कम्तीमा ८० प्रतिशत सम्पत्ति शीर्ष १०० कम्पनीमा लगानी गर्नुपर्छ।
ठूला कम्पनी तुलनात्मक रूपमा स्थिर हुने भएकाले यसको जोखिम मिड क्याप र स्मल क्याप फन्डभन्दा कम हुन सक्छ। तर प्रतिफल सधैँ उच्च हुन्छ भन्ने ग्यारेन्टी हुँदैन।
२. मिड क्याप फन्ड
मिड क्याप फन्डले मध्यम आकारका कम्पनीमा लगानी गर्छ। भारतीय वर्गीकरणमा बजार पुँजीकरणका आधारमा १०१ औँदेखि २५० औँ स्थानसम्मका कम्पनीलाई मिड क्याप मानिन्छ। यस्ता फन्डले सम्पत्तिको कम्तीमा ६५ प्रतिशत मिड क्याप सेयरमा लगानी गर्छन्।
मध्यम आकारका कम्पनीमा विस्तारको सम्भावना हुने भएकाले उच्च प्रतिफल प्राप्त हुन सक्छ। तर लार्ज क्यापको तुलनामा यसको जोखिम पनि बढी हुन्छ।
३. स्मल क्याप फन्ड
स्मल क्याप फन्डले साना तथा उदीयमान कम्पनीका सेयरमा लगानी गर्छ। भारतीय मापदण्डअनुसार बजार पुँजीकरणमा २५१ औँ स्थानभन्दा तल रहेका कम्पनी स्मल क्यापमा पर्छन्। यस्तो फन्डको कम्तीमा ६५ प्रतिशत रकम स्मल क्याप सेयरमा लगानी हुन्छ।
यसमा उल्लेख्य वृद्धिको अवसर हुन सक्छ। तर बजार घटेको अवस्थामा मूल्य तीव्र रूपमा तल झर्ने जोखिम पनि उत्तिकै हुन्छ।
४. फ्लेक्सी क्याप फन्ड
फ्लेक्सी क्याप फन्डले लार्ज, मिड र स्मल क्यापसहित विभिन्न आकार र क्षेत्रका कम्पनीमा लगानी गर्न सक्छ। बजारको अवस्थाअनुसार फन्ड व्यवस्थापकले पोर्टफोलियो परिवर्तन गर्न पाउने भएकाले यसको रणनीति तुलनात्मक रूपमा लचिलो हुन्छ।
५. लार्ज एन्ड मिड क्याप फन्ड
यस्ता योजनाले ठूला र मध्यम आकारका कम्पनीलाई एउटै पोर्टफोलियोमा समेट्छन्। भारतीय नियमअनुसार कम्तीमा ३५ प्रतिशत रकम लार्ज क्याप र अर्को ३५ प्रतिशत मिड क्याप कम्पनीमा लगानी गर्नुपर्छ।
यसले लार्ज क्यापको स्थिरता र मिड क्यापको वृद्धिको सम्भावनालाई संयोजन गर्ने प्रयास गर्छ।
६. डिभिडेन्ड यिल्ड फन्ड
यस प्रकारका फन्डले नियमित वा तुलनात्मक रूपमा आकर्षक लाभांश दिने कम्पनीलाई प्राथमिकता दिन्छन्। फन्डको कम्तीमा ६५ प्रतिशत सम्पत्ति लाभांशमुखी सेयरमा लगानी गरिन्छ।
यस्ता योजना नियमित नगद प्रवाह र स्थापित कम्पनीमा लगानी खोज्नेहरूका लागि उपयोगी हुन सक्छन्। यद्यपि विगतमा लाभांश दिएको कम्पनीले भविष्यमा पनि सोही दरमा लाभांश दिन्छ भन्ने निश्चित हुँदैन।
७. भ्यालु फन्ड
भ्यालु फन्डले वास्तविक वा आन्तरिक मूल्यको तुलनामा बजारमा सस्तो देखिएका कम्पनी खोजेर लगानी गर्छ। यस्तो फन्डले कम्तीमा ६५ प्रतिशत सम्पत्ति ‘भ्यालु इन्भेस्टिङ’ रणनीतिअनुसार लगानी गर्छ।
कम मूल्यांकनमा रहेका राम्रा कम्पनीको मूल्य भविष्यमा बढ्ने विश्वास यसको आधार हो। तर बजारले उक्त कम्पनीको वास्तविक मूल्य पहिचान गर्न लामो समय लगाउन सक्छ।

८. कन्ट्रा फन्ड
कन्ट्रा फन्डले बजारको प्रचलित धारभन्दा विपरीत लगानी रणनीति अपनाउँछ। धेरै लगानीकर्ताले बेवास्ता गरेका वा कमजोर ठानेका तर भविष्यमा सुधारको सम्भावना भएका कम्पनीमा यस्तो फन्डले लगानी गर्न सक्छ।
यो रणनीति सफल भए आकर्षक प्रतिफल आउन सक्छ। तर फन्ड व्यवस्थापकको अनुमान नमिलेमा लामो समयसम्म कमजोर प्रदर्शन हुन सक्छ।
९. फोकस्ड फन्ड
फोकस्ड फन्डले सीमित संख्याका कम्पनीमा केन्द्रित भएर लगानी गर्छ। भारतीय मापदण्डअनुसार यस्तो फन्डको पोर्टफोलियोमा बढीमा ३० वटा कम्पनीका सेयर राख्न सकिन्छ।
राम्रो कम्पनी छनोट भए प्रतिफल आकर्षक हुन सक्छ। तर थोरै कम्पनीमा रकम केन्द्रित हुने भएकाले विविधीकरण कम र जोखिम बढी हुन सक्छ।
१०. ईएलएसएस फन्ड
इक्विटी लिंक्ड सेभिङ स्किम अर्थात् ईएलएसएस भारतमा कर बचतसँग जोडिएको म्युचुअल फन्ड योजना हो। यसमा तीन वर्षको अनिवार्य ‘लकइन’ अवधि हुन्छ। भारतीय आयकर ऐनको धारा ८०सीअन्तर्गत निश्चित सीमासम्म कर कटौतीको सुविधा पाइन्छ।
यो सुविधा भारतीय कर प्रणालीसँग सम्बन्धित भएकाले नेपालका लगानीकर्तामा सोही रूपमा लागू हुँदैन। नेपालमा लगानी गर्दा यहाँको कर कानुन र योजनासम्बन्धी व्यवस्था छुट्टै अध्ययन गर्नुपर्छ।
११. सेक्टोरल वा थिमेटिक फन्ड
यस्ता फन्डले बैंकिङ, जलविद्युत्, प्रविधि, औषधि, पूर्वाधार वा ऊर्जा जस्ता निश्चित क्षेत्र अथवा विषयमा केन्द्रित भएर लगानी गर्छन्। भारतीय मापदण्डअनुसार फन्डको कम्तीमा ८० प्रतिशत रकम तोकिएको क्षेत्र वा थिममा लगानी गर्नुपर्छ।
सम्बन्धित क्षेत्रले राम्रो प्रदर्शन गर्दा ठूलो प्रतिफल आउन सक्छ। तर एउटै क्षेत्रमा समस्या आउँदा फन्डको समग्र मूल्यमा गम्भीर असर पर्न सक्छ।
एसआईपी र एकमुष्ट लगानीमा के फरक छ ?
म्युचुअल फन्डमा मुख्यतः एसआईपी र एकमुष्ट गरी दुई तरिकाले लगानी गर्न सकिन्छ।
एसआईपी अर्थात् सिस्टमेटिक इन्भेस्टमेन्ट प्लानमा निश्चित समयको अन्तरालमा निश्चित रकम नियमित रूपमा लगानी गरिन्छ। यस्तो लगानी मासिक, त्रैमासिक, अर्धवार्षिक वा वार्षिक हुन सक्छ। नियमित आम्दानी भएका व्यक्तिले सानो रकमबाट क्रमशः लगानी बढाउन यो विधि प्रयोग गर्न सक्छन्।
बजार घटेको बेला सोही रकमबाट धेरै इकाइ र बजार बढेको बेला कम इकाइ खरिद हुने भएकाले दीर्घकालमा औसत खरिद लागत सन्तुलित बनाउन एसआईपी उपयोगी हुन सक्छ। तर यसले नाफाको ग्यारेन्टी भने गर्दैन।
एकमुष्ट लगानीमा लगानीकर्ताले एकैपटक ठूलो रकम फन्डमा राख्छ। यो प्रक्रिया बैंकको मुद्दती निक्षेपसँग केही हदसम्म मिल्दोजुल्दो देखिए पनि यसको प्रतिफल निश्चित हुँदैन। बजार प्रवेशको समय अनुकूल नभए प्रारम्भिक चरणमै लगानीको मूल्य घट्न सक्छ।
कुन फन्ड कसका लागि ?
कम जोखिम लिन चाहने लगानीकर्ताले ठूला र स्थापित कम्पनीमा केन्द्रित लार्ज क्याप वा विविधीकृत फन्ड अध्ययन गर्न सक्छन्। मध्यमदेखि उच्च जोखिम लिन सक्ने र लामो अवधि कुर्न सक्ने लगानीकर्ताले मिड क्याप तथा स्मल क्याप फन्डतर्फ हेर्न सक्छन्।
एउटै क्षेत्रको भविष्यप्रति बलियो विश्वास भएका लगानीकर्ताले सेक्टोरल फन्ड रोज्न सक्छन्। तर यस्तो फन्डमा लगानी केन्द्रित हुने भएकाले जोखिम पनि उच्च हुन्छ। नियमित आम्दानीबाट अनुशासित रूपमा सम्पत्ति निर्माण गर्न चाहनेका लागि एसआईपी उपयोगी हुन सक्छ।
लगानीअघि के–के हेर्ने ?
फन्डको नाम वा विगतको प्रतिफल मात्रै हेरेर लगानी गर्नु उचित हुँदैन। लगानीकर्ताले योजनाको उद्देश्य, रकम कहाँ लगानी हुन्छ, जोखिमको स्तर, फन्ड व्यवस्थापकको अनुभव, व्यवस्थापन शुल्क, निकास शुल्क, विगतको उतारचढाव र आफ्नो लगानी अवधि अध्ययन गर्नुपर्छ।
विगतमा उच्च प्रतिफल दिएको फन्डले भविष्यमा पनि उस्तै प्रतिफल दिन्छ भन्ने निश्चित हुँदैन। बजार घट्दा म्युचुअल फन्डको नेट एसेट भ्यालु अर्थात् एनएभी पनि घट्न सक्छ।


प्रतिक्रिया
0 प्रतिक्रियाअहिलेसम्म कुनै प्रतिक्रिया छैन। पहिलो प्रतिक्रिया तपाईंको हुन सक्छ।